
Julgue os itens a seguir, relativos à contabilidade aplicada a investimentos.
Na compra de um título de aplicação financeira com ágio, o valor do ágio deve ser registrado como ativo, caso o valor de compra esteja compatível com o de mercado.
Julgue os itens a seguir, relativos à contabilidade aplicada a investimentos.
Na compra de um título de aplicação financeira com ágio, o valor do ágio deve ser registrado como ativo, caso o valor de compra esteja compatível com o de mercado.
Art. 1.º O investimento permanente de companhia aberta em coligadas, suas equiparadas e em controladas, localizadas no país e no exterior, deve ser avaliado pelo método da equivalência patrimonial, observadas as disposições desta instrução. Parágrafo único. Equivalência patrimonial corresponde ao valor do investimento determinado mediante a aplicação da percentagem de participação no capital social sobre o patrimônio líquido de cada coligada, sua equiparada e controlada. Art. 2.º Consideram-se coligadas as sociedades quando uma participa com 10% ou mais do capital social da outra, sem controlá-la.
Considerando as disposições da Instrução CVM n.º 247/1996 e o texto acima, dela extraído, julgue os itens subseqüentes.
...Art. 1.º O investimento permanente de companhia aberta em coligadas, suas equiparadas e em controladas, localizadas no país e no exterior, deve ser avaliado pelo método da equivalência patrimonial, observadas as disposições desta instrução. Parágrafo único. Equivalência patrimonial corresponde ao valor do investimento determinado mediante a aplicação da percentagem de participação no capital social sobre o patrimônio líquido de cada coligada, sua equiparada e controlada. Art. 2.º Consideram-se coligadas as sociedades quando uma participa com 10% ou mais do capital social da outra, sem controlá-la.
Considerando as disposições da Instrução CVM n.º 247/1996 e o texto acima, dela extraído, julgue os itens subseqüentes.
...Julgue os itens abaixo, acerca de aspectos de contabilidade.
A aquisição, por R$ 2 bilhões, do controle acionário de uma companhia cujo valor de patrimônio líquido do investimento seja de R$ 1,5 bilhão implicará o registro de um ganho com a equivalência patrimonial de R$ 500 milhões no momento da compra.
Com relação à contabilidade de uma companhia aberta, julgue os seguintes itens.
O montante correspondente ao deságio proveniente da aquisição/subscrição de sociedade controlada, quando decorrente de expectativa de resultado futuro, deverá ser divulgado em conta apropriada de resultados de exercícios futuros, no balanço individual da controladora.
Com referência a contabilidade, julgue os itens a seguir.
Os direitos e títulos de crédito, e quaisquer valores mobiliários que não sejam classificados como investimentos, deverão ser avaliados pelo custo de aquisição ou pelo valor do mercado, se este for menor; serão excluídos os já prescritos e feitas as provisões adequadas para ajustá-lo ao valor provável de realização, e será admitido o aumento do custo de aquisição, até o limite do valor do mercado, para registro de correção monetária, variação cambial ou juros acrescidos.
Texto IV – questões de 19 a 21


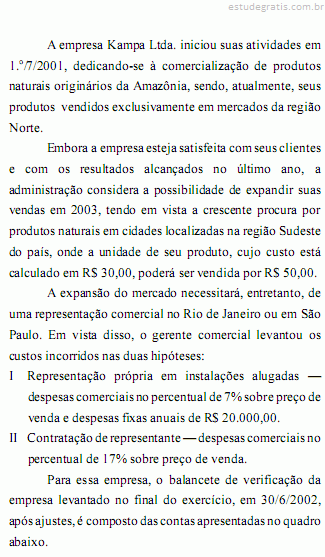
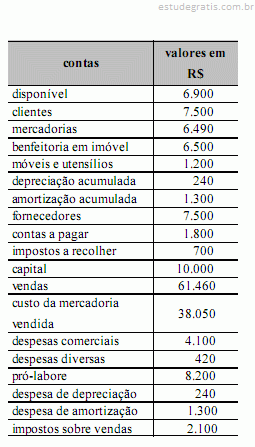
Considerando o texto IV, julgue os itens abaixo, relativos às contas do balancete de verificação da empresa Kampa Ltda. apresentadas nesse texto.
A existência de conta "pró-labore", que representa valores pagos aos sócios, contraria o princípio da entidade.