Contabilidade Privada
Ano: 2007
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

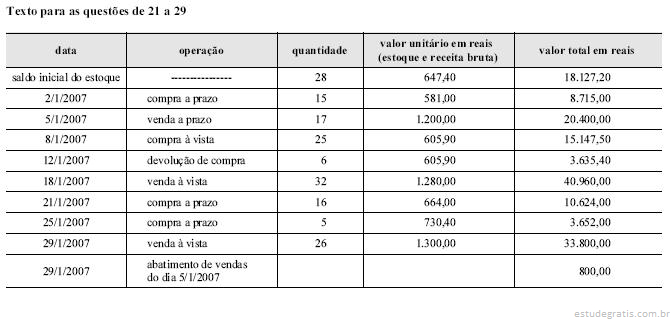
imposto sobre receita — apurar na demonstração do resultado do exercício (DRE) e apropriar 20% para o período seguinte.

imposto sobre lucro — apurar na DRE e apropriar 30% para o período seguinte.

 Considerando a estrutura das demonstrações contábeis prevista na Lei 6.404/1976 e em legislação correlata, bem como o conjunto de contas acima, julgue os itens a seguir.

O custo de produção apurado no período corresponde a R$ 24.845.
Contabilidade Privada
Ano: 2007
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

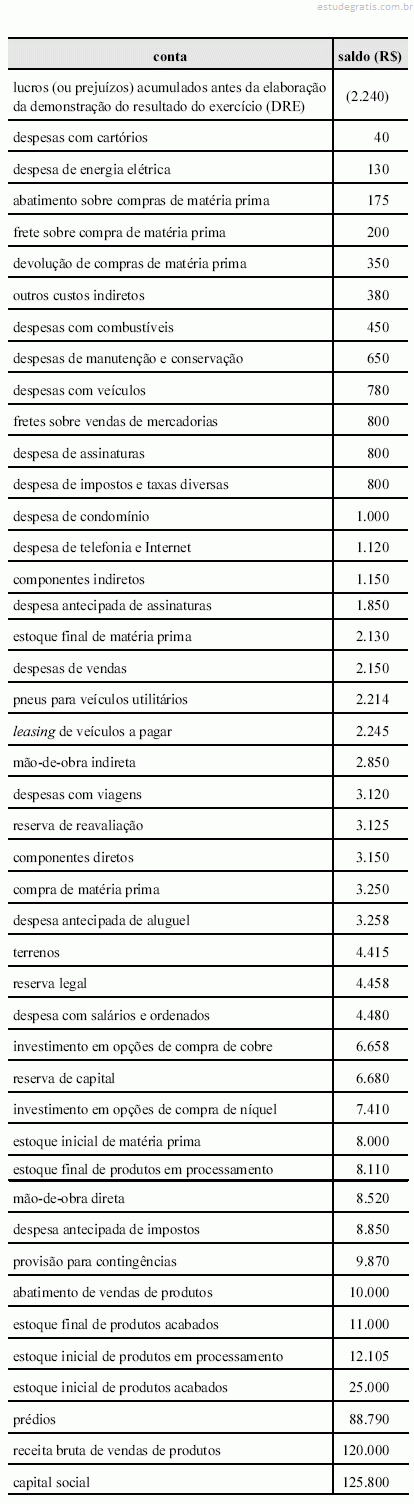
Julgue os itens seguintes, relativos às metodologias de apuração de estoque e aos sistemas de controle de estoques e suas peculiaridades.

Ao se utilizar o UEPS como controle de estoques, pelo sistema permanente, o valor do estoque final das mercadorias disponíveis para revenda será menor, em relação ao uso do PEPS, em uma economia inflacionária.

Contabilidade Privada
Ano: 2007
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

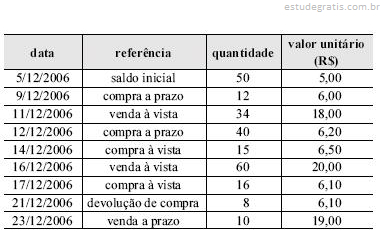
Julgue os itens a seguir, referentes à ficha de controle de estoques acima apresentada.

De acordo com o sistema permanente e a metodologia PEPS, o valor do estoque final é de R$ 139,80.

Contabilidade Privada
Ano: 2007
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

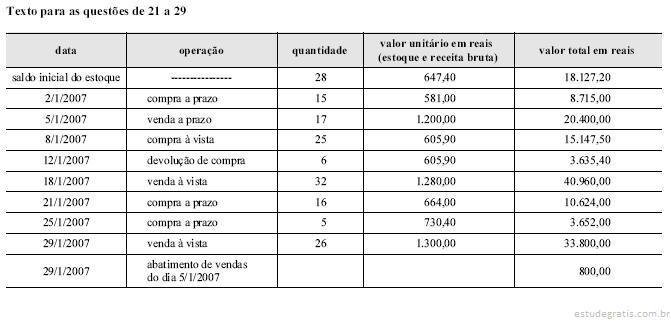
A tabela acima apresenta resultados de operações realizadas por determinada empresa, em janeiro de 2007. A seguir, estão listadas outras informações referentes à contabilidade dessa empresa que também deverão ser consideradas para as questões de 21 a 29.

< despesas administrativas de janeiro pagas em 5/2/2007: R$ 5.200,00

< despesas de salários e encargos de janeiro pagos em 2/2/2007: R$ 12.500,00

 < despesas de manutenção de janeiro pagas em 29/1/2007: R$ 13.250,00

< redução da receita antecipada em janeiro, com 8 unidades de mercadorias entregues, ocorrida em 20/1/2007: R$ 20.000,00

< aumento de despesas antecipadas em janeir...

Contabilidade Privada
Ano: 2007
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca dos registros contábeis das operações de compra e venda de mercadorias, julgue os próximos itens.

O lançamento a seguir pode representar um contrato de compra de mercadorias em uma operação a termo.

D - compras contratadas

C - contratos de compras

Contabilidade Privada
Ano: 2007
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca dos registros contábeis das operações de compra e venda de mercadorias, julgue os próximos itens.

Em uma operação de consignação por conta própria, o consignador, ao tomar conhecimento da venda das mercadorias em consignação, deverá efetuar o lançamento (somente as contas debitada e creditada) a seguir.

D – duplicatas a receber

 C – vendas

Contabilidade Privada
Ano: 2007
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca dos registros contábeis das operações de compra e venda de mercadorias, julgue os próximos itens.

Considere que a companhia Alfa esteja efetuando uma venda de R$ 350.000,00 à companhia Beta, cliente tradicional. Considere, ainda, que, por conta dessa condição, e dada a grande quantidade de mercadorias negociadas, Alfa concederá a Beta redução de 5% sobre o valor da nota fiscal. Nessa situação, a escrituração correta a ser efetuada pela companhia Alfa, em reais, deve ser a apresentada abaixo.

 D - clientes . . . . . . . . . . . . . . . . . . . . . . . . . . . . . 350.000

 D - abatimento sobre vendas . . . . . . . . . . . . . . . . 17.500

 C - vendas . . . ...

Contabilidade Privada
Ano: 2007
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Em cada um dos seguintes itens é apresentada uma situação hipotética acerca da avaliação dos investimentos em participações societárias, seguida de uma assertiva a ser julgada.

Uma companhia investidora, ao tomar conhecimento de que deveria receber dividendos da companhia investida, sua controlada, de participação avaliada com base na equivalência patrimonial. Nessa situação, o correto lançamento na escrituração (somente contas debitada e creditada) da companhia investidora deve ser feito da forma abaixo mostrada.

D – dividendos a receber

C – receita de dividendos

10 Q209647
Contabilidade Privada
Ano: 2007
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Em cada um dos seguintes itens é apresentada uma situação hipotética acerca da avaliação dos investimentos em participações societárias, seguida de uma assertiva a ser julgada.

Uma companhia investida aumentou seu capital social mediante incorporação de reservas, do que resultou o recebimento de bonificações pela companhia investidora. Nessa situação, o fato deverá ser registrado na companhia investidora da seguinte forma (somente as contas debitada e creditada).

D – participações societárias

C – receitas de participações societárias