
Contabilidade Privada
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

No que concerne à consolidação das demonstrações financeiras, julgue os itens que se seguem.

Para fins de elaboração das demonstrações financeiras, serão excluídas as parcelas dos resultados do exercício, dos lucros ou prejuízos acumulados e do custo de estoques ou do ativo não circulante que corresponderem a resultados, ainda não realizados, de negócios entre as sociedades.
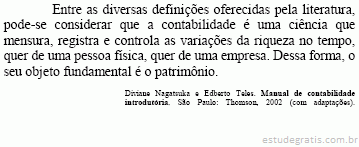
Contabilidade Privada
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

No que concerne à consolidação das demonstrações financeiras, julgue os itens que se seguem.

A Comissão de Valores Mobiliários (CVM) poderá expedir normas a respeito da abrangência da consolidação das demonstrações financeiras das companhias abertas. Em casos especiais, a CVM poderá autorizar a exclusão de uma ou mais sociedades controladas das demonstrações financeiras consolidadas.

Contabilidade Privada
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A respeito da elaboração da Demonstração do Valor Adicionado (DVA), julgue os itens que se seguem.

Os juros sobre capital próprio, pagos aos acionistas, compõem o rol de itens da distribuição do valor adicionado apurado pela companhia ao final do exercício social.

Contabilidade Privada
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A respeito da elaboração da Demonstração do Valor Adicionado (DVA), julgue os itens que se seguem.

As receitas financeiras e o resultado de equivalência patrimonial compõem o saldo do valor adicionado recebido em transferência.

Contabilidade Privada
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Ao se elaborar o livro de apuração do lucro real, o valor decorrente de doações ou subvenções governamentais para investimentos reconhecido no exercício será caracterizado como adição para fins de apuração do lucro real.

É facultada às companhias abertas a divulgação, em notas explicativas, de informações vinculadas a práticas contábeis adotadas no Brasil que não estejam apresentadas em nenhuma outra parte das demonstrações financeiras.

Contabilidade Privada
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os itens subsequentes, relacionados com as demonstrações contábeis, de acordo com a legislação societária.

Nas demonstrações financeiras de cada exercício, devem ser indicadas, em nota, as modificações de métodos ou critérios contábeis de efeito relevante que ocorreram durante o respectivo exercício, ressaltando-se quais foram esses efeitos.

Contabilidade Privada
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Tendo o texto acima como referência inicial, julgue os itens a seguir.

Em uma companhia, ao fim de cada exercício social, as demonstrações financeiras deverão exprimir com clareza a situação do seu patrimônio, incluindo o balanço patrimonial, a demonstração dos lucros ou prejuízos acumulados, a demonstração do resultado do exercício, a demonstração dos fluxos de caixa e, no caso de companhia aberta, a demonstração do valor adicionado.

Contabilidade Privada
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

No que diz respeito às técnicas, aos métodos e às teorias principais da contabilidade, julgue os itens de 67 a 75.

A periodicidade de levantamento do balanço patrimonial e do resultado econômico deve ser de, no máximo, um ano, embora a legislação permita períodos de apuração inferiores a um ano.

Contabilidade Privada
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Em 31/6/2009, o saldo do razão analítico banco – conta movimento era de R$ 33.156,00 e o saldo do extrato bancário totalizava, na mesma data, R$ 47.026,00. Após a conciliação bancária, foram encontradas as seguintes discrepâncias:

< cheques emitidos, em 13 e 29/6/2009, ainda não sacados, nos valores de R$ 12.000 e R$ 5.400;

< duplicata em cobrança descontada de R$ 3.000, liquidada em 16/6/2009, sem aviso ao emitente;

< depósito, em 25/6/2009, em dinheiro, no valor de R$ 7.000, registrado pela instituição bancária por R$ 700;

< cobrança de taxa bancária de R$ 230, em 20/6/2009, não contabilizada pela empresa.

Considerando a situação hipotética descr...

10 Q208350
Contabilidade Privada
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Em 31/6/2009, o saldo do razão analítico banco – conta movimento era de R$ 33.156,00 e o saldo do extrato bancário totalizava, na mesma data, R$ 47.026,00. Após a conciliação bancária, foram encontradas as seguintes discrepâncias:

< cheques emitidos, em 13 e 29/6/2009, ainda não sacados, nos valores de R$ 12.000 e R$ 5.400;

< duplicata em cobrança descontada de R$ 3.000, liquidada em 16/6/2009, sem aviso ao emitente;

< depósito, em 25/6/2009, em dinheiro, no valor de R$ 7.000, registrado pela instituição bancária por R$ 700;

< cobrança de taxa bancária de R$ 230, em 20/6/2009, não contabilizada pela empresa.

Considerando a situação hipotética descr...