
Contabilidade Privada
Ano: 2006
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca da elaboração, da divulgação e da análise das demonstrações contábeis, julgue os itens seguintes.

Ao divulgar as demonstrações contábeis, o responsável seguirá as Normas Brasileiras de Contabilidade (NBC). Dessa maneira, ao apresentar componente patrimonial que necessite de maior nível de detalhamento, o contador utilizará as notas explicativas, que também compõem a evidenciação das informações contábeis.
Contabilidade Privada
Ano: 2006
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com base na doutrina e na legislação contábil, julgue os itens que se seguem.

A companhia sujeita a legislação especial deverá elaborar suas demonstrações contábeis de acordo com a respectiva legislação, sem prejuízo de um sistema paralelo de escrituração, em registros auxiliares, que atenda às exigências da legislação mercantil, em consonância com os princípios de contabilidade geralmente aceitos.

Contabilidade Privada
Ano: 2006
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca dos registros típicos de empresas comerciais e do seu reflexo no patrimônio, julgue os itens que se seguem.

Ao se registrar o débito correspondente à exaustão acumulada, no ativo permanente, há decréscimo no ativo total. A mudança do saldo do ativo ocorre porque a contrapartida do registro é em conta de resultado do exercício.

Contabilidade Privada
Ano: 2006
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

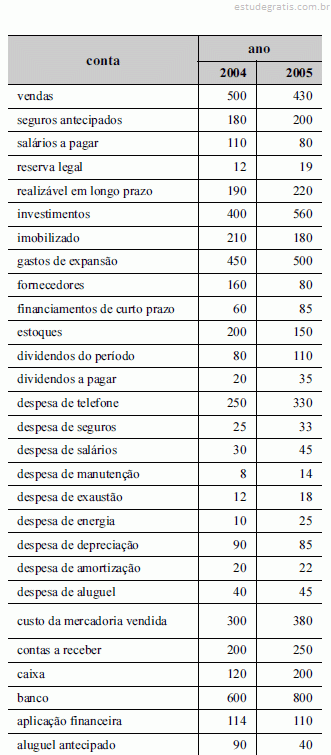
A respeito das informações do quadro acima, em que os valores correspondem a reais, julgue os itens subseqüentes quanto a estrutura, análise e peculiaridades das demonstrações contábeis.

A despesa de amortização do ano de 2005, no valor de R$ 22,00, não afetará o fluxo de caixa da empresa, reduzirá o resultado do exercício e sua contrapartida reduzirá o saldo do ativo permanente diferido.

Contabilidade Privada
Ano: 2006
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca do registro das operações típicas de empresas comerciais, julgue os itens subseqüentes.

Ao efetuar a troca de um veículo, registrado por R$ 50.000,00 e com depreciação acumulada de R$ 10.000,00, por um terreno com o mesmo valor contábil, o seguinte lançamento deverá ser registrado.

Débito – terrenos . . . . . . . . . . . . . . . . . . . . . R$ 40.000,00

Débito – depreciação acumulada . . . . . . . . . R$ 10.000,00

Crédito – veículos . . . . . . . . . . . . . . . . . . . . R$ 50.000,00

Contabilidade Privada
Ano: 2006
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com relação às demonstrações contábeis, julgue os itens a seguir.

O comportamento da economia está relacionado ao ambiente em que as empresas estão inseridas, com suas oportunidades e riscos. A busca da compreensão do desempenho de uma empresa, expresso nos diversos tipos de relatórios que ela elabora e divulga, remete o analista ao exame do tipo de atividade e aos produtos que a empresa disponibiliza para o mercado.

Contabilidade Privada
Ano: 2006
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Para efeito de consolidação das demonstrações contábeis, em relação à data de encerramento do exercício das empresas abrangidas,

Contabilidade Privada
Ano: 2006
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Assinale a opção correta com relação às demonstrações contábeis de acordo com a legislação societária.

Contabilidade Privada
Ano: 2006
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

No que respeita às demonstrações do fluxo de caixa e do valor adicionado, julgue os itens seguintes.

Na elaboração da demonstração do valor adicionado, as informações devem ser obtidas fora da contabilidade da empresa, e os valores informados devem ter como base o conceito de caixa, e não o de competência.

10 Q207075
Contabilidade Privada
Ano: 2006
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Desde a sua origem, a contabilidade detém o caráter informativo, ou seja, um de seus objetivos é o de informar a situação patrimonial, econômica e financeira das entidades. Nesse sentido, a técnica de consolidação de balanços provê aos usuários da informação contábil uma visão global das entidades controladoras ou de grupos econômicos. Considerando a lei das S.A. e as normas da Comissão de Valores Mobiliários (CVM) sobre a consolidação das demonstrações contábeis, julgue os itens a seguir.

O grupamento destacado no balanço denominado de resultado de exercícios futuros deve conter os ganhos não-realizados inerentes ao valor da participação que exceder do custo de aquisição, até que fique comprovada a existênci...