Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando o que prescrevem a legislação vigente no Brasil e a doutrina contábil a propósito dos aspectos relacionados à escrituração contábil e à contabilização de operações diversas (juros, descontos, tributos etc.), julgue os itens a seguir. A terminologia utilizada na escrituração deve ser clara, concisa, e expressar o verdadeiro significado das transações, não sendo, portanto, permitido o uso de códigos e(ou) abreviaturas nos históricos dos lançamentos.
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com relação à conciliação contábil, análise de contas e inventário, julgue os itens a seguir.

O inventário é de suma relevância para a elaboração do balanço patrimonial e deve ser feito antes dos procedimentos de encerramento das contas de resultado e do levantamento do balancete final. É importante lembrar que a existência dos bens físicos deve ser conciliada com o balancete analítico. Depois disso, pode-se dar continuidade aos procedimentos de encerramento do exercício social.

Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com relação à escrituração, julgue os itens que se seguem.

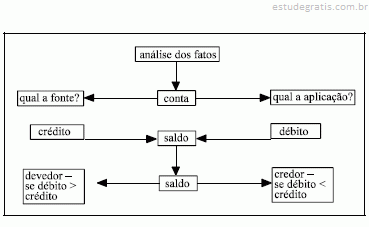
O esquema abaixo resume o processo pelo qual uma escrituração deve ser feita.

Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com relação à escrituração, julgue os itens que se seguem.

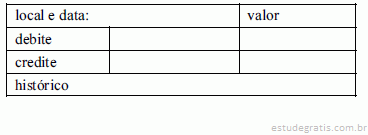
A ficha abaixo corresponde a um modelo para escrituração no livro razão.

Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com relação à escrituração, julgue os itens que se seguem.

A junção de diversos lançamentos de primeira fórmula em uma só partida caracteriza o lançamento de quarta fórmula.

Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com relação à escrituração, julgue os itens que se seguem.

O método atualmente utilizado para registro contábil é o das partidas dobradas. Entende-se por partida o registro de um fato ou vários fatos patrimoniais em forma contábil, que tem como elementos essenciais a conta debitada, o valor, o histórico, o local e a data.

Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com relação à escrituração, julgue os itens que se seguem.

Em contabilidade, o lançamento corresponde ao registro dos fatos administrativos ou contábeis. Para atingir a perfeição, o lançamento deve apresentar clareza, exatidão, propriedade descritiva e intitulativa.

Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com relação à escrituração, julgue os itens que se seguem.

Para que a contabilidade exerça a função de escrituração, é necessária a utilização de um método próprio denominado método das partidas simples, ou seja, para cada débito, existirá um crédito correspondente.

Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Para que a contabilidade atinja seu fim, é necessário o controle dos fenômenos ocorridos nas entidades. Uma escrituração eficaz depende da boa definição do plano de contas. Com relação ao plano de contas, julgue os itens subseqüentes.

A conta de mercadorias é classificada no ativo circulante e representa os produtos da entidade destinados à venda. Ao ingresso de produtos no estoque, esse título deverá ser debitado e, na saída de produtos, deverá ser creditado — trata-se de saldo da conta devedor. Esse é um exemplo de função e de funcionamento de conta do ativo.

10 Q208131
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Para que a contabilidade atinja seu fim, é necessário o controle dos fenômenos ocorridos nas entidades. Uma escrituração eficaz depende da boa definição do plano de contas. Com relação ao plano de contas, julgue os itens subseqüentes.

Para que a contabilidade seja eficaz em sua escrituração, basta um sistema computadorizado detalhado e planejado de forma a atender os objetivos propostos. O termo plano de contas é substituído pela expressão elenco de contas quando é utilizado por sistemas informatizados, pois as regras de funcionamento das contas são definidas no computador.