
As tabelas acima apresentam partes de livros de uso obrigatório na contabilidade, conforme determinação da Lei n.º 6.404/1976. O livro A e o livro B são, respectivamente, os livros
A escrituração consiste no registro, em livros próprios, dos fenômenos relacionados ao patrimônio da entidade. Relativamente aos livros de escrituração, julgue os seguintes itens.
O livro diário eletrônico, contendo certificado e assinatura digital de contabilista legalmente habilitado e com registro profissional ativo, não precisa ser submetido ao registro público competente.
A escrituração consiste no registro, em livros próprios, dos fenômenos relacionados ao patrimônio da entidade. Relativamente aos livros de escrituração, julgue os seguintes itens.
O livro diário e o livro razão constituem registros permanentes da entidade e, quando escriturados em forma eletrônica, serão constituídos por um conjunto único de informações das quais estes livros se originam.
No plano de contas, estão relacionadas todas as contas julgadas necessárias ao registro dos componentes patrimoniais e dos fenômenos da gestão. Acerca da função e do funcionamento dessas contas, julgue os itens a seguir.
Os saldos devedores ou credores das contas retificadoras serão apresentados como valores redutores das contas ou grupo de contas que lhes deram origem.
No que diz respeito à natureza de cada conta e dos mecanismos de débito e crédito nela utilizados, julgue o item abaixo.
As contas de natureza devedora, como o passivo e a receita, têm seus saldos aumentados por meio de débitos e diminuídos por meio de créditos.
Os elementos cuja inserção no balancete é obrigatória não incluem a
Com relação a livros e demonstrativos contábeis, julgue os itens de 59 a 65.
Como formalidades intrínsecas obrigatórias, o livro diário deve conter termo de abertura e encerramento; apresentar método de escrituração mercantil uniforme; obedecer a rigorosa ordem cronológica na escrituração; e não deve conter rasuras, emendas ou borrões.
Com relação a livros e demonstrativos contábeis, julgue os itens de 59 a 65.
Quando a empresa tiver filiais e optar pela escrituração descentralizada, as contas recíprocas relativas às transações entre a matriz e as filiais devem ser, obrigatoriamente, eliminadas na consolidação das demonstrações contábeis.
As metodologias de avaliação de investimentos utilizam as informações contábeis e financeiras das empresas. No que se refere a esse assunto, assinale a opção correta.

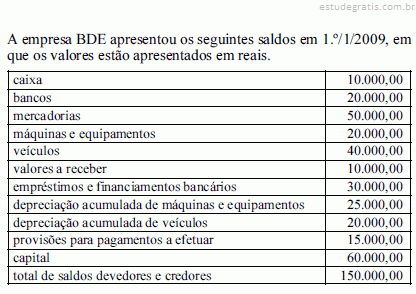
Considerando as informações acima, julgue os itens subsequentes.
Se a BDE tiver vendido seus veículos — depreciáveis em cinco anos — a prazo, no final de janeiro de 2009, pelo valor contábil do bem, os seguintes registros devem ter sido contemplados.
D – depreciação acumulada de veículos . . . . . R$ 20.000,00
D – valores a receber (desdobramento adequado) . . . . . . . . . . . . . . . R$ 20.000,00
C – veículos . . . . . . . . . . . . . . . . . . . . . . . . . . R$ 20.000,00
D – custo da venda do imobilizado (desdobramento adequado) . ...