Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Para que a contabilidade seja feita corretamente, é necessária a identificação dos lançamentos contábeis, visando proceder aos ajustes necessários antes da finalização do exercício social. Com relação aos registros contábeis, julgue os itens subseqüentes.

Um bem que já havia sido depreciado foi vendido com lucro de R$ 1.000,00. Contudo, faltou efetuar os ajustes na provisão para depreciação. A depreciação vinha sendo feita com base em dois turnos, mas, no último ano, o bem foi utilizado apenas em um turno; com isso, o bem passou a apresentar valor residual. A estimativa de depreciação era de 8 anos naquele ritmo e o custo de aquisição foi de R$ 120.000,00. O lançamento de baixa do bem corresponde a:

...
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Ernesto, proprietário da firma Entregas Rápidas, alienou, por R$ 15.000,00, três motocicletas, adquiridas dois anos antes. Outra motocicleta, adquirida junto com as demais, sofreu um acidente e tornou-se um bem imprestável. O valor médio de mercado de cada uma dessas motocicletas, na data da alienação, é R$ 4.500,00, valor igual ao custo de aquisição.

Com base nessa situação hipotética, julgue os seguintes itens.

Considerando que após a vida útil — estimada em 5 anos — os bens não têm valor contábil e que a depreciação estava sendo calculada pelo método da soma dos dígitos — cotas decrescentes, a depreciação acumulada das motocicletas vendidas somava R$ 8.100,00, antes da baixa.

Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Em cada um dos itens seguintes, é apresentada uma situação hipotética, seguida de uma assertiva a ser julgada.

No final de 2003, um contador passou para Antônio, para que ele providenciasse a partida dobrada adequada, as seguintes informações referentes aos lançamentos anuais de ajuste da depreciação do imobilizado: máquina operatriz modelo delta, adquirida em 1.º/10/1993 por R$ 48.000,00, depreciação, em dez anos, pelo método de linha reta — cotas constantes, sem valor residual. Nessa situação, seria correto Antônio preparar um lançamento a débito de depreciação e a crédito de depreciação acumulada, no valor de R$ 4.800,00.

Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Em relação a lançamentos contábeis, julgue os itens seguintes.

O desgaste de um terreno deve ser lançado em conta de amortização.

Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considerando que a depreciação apresentada na tabela refere-se ao investimento citado, julgue os itens a seguir.

A taxa interna de retorno do investimento é maior do que 80% ao ano.

Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considerando aspectos concernentes à Lei das Sociedades por Ações e legislação correlata, julgue os itens seguintes.

A amortização de debêntures da mesma série que possuam vencimentos anuais distintos, assim como o resgate parcial, deve ser feita mediante sorteio ou por compra em bolsa, no caso de as debêntures estarem cotadas por preço inferior ao valor nominal.

Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca dos métodos de depreciação utilizados no Brasil e os princípios contábeis emanados pelo Conselho Federal de Contabilidade, julgue os itens que se seguem.

Considere o método da soma dos dígitos para a depreciação de um ativo, com vida útil de 5 anos, cujo valor de aquisição é R$ 12.000,00. Nessa situação, o valor da depreciação acumulada do ativo em pauta, ao final do terceiro ano, será de R$ 9.600,00.

Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

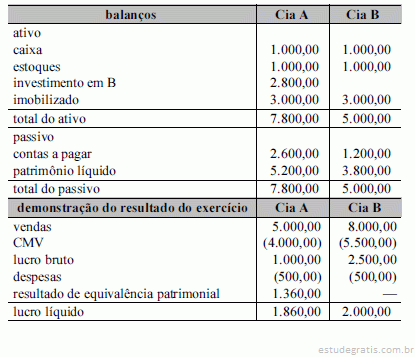
A Cia A detém 80% do capital da Cia. B. A Cia. B vendeu R$ 3.000,00 para a Cia. A. A Cia. A mantém R$ 800,00 das compras de B em estoque. A Cia. B vende com 30% de lucro sobre o valor das vendas. Com base nas informações e nas demonstrações contábeis acima apresentadas, em reais, e desconsiderando os efeitos tributários dos itens subseqüentes, julgue os itens a seguir.

Considerando que o balanço da Cia A seja inicial em determinado período e supondo que a inflação seja de 20% e que a Cia. A não efetuou nenhuma transação no período de inflação, conclui-se que a Cia A teve uma despesa com correção monetária de R$ 1.160,00 r...

Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

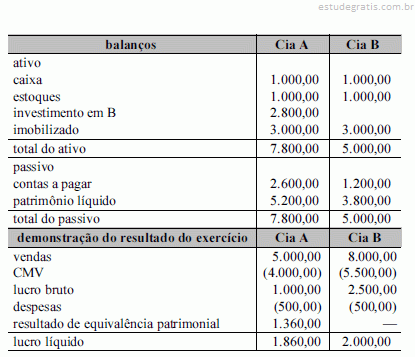
A Cia A detém 80% do capital da Cia. B. A Cia. B vendeu R$ 3.000,00 para a Cia. A. A Cia. A mantém R$ 800,00 das compras de B em estoque. A Cia. B vende com 30% de lucro sobre o valor das vendas. Com base nas informações e nas demonstrações contábeis acima apresentadas, em reais, e desconsiderando os efeitos tributários dos itens subseqüentes, julgue os itens a seguir.

De acordo com a instrução CVM 247, o resultado de equivalência patrimonial informado na demonstração do resultado está incorreto, ou seja, o valor correto é de R$ 1.600,00 (R$ 2.000,00 × 80%).

10 Q207453
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

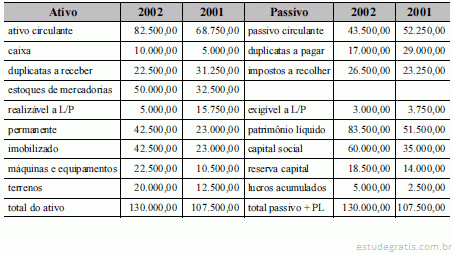
Considerando os dados, em reais, dos balanços encerrados em 31/12/2002 e 31/12/2001, apresentados na tabela acima, julgue os itens de 62 a 64.

De acordo com os balanços patrimoniais apresentados, os índices de liquidez corrente em 2001 e 2002 foram de 1,32 e 1,90, respectivamente, indicando que, de um ano para o outro, a empresa obteve um aumento de liquidez de 0,58.