Contabilidade Privada
Ano: 2007
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)


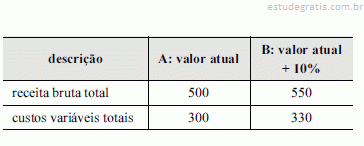
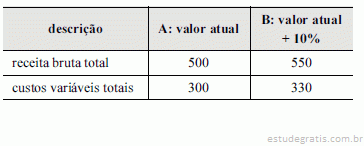
Na tabela acima, estão descritas as situações A e B, referentes a determinada empresa. Considerando as informações dessa tabela, e sabendo que os custos fixos são iguais a 100, julgue os itens subseqüentes.

Quando o valor presente líquido (VPL) de determinado investimento é nulo, então o retorno desse investimento é inferior ao seu custo de oportunidade, representado pela taxa de juros de mercado.
Contabilidade Privada
Ano: 2007
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)


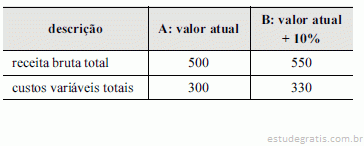
Na tabela acima, estão descritas as situações A e B, referentes a determinada empresa. Considerando as informações dessa tabela, e sabendo que os custos fixos são iguais a 100, julgue os itens subseqüentes.

Considerando que os custos fixos apresentados na tabela sejam majorados em 20%, então ocorrerá um aumento tanto do resultado operacional como das possibilidades de alavancagem dessa empresa.

Contabilidade Privada
Ano: 2007
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)


Na tabela acima, estão descritas as situações A e B, referentes a determinada empresa. Considerando as informações dessa tabela, e sabendo que os custos fixos são iguais a 100, julgue os itens subseqüentes.

O grau de alavancagem operacional dessa empresa é igual a 2.

Contabilidade Privada
Ano: 2007
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca da fusão, cisão e incorporação de empresas e da consolidação de demonstrações contábeis de companhias abertas, julgue os itens subseqüentes.

Ao se elaborar as demonstrações consolidadas, a parcela correspondente à provisão para perdas constituída na investidora deve ser adicionada ao saldo da conta da controlada que tenha dado origem à constituição da provisão, ou apresentada como passivo, quando representar expectativa de conversão em exigibilidade.

Contabilidade Privada
Ano: 2007
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

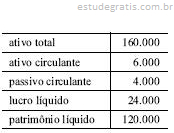
Uma empresa apresentou os seguintes valores, em reais, em suas demonstrações financeiras.

A partir da análise das demonstrações financeiras da referida empresa, assinale a opção correta.

Contabilidade Privada
Ano: 2007
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca da análise das demonstrações contábeis, julgue os itens a seguir.

Para fins de análise, as empresas que sejam arrendatárias devem adicionar ao ativo o valor dos bens arrendados, para que a taxa de retorno sobre investimentos seja mais realista e adequada à interpretação de seus resultados.

Contabilidade Privada
Ano: 2007
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com referência às demonstrações contábeis, julgue os itens subseqüentes.

Na consolidação das demonstração contábeis, a legislação aceita uma defasagem de até dois meses nas datas de encerramento do exercício social da controladora e da controlada, podendo esta encerrá-lo até dois meses antes.

Contabilidade Privada
Ano: 2007
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca da demonstração do valor adicionado (DVA) e da DRE, julgue os itens que se seguem.

O valor adicionado bruto, um dos itens de totalização da DVA, deve contemplar a depreciação, a amortização e a exaustão do período.

Contabilidade Privada
Ano: 2007
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

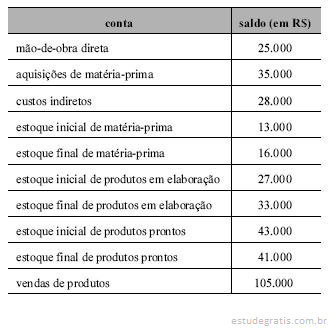
Considerando a tabela acima, que apresenta os saldos contábeis da área de produção de uma empresa industrial, julgue os seguintes itens.

Caso tenha sido apurado o valor de R$ 81.000,00 como custo dos produtos vendidos, o lucro bruto terá sido de R$ 22.000,00.

10 Q206732
Contabilidade Privada
Ano: 2007
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com relação aos registros contábeis das operações envolvendo custos dos produtos fabricados e vendidos, e receitas operacionais, julgue os itens a seguir.

As operações de demonstrações de produtos não representam vendas e, portanto, não geram custos dos produtos vendidos. Os registros correspondentes independem do sistema de inventário utilizado.