
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com fundamento no que dispõem as legislações societária e fiscal e a doutrina contábil acerca dos métodos de avaliação de estoques e de demais componentes patrimoniais, julgue os itens que se seguem.

No balanço, os saldos de depósitos bancários em outros países devem ser convertidos em moeda nacional, sendo suficiente e admitida para esse procedimento tão-somente a adoção da taxa cambial de compra corrente da data do balanço.
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca das peculiaridades da consolidação das demonstrações contábeis, julgue os itens a seguir.

Considere que uma empresa, ao optar por reavaliar seus ativos, determine às suas controladas e recomende às suas coligadas o mesmo procedimento. Então, tal atitude é condição sine qua non para a uniformidade de critérios e elaboração de demonstrações consolidadas.

Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca das peculiaridades da consolidação das demonstrações contábeis, julgue os itens a seguir.

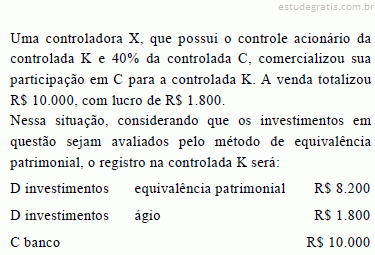
Considere a seguinte situação hipotética.

Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

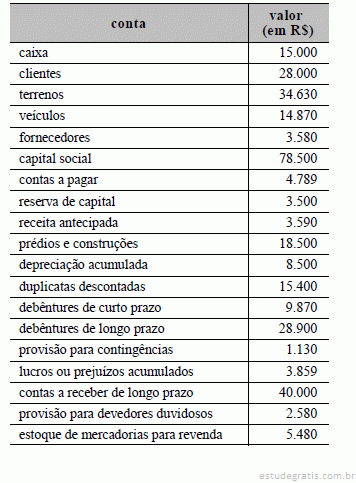
Considere o balanço patrimonial representado pelas contas acima e julgue os itens seguintes.

O capital circulante líquido é igual a R$ 16.000.

Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca dos princípios fundamentais de contabilidade e das demonstrações contábeis, julgue os itens a seguir.

O auditor deve considerar se os planos da administração para medidas futuras precisam ser divulgados nas demonstrações contábeis. Na hipótese de, em nota explicativa da administração, a divulgação ter sido considerada necessária e não ter sido realizada de forma apropriada, o auditor deve expressar sua opinião em parecer com ressalva ou adverso, conforme apropriado, dada em razão da falta ou insuficiência de informação.

Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

No que se refere à consolidação das demonstrações contábeis, julgue os itens subseqüentes.

Ao consolidar as demonstrações contábeis, compensam-se ativos ou passivos pela dedução de outros passivos ou ativos, quando existir um direito de compensação e este representar a expectativa quanto à realização do ativo e à liquidação do passivo.

Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca da elaboração das demonstrações contábeis segundo a Lei n.º 6.404/1976 e legislação correlata, julgue os itens que se seguem.

O registro da despesa com amortização provoca uma redução do ativo permanente. Assim, na demonstração de origens e aplicação de recursos, o valor correspondente à amortização acumulada será deduzido do lucro para fins de ajuste.

Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca dos efeitos da inflação nas demonstrações contábeis, julgue o item que se segue.

Ao permitir a comparação entre preços de vendas e respectivos custos em moeda de poder de compra da mesma data, o sistema de correção integral, adotado por muitos anos no Brasil, evitava a apresentação de um lucro bruto distorcido.

Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

No que se refere à elaboração das demonstrações contábeis, julgue os itens a seguir.

Das demonstrações financeiras consolidadas serão excluídas as parcelas dos resultados do exercício, dos lucros ou prejuízos acumulados e do custo de estoques ou do ativo permanente que corresponderem a resultados, ainda não realizados, de negócios entre as sociedades.

10 Q206823
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca dos registros e demonstrações contábeis, julgue os itens a seguir.

O imposto sobre operações relativas à circulação de mercadorias e sobre prestações de serviços de transporte interestadual e intermunicipal e de comunicações (ICMS) que incide sobre a receita bruta de vendas é um imposto cumulativo.