Contabilidade Privada
Ano: 2007
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considerando os conceitos e aplicações dos regimes de competência e de caixa, julgue os itens subseqüentes.

As receitas e despesas de exercícios anteriores que não tenham sido computadas nesses exercícios, por erro que não possa ser atribuído a fato subseqüente, devem ser levadas diretamente ao resultado do exercício.
Contabilidade Privada
Ano: 2007
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

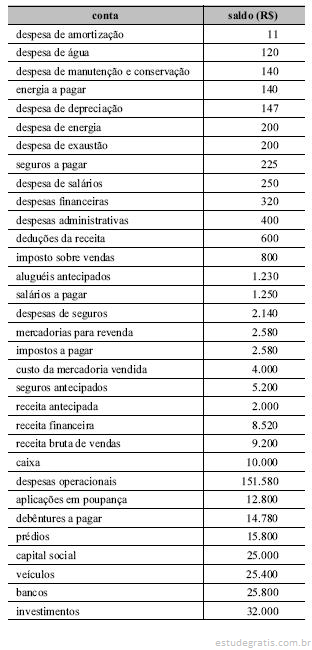
Conjunto de contas para as questões 27 e 28

Assinale a opção em que se apresentam o saldo do lucro bruto e o saldo da receita líquida de vendas, respectivamente.

Contabilidade Privada
Ano: 2007
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

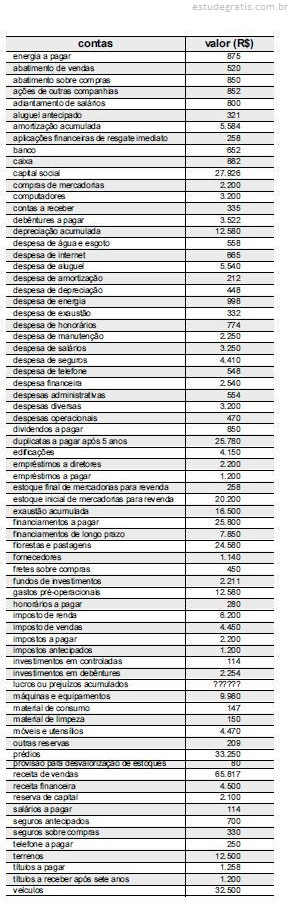
Utilizando as informações do balancete de verificação de determinada empresa, apresentado ao lado, julgue os itens a seguir.

O lucro antes do imposto de renda e da contribuição social é igual a R$ 16.526.

Contabilidade Privada
Ano: 2007
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com fundamento na análise das demonstrações contábeis, julgue os próximos itens.

Suponha-se que, no último semestre, a rotação do estoque de mercadorias de uma empresa tenha sido 4, com um estoque médio de R$ 50.000,00. Sabendo-se que essa empresa vende pelo dobro do custo das compras, é correto concluir-se que ela obteve uma receita de R$ 200.000,00 no período.

Contabilidade Privada
Ano: 2007
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com base nos conceitos e critérios aplicáveis a lucro bruto, custo das vendas, lucro operacional e lucro líquido, julgue o item abaixo.

O lucro bruto na atividade comercial corresponde à diferença entre o preço de venda da mercadoria e o custo de sua aquisição acrescido das despesas diretas incidentes sobre as compras.

Contabilidade Privada
Ano: 2007
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

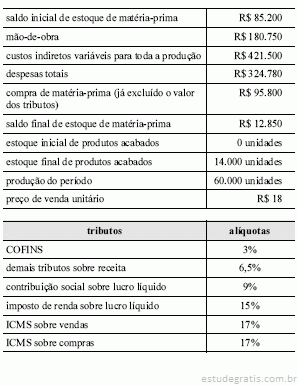
Considere as informações do orçamento de produção apresentado acima e desconsidere qualquer incidência tributária. Com relação a essas informações, julgue os itens subseqüentes.

Considerando as informações apresentadas no orçamento, o valor do lucro líquido obtido será de R$ 43.500.

Contabilidade Privada
Ano: 2007
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)


Considere a tabela acima e o custeio variável como referências para a elaboração da demonstração do resultado do exercício. Julgue os itens seguintes, acerca de custos para tomada de decisões e orçamento empresarial.

Caso a empresa comercialize seus produtos por R$ 45, a soma do imposto de renda com a contribuição social sobre o lucro líquido será igual a R$ 145.447,20.

Contabilidade Privada
Ano: 2007
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca da avaliação e contabilização de investimentos societários no país e no exterior, julgue os itens a seguir.

A diferença entre o valor pago na aquisição de ações de outras companhias e o valor de mercado dos ativos e passivos da investida, caracterizada legalmente como coligada ou controlada, deve ser contabilizada como ágio ou deságio. A amortização do ágio ou do deságio decorrente de expectativa de resultado futuro, segundo norma específica da Comissão de Valores Mobiliários (CVM), deverá ser contabilizada no prazo, extensão e proporção dos resultados projetados, ou no caso de baixa por alienação ou perecimento do investimento.

Contabilidade Privada
Ano: 2007
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A operação de joint venture é caracterizada pela formalização de um contrato de tempo determinado, entre duas ou mais empresas, que se associam, criando ou não uma nova empresa para realizar uma atividade econômica produtiva ou de serviços, com fins lucrativos. Acerca desse assunto, julgue os itens subseqüentes sob a óptica societária, contábil e tributária.

De acordo com a CVM, as sociedades controladas em conjunto não poderão ser classificadas como joint venture.

10 Q206192
Contabilidade Privada
Ano: 2007
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com referência à composição e à apresentação da demonstração do resultado do exercício, julgue os itens subseqüentes.

O ISS incidente sobre receitas não-operacionais, bem como sobre as demais receitas operacionais que não a receita bruta de vendas também constitui dedução da receita bruta.