
Acerca da legislação que versa sobre a apuração da contribuição social sobre o lucro, julgue os seguintes itens.
Os juros sobre o capital próprio são dedutíveis da base de cálculo da contribuição social sobre o lucro.
Acerca da legislação que versa sobre a apuração da contribuição social sobre o lucro, julgue os seguintes itens.
Os juros sobre o capital próprio são dedutíveis da base de cálculo da contribuição social sobre o lucro.
Com fundamento no que dispõem as legislações societária e fiscal e a doutrina contábil acerca dos métodos de avaliação de estoques e de demais componentes patrimoniais, julgue os itens que se seguem.
A legislação fiscal brasileira não aceita o uso do critério LIFO (last in first out) para avaliação dos estoques, tendo em vista que o mesmo subavalia o custo da mercadora vendida (CMV), ou seja, diminui o valor do CMV, o que proporciona um lucro menor e, por conseqüência, menos imposto a pagar.
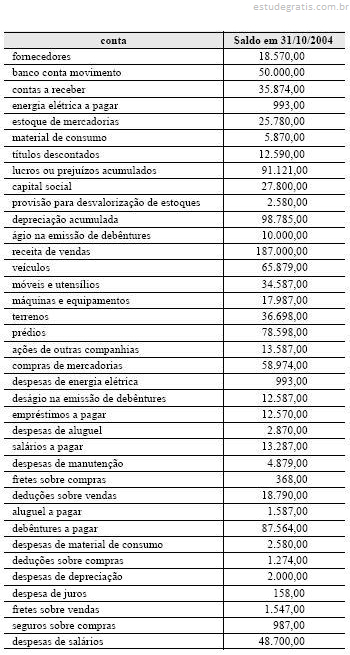
Considerando que o saldo inicial da conta estoque de mercadorias da empresa XYZ - à qual se referem as contas, em reais, acima listadas - era de R$ 16.870,00, julgue os itens a seguir sob a ótica da apresentação e composição das demonstrações contábeis.
O valor do lucro antes da apuração da demonstração do resultado do exercício é de R$ 17.933,00.
Com relação à sistemática contábil do imposto de renda na fonte, julgue o item abaixo.
Na contabilização do imposto de renda incidente na fonte sobre rendimentos auferidos pela pessoa jurídica, compensável na declaração, o lançamento no beneficiário desses rendimentos deve ser registrado da forma seguinte.
D: Disponível (caixa/bancos)
D: Imposto de Renda a Compensar
C: Receita de (...).
Com base na sistemática contábil do imposto de renda das pessoas jurídicas, julgue o item a seguir.
O imposto de renda devido, por depender da existência de lucro contábil, constitui uma apropriação do resultado, e se limita à parcela remanescente do lucro líquido, depois de deduzidas as demais despesas.

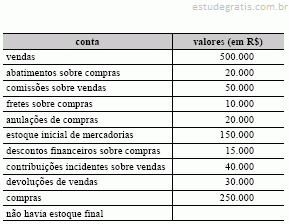
Antes da apuração do resultado do exercício, os saldos de algumas contas de uma empresa que tem como objeto a compra e venda de mercadorias eram os especificados no quadro acima. Com base nesses dados, julgue o item seguinte.
O lucro bruto da empresa foi de R$ 25.000,00.
No que se refere à elaboração das demonstrações contábeis, julgue os itens a seguir.
O registro do desconto financeiro concedido, na demonstração do resultado do exercício, será análogo ao registro de uma despesa, não constituindo dedução da receita de vendas, sob a ótica da legislação vigente.
Considerando os ensinamentos da doutrina contábil, no que tange aos elementos patrimoniais (ativo, passivo, receitas e despesas), julgue os itens subseqüentes.
De acordo com a teoria contábil, a receita operacional de uma entidade deve englobar as parcelas provenientes das vendas do produto principal, dos co-produtos, dos subprodutos e de sucatas, ou seja, consiste no montante auferido por quaisquer vendas oriundas da atividade produtiva da entidade.
Parte importante das atividades de administração financeira de uma organização é a administração de fluxo de caixa, que afeta toda a ação financeira e operacional da empresa. Em relação a esse tema, julgue os itens subseqüentes.
O orçamento de caixa é feito com o objetivo de conseguir informações acerca das estimativas de entradas e saídas de recursos financeiros e acerca da necessidade de financiamento externo em superveniências futuras.
Parte importante das atividades de administração financeira de uma organização é a administração de fluxo de caixa, que afeta toda a ação financeira e operacional da empresa. Em relação a esse tema, julgue os itens subseqüentes.
Não há ligação direta entre a administração do fluxo de caixa e o resultado da empresa, embora um possa indiretamente afetar o outro.