
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

O estudo do cálculo financeiro é fundamental para a decisão referente às distintas alternativas de investimento. Acerca desse assunto, julgue os itens subseqüentes.

O método do custo anual uniforme (CAU) distribui, ao longo da vida útil do projeto, todos os valores existentes no fluxo de caixa, transformando-os em uma única série uniforme.
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com fundamento na doutrina contábil acerca das demonstrações do fluxo de caixa e do valor adicionado, julgue os itens a seguir.

O método direto, que é recomendado e incentivado pelo FASB (Financial Accounting Standards Board), Conselho de Padrões de Contabilidade Financeira norte-americano, para fins de divulgação externa, é mais vantajoso que o indireto, uma vez que evidencia as eventuais diferenças entre o lucro líquido e o dinheiro líquido gerado pelas atividades operacionais no período.

Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com referência à doutrina contábil e de administração financeira, julgue os itens seguintes.

O fluxo de caixa pode ser demonstrado pelos métodos direto ou indireto. Enquanto o primeiro, partindo da receita de vendas, reconstrói a demonstração de resultado do exercício a fim de determinar o caixa líquido gerado pelas atividades operacionais, o segundo parte do lucro líquido e, por meio da remoção de quaisquer itens que não afetem o fluxo de caixa, ajusta-o ao regime de caixa.

Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com referência à doutrina contábil e de administração financeira, julgue os itens seguintes.

A demonstração do fluxo de caixa objetiva destacar as principais atividades que, direta ou indiretamente, causam impacto no fluxo de caixa e, portanto, influenciam o saldo geral de caixa. Divide-se, formalmente, em duas seções: atividades operacionais e atividades não-operacionais.

Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com fundamento na doutrina contábil acerca das demonstrações do fluxo de caixa e do valor adicionado, julgue os itens a seguir.

O objetivo da demonstração de fluxo de caixa é destacar as principais atividades que, direta ou indiretamente, causam impacto no mesmo e, assim, influenciam o saldo geral de caixa. Caixa é utilizado em sentido amplo, ou seja, devem ser considerados não apenas o dinheiro em espécie mas também os demais ativos equivalentes de caixa que possuam liquidez imediata.

Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Quanto à elaboração e divulgação do fluxo de caixa e à demonstração de origens e aplicação de recursos (DOAR), julgue os itens subseqüentes.

Ao se registrar o pagamento de dividendos apropriados, há uma redução do passivo circulante que não é representada na DOAR, mas, sim, na demonstração dos fluxos de caixa.

Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

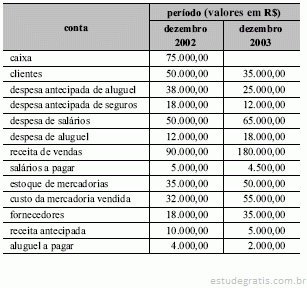
Quando se elabora as demonstrações contábeis, busca-se a melhor evidenciação dos eventos. Para representar adequadamente a realidade econômico-financeira da empresa, há a necessidade de se efetuar registros contábeis em forma de lançamentos. Acerca dos lançamentos, regimes de registro e componentes do patrimônio, julgue os itens seguintes, relativos à contabilidade de determinada empresa, da qual alguns dados são apresentados no quadro acima.

No demonstrativo do fluxo de caixa, o valor do caixa final corresponderá a R$ 64.500,00.

Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

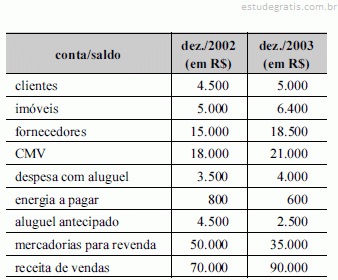
Considerando as informações apresentadas no quadro acima e a estrutura, elaboração e divulgação das demonstrações contábeis, julgue os itens subseqüentes.

Se a empresa adquiriu os imóveis à vista, houve uma aplicação, sob a ótica da demonstração de origens e aplicação de recursos (DOAR).

Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Embora algumas origens e aplicações de recursos não afetem o capital circulante líquido, elas devem ser incluídas na DOAR. Nessa demonstração, as origens e aplicações de recursos que não afetam o capital circulante líquido incluem

aquisição de bens do ativo permanente (investimentos ou imobilizado) pagáveis a longo prazo, integralização de capital em bens do ativo permanente e venda de bens do ativo permanente recebível a longo prazo.

10 Q205268
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

No que se refere à demonstração das origens e aplicações de recursos, julgue o seguinte item.

A transferência para o passivo circulante de parcelas vencíveis no exercício subseqüente, relativas a um empréstimo contraído para resgate a longo prazo, constitui uma redução do capital circulante líquido, na elaboração da DOAR.