
Contabilidade Privada
Ano: 2010
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

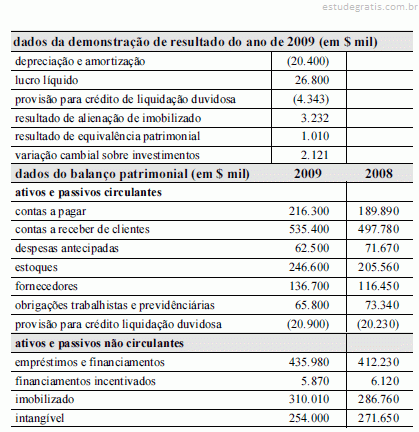
Considerando as informações de uma empresa comercial hipotética, mostrados na tabela acima, relacionadas à demonstração do fluxo de caixa, julgue os itens a seguir.

O montante do fluxo de caixa gerado ou consumido pelas atividades de financiamento foi maior que R$ 23.700 mil.

Contabilidade Privada
Ano: 2010
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca da demonstração do fluxo de caixa e de acordo com os atuais pronunciamentos contábeis brasileiros, julgue os itens a seguir.

No caso de empresas não financeiras, os fluxos de caixa referentes ao imposto de renda e à contribuição social sobre o lucro líquido devem ser divulgados separadamente e sempre ser classificados como fluxos de caixa das atividades operacionais.

Contabilidade Privada
Ano: 2010
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca da demonstração do fluxo de caixa e de acordo com os atuais pronunciamentos contábeis brasileiros, julgue os itens a seguir.

Caso uma imobiliária cobre aluguéis em nome de terceiros e os repasse inteiramente aos proprietários dos imóveis, estes não podem ser apresentados em bases líquidas nos fluxos de caixa provenientes das atividades operacionais da imobiliária.

Contabilidade Privada
Ano: 2010
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com as mudanças na legislação societária, a estrutura de algumas demonstrações contábeis modificou-se; foram incluídos, por exemplo, demonstrativos financeiros que não estavam previstos como obrigatórios anteriormente. Acerca desse assunto, julgue os itens subsequentes.

As transações de investimentos e financiamentos que afetam a posição patrimonial da empresa, mas não impactam diretamente os fluxos de caixa do período, devem ser evidenciadas, separadamente, em notas explicativas que façam referência à demonstração dos fluxos de caixa (DFC).

Contabilidade Privada
Ano: 2010
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Durante o mês de março/20X1 ocorreram os seguintes fatos em determinada empresa.

Com base na demonstração do fluxo de caixa, método direto, elaborada com base nos fatos da empresa, assinale a opção correta.

Contabilidade Privada
Ano: 2010
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com relação ao conceito, ao objetivo e à composição da demonstração do resultado do exercício (DRE) das companhias, julgue os itens subsequentes.

Na elaboração da DRE, as receitas e as despesas devem ser apropriadas ao resultado do período em função de sua incorrência e da vinculação da despesa à receita, independentemente de seus reflexos nas disponibilidades.

Contabilidade Privada
Ano: 2010
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca do conceito, do objetivo e da composição do balanço patrimonial das companhias, julgue os próximos itens.

As contas do ativo compreendem as aplicações de recursos em bens e direitos.

Contabilidade Privada
Ano: 2010
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A partir do balancete de verificação apresentado acima, em que os valores estão em reais, julgue os itens que se seguem.

O valor do lucro líquido do período é igual a R$ 68.800,00.

Contabilidade Privada
Ano: 2010
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A partir do balancete de verificação apresentado acima, em que os valores estão em reais, julgue os itens que se seguem.

O valor do ativo não circulante é igual a R$ 11.000,00.

10 Q205082
Contabilidade Privada
Ano: 2010
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A partir do balancete de verificação apresentado acima, em que os valores estão em reais, julgue os itens que se seguem.

O saldo total das contas que representam o passivo não circulante é igual a R$ 3.500,00.