
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A propósito da legislação societária compreendida na Lei n.º 6.404/1976 e demais normas aplicáveis à contabilidade das empresas, julgue os itens subseqüentes.

A demonstração de origens e aplicações de recursos (DOAR) visa divulgar as fontes de recursos que ampliam a folga financeira de curto prazo da empresa — capital circulante líquido — e as aplicações de recursos que consomem essa folga.
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Quanto à elaboração e divulgação do fluxo de caixa e à demonstração de origens e aplicação de recursos (DOAR), julgue os itens subseqüentes.

Enquanto o fluxo de caixa apresenta a variação do capital circulante líquido, a DOAR apresenta a movimentação econômica do período.

Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A respeito de demonstrações contábeis, registros de operações, levantamentos e sistemas de inventário, julgue os itens a seguir.

O registro da despesa com depreciação deverá ser incorporado ao ativo permanente e ao resultado do período. Em ambos os casos, essa operação representa uma redução. Na demonstração de origens e aplicação de recursos, o valor da depreciação deverá ser adicionado ao valor do lucro para efeito de apuração do lucro ajustado.

Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)


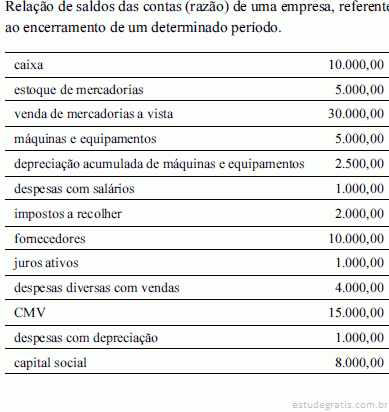
Com base nas informações acima, julgue os itens que se seguem.

Efetuada a apuração de resultado, a empresa apresenta lucro operacional líquido de R$ 10.000,00; logo, o total do passivo no balanço patrimonial é de R$ 30.000,00.

Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)


Após o levantamento do balancete de verificação acima, observou-se que o estoque final de mercadorias somava R$ 4.000,00 e o CMV era de R$ 5.000,00. Nesse balancete, identifique os grupamentos e julgue os itens a seguir.

O passivo circulante totalizou R$ 6.000,00 e o patrimônio líquido, R$ 17.000,00; logo, o passivo total é de R$ 23.000,00.

Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)


Após o levantamento do balancete de verificação acima, observou-se que o estoque final de mercadorias somava R$ 4.000,00 e o CMV era de R$ 5.000,00. Nesse balancete, identifique os grupamentos e julgue os itens a seguir.

O ativo circulante e o ativo permanente totalizam R$ 20.000,00 e R$ 5.000,00, respectivamente; portanto, o total do ativo é R$ 25.000,00.

Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A empresa comercial ALFAX compra e vende sapatos masculinos. O contabilista utiliza o sistema de inventário periódico, isto é, durante o período registra as aquisições de produtos na conta compras e faz contagem física do estoque no final do período para ajuste da conta mercadorias para venda. A conta mercadoria para venda, em 31 de março, apresentava um saldo de R$ 18.000,00 (estoque inicial). No mês de abril, do mesmo ano a empresa vendeu R$ 50.000,00 em sapatos, tendo recebido 80% a vista, e o restante para ser recebido em 60 dias, e comprou novo lote de sapatos no valor de R$ 10.000,00. No final do mês, o estoque levantado foi igual a R$ 4.000,00.

Com base nas informações apresentadas na situação hipotética acima, julgue os itens que se seguem....

Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Plano de contas é o agrupamento ordenado de todas as contas que serão utilizadas pela contabilidade dentro de determinada empresa. Em relação aos planos e ao funcionamento das contas, julgue os itens seguintes.

Um contabilista, ao elaborar o plano de contas de uma indústria de produtos eletrônicos, deverá incluir as contas ICMS a Recolher (haverá circulação de mercadorias) e IPI a Recolher (haverá industrialização de bens).

Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Plano de contas é o agrupamento ordenado de todas as contas que serão utilizadas pela contabilidade dentro de determinada empresa. Em relação aos planos e ao funcionamento das contas, julgue os itens seguintes.

As dívidas e obrigações da empresa fazem parte das contas do passivo.

10 Q205156
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Plano de contas é o agrupamento ordenado de todas as contas que serão utilizadas pela contabilidade dentro de determinada empresa. Em relação aos planos e ao funcionamento das contas, julgue os itens seguintes.

O saldo das contas de despesa têm natureza credora.