Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca da estrutura do plano de contas de uma empresa comercial, julgue os itens a seguir.

A provisão para desvalorização de estoque de mercadorias é uma conta de ativo de natureza credora.
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca da estrutura do plano de contas de uma empresa comercial, julgue os itens a seguir.

Ao ser controlado pelo sistema periódico, o estoque de mercadorias não proporcionará o valor do custo de mercadorias vendidas no ato da venda.

Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca da estrutura do plano de contas de uma empresa comercial, julgue os itens a seguir.

A equivalência patrimonial será registrada no ativo e no resultado.

Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca da estrutura do plano de contas de uma empresa comercial, julgue os itens a seguir.

Ao se registrar a depreciação acumulada de itens do ativo circulante, há decréscimo tanto no resultado como no ativo permanente.

Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

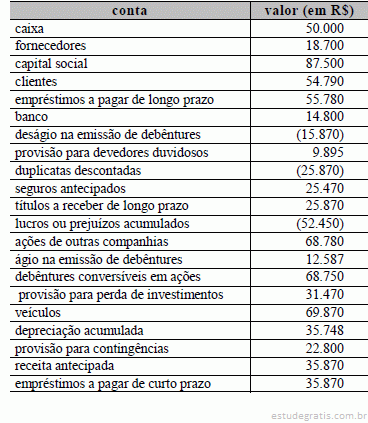
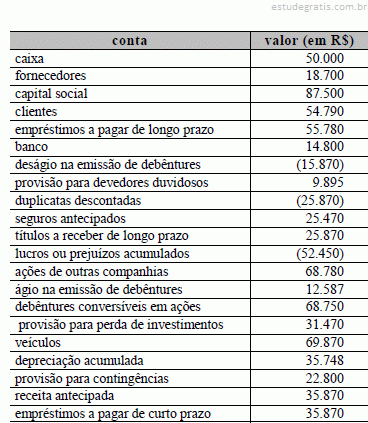
Considerando as informações do quadro acima, julgue os itens seguintes.

O total do passivo circulante é de R$ 166.120.

Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considerando as informações do quadro acima, julgue os itens seguintes.

O total do ativo circulante é de R$ 109.295.

Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

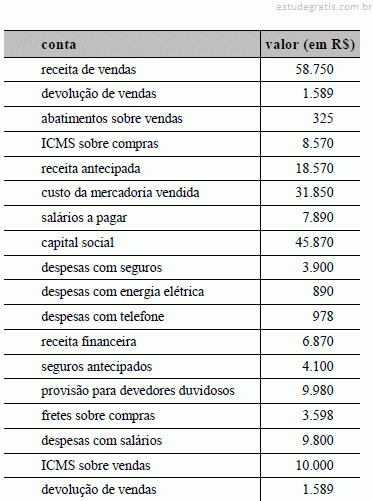
Considerando que os dados acima apresentados correspondem a uma parcela das contas de determinada empresa, julgue os itens a seguir.

A receita líquida de vendas corresponde a R$ 46.836.

Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando as disposições legais em vigor e os ensinamentos da literatura contábil relativamente aos procedimentos de análise e conciliações contábeis, bem como ao balancete de verificação do razão, julgue os itens que se seguem. O balancete de verificação do razão é a relação de contas, com seus respectivos saldos, extraída dos registros contábeis em determinada data, devendo ser levantado, no mínimo mensalmente, e com um grau de detalhamento consentâneo com sua finalidade.
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando as disposições legais em vigor e os ensinamentos da literatura contábil relativamente aos procedimentos de análise e conciliações contábeis, bem como ao balancete de verificação do razão, julgue os itens que se seguem. O objetivo principal do balancete de verificação é comprovar a estrita obediência ao método das partidas dobradas durante o período, ou seja, demonstrar a igualdade entre os totais de saldos credores e devedores do razão geral antes da elaboração do balanço patrimonial e da demonstração do resultado.
10 Q204630
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com fulcro nos ensinamentos dos autores de contabilidade, relativamente às contas e ao plano de contas, julgue os itens subseqüentes. O plano de contas deve ser organizado de tal forma que as contas sejam classificadas, sempre que possível, na mesma ordem e nos mesmos grupos em que elas devem aparecer nas demonstrações contábeis, especialmente no balanço patrimonial e na demonstração do resultado do exercício, a fim de facilitar a elaboração destas.