
Contabilidade Privada
Ano: 2010
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

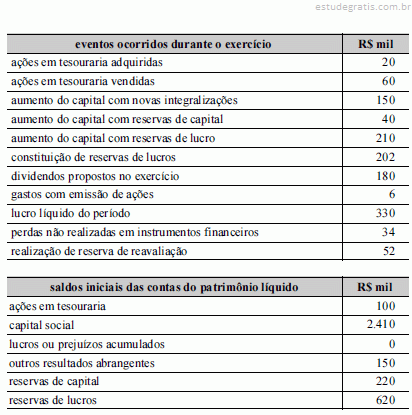
Considere que as informações acima tenham sido obtidas da demonstração das mutações do patrimônio líquido de uma empresa hipotética, referentes ao ano de 2009. Com base apenas nessas informações e sem considerar quaisquer outros efeitos fiscais, julgue os itens a seguir.

O resultado abrangente do período acrescentou R$ 40 mil ao saldo inicial da conta.

Contabilidade Privada
Ano: 2010
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Em cada um dos itens seguintes, é apresentada uma situação hipotética que não está relacionada com combinações de negócios, seguida de uma assertiva a ser julgada.

Determinada entidade, ao realizar os testes para a recuperabilidade de seus ativos, não encontrou mercado ativo para sua unidade geradora de caixa, estimando, porém, que o correspondente valor em uso era de R$ 10 milhões. O valor contábil líquido da unidade geradora de caixa registrava R$ 12 milhões. Nessa situação, a entidade deveria reconhecer o fato com reduções no ativo e no resultado do período pelo valor da diferença de R$ 2 milhões.

Contabilidade Privada
Ano: 2010
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os itens a seguir, relativos ao reconhecimento e à mensuração de contas patrimoniais.

Se a entidade não tiver direito incondicional de diferir a liquidação do passivo durante pelo menos doze meses após a data do balanço, esse passivo deverá, obrigatoriamente, ser classificado como circulante.

Contabilidade Privada
Ano: 2010
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os itens a seguir, relativos ao reconhecimento e à mensuração de contas patrimoniais.

Na conta numerário em trânsito, são registradas as remessas de dinheiro para filiais, feitas por meio de cheques, justificando-se, portanto, a classificação da conta entre as disponibilidades da empresa.

Contabilidade Privada
Ano: 2010
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os itens a seguir, relativos ao reconhecimento e à mensuração de contas patrimoniais.

Benfeitorias em propriedades de terceiros é uma conta classificada no grupo intangível do ativo não circulante e destina-se a registrar as construções em terrenos alugados e as instalações e outras benfeitorias em prédios e edifícios alugados, de uso administrativo ou de produção, desde que atendam aos critérios de reconhecimento de um ativo imobilizado.

Contabilidade Privada
Ano: 2010
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os itens a seguir, relativos ao reconhecimento e à mensuração de contas patrimoniais.

No caso de existir um contrato oneroso, isto é, um contrato que não pode ser cancelado sem se pagar compensação a outra parte, a obrigação contábil será reconhecida e mensurada como provisão no passivo.

Contabilidade Privada
Ano: 2010
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os itens a seguir, relativos ao reconhecimento e à mensuração de contas patrimoniais.

Empréstimos e financiamentos, fornecedores, imposto de renda e contribuição social diferidos e outras obrigações fiscais são contas classificáveis no passivo circulante.

Contabilidade Privada
Ano: 2010
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os itens a seguir, relativos ao reconhecimento e à mensuração de contas patrimoniais.

As compras, ainda não recebidas, cujo transporte seja de responsabilidade do vendedor (FOB-destino) e as mercadorias recebidas de terceiros, em consignação, não devem ser incluídas no valor do estoque da empresa.

Contabilidade Privada
Ano: 2010
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Os critérios de avaliação de ativos e de registro de passivos obedecem ao regime de competência e possuem orientações específicas definidas em norma. Acerca da avaliação de ativos e do registro de passivos, julgue os itens a seguir.

A avaliação de empréstimos e financiamentos contraídos e que estejam sujeitos a atualização monetária ocorre pelo valor histórico até a data do balanço; assim, a variação monetária, caso exista, deve ser contabilizada em conta específica de patrimônio líquido.

10 Q204792
Contabilidade Privada
Ano: 2010
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Os critérios de avaliação de ativos e de registro de passivos obedecem ao regime de competência e possuem orientações específicas definidas em norma. Acerca da avaliação de ativos e do registro de passivos, julgue os itens a seguir.

O valor justo (fair value) deve ser adotado para avaliação dos ativos biológicos classificados no ativo imobilizado.