
Contabilidade Privada
Ano: 2002
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os itens abaixo, relativos à planificação contábil padrão e à função e ao funcionamento das contas no âmbito das normas gerais de contabilidade das entidades fechadas de previdência privada (EFPPs), nos termos da Portaria MPAS n.º 4.858/1998.

O plano de contas está formado por codificação numérica constituída por nove dígitos.
Contabilidade Privada
Ano: 2002
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considerando a Portaria MPAS n.o 4.858/1998, julgue os itens a seguir, relativos à contabilidade.

Os encargos financeiros decorrentes da aquisição de bens e direitos prontos para uso devem ser contabilizados como despesa do período de utilização do crédito ou financiamento.

Contabilidade Privada
Ano: 2002
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considerando a Portaria MPAS n.o 4.858/1998, julgue os itens a seguir, relativos à contabilidade.

Os gastos normais com manutenção e conservação de bens próprios e(ou) locados pela entidade são registrados em conta de despesa do programa previdencial.

Contabilidade Privada
Ano: 2002
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considerando a Portaria MPAS n.o 4.858/1998, julgue os itens a seguir, relativos à contabilidade.

As benfeitorias realizadas em imóveis de terceiros são registradas no ativo permanente diferido e devem ser amortizadas de acordo com o prazo de locação.

Contabilidade Privada
Ano: 2002
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considerando a Portaria MPAS n.o 4.858/1998, julgue os itens a seguir, relativos à contabilidade.

As despesas assistenciais ainda não-incorridas e não-pagas devem figurar no passivo operacional de uma entidade.

Contabilidade Privada
Ano: 2002
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considerando a Portaria MPAS n.o 4.858/1998, julgue os itens a seguir, relativos à contabilidade.

O passivo operacional de uma entidade registra as obrigações decorrentes de: benefícios de seus participantes, salários dos empregados da entidade, prestações de serviços por terceiros (pessoa física ou jurídica), obrigações fiscais, financiamentos de aplicações de recursos em renda fixa ou variável, investimentos imobiliários, operações com participantes, operações com patrocinadora, financiamentos para aquisições de direitos do ativo permanente e recebimentos de receitas antecipadas.

Contabilidade Privada
Ano: 2002
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os itens a seguir, relativos à contabilidade geral.

As contas de ativo serão debitadas para aumento de saldo, exceto nos casos das retificadoras.

Contabilidade Privada
Ano: 2002
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os itens que se seguem, acerca da contabilidade nos termos da Lei das S.A.

Serão classificadas como resultados de exercício futuro as receitas de exercícios futuros, diminuídas dos custos e despesas a elas correspondentes, mesmo na hipótese de tais receitas ainda não terem sido recebidas.

Contabilidade Privada
Ano: 2002
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Ainda com referência à contabilidade geral, julgue os itens subseqüentes.

No balanço, os direitos e títulos de crédito, e quaisquer valores mobiliários que não forem classificados como investimentos, são avaliados pelo custo de aquisição ou pelo valor do mercado, se este é menor; são excluídos os já prescritos e feitas as provisões adequadas para ajustá-lo ao valor provável de realização, e é admitido o aumento do custo de aquisição, até o limite do valor do mercado, para registro de correção monetária, variação cambial ou juros acrescidos.

10 Q201416
Contabilidade Privada
Ano: 2002
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

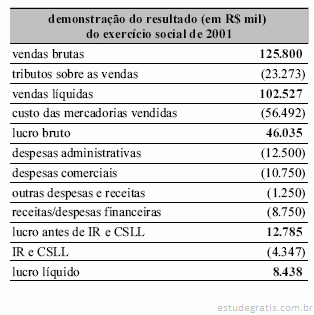
A respeito da demonstração de resultado acima apresentada, julgue os seguintes itens.

Em despesas administrativas, devem ser incluídas apenas as relativas a serviços de terceiros utilizados na administração da empresa.