
Contabilidade Privada
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considerando os princípios fundamentais de contabilidade e os conceitos gerais referentes ao patrimônio, julgue os itens a seguir.

Enquanto o patrimônio compreende o conjunto dos recursos e aplicações de uma entidade, o capital autorizado corresponde ao montante dos aportes com que os acionistas já se comprometeram no boletim de subscrição.
Contabilidade Privada
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

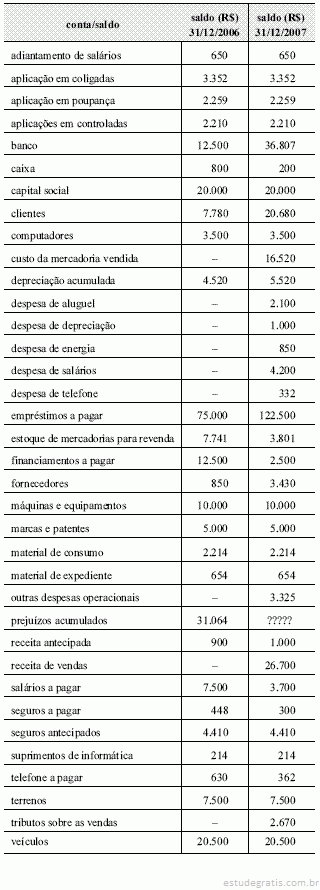
A tabela ao lado apresenta a movimentação das contas de uma empresa no ano 2007. O saldo em 31/12/2006 foi apresentado após a elaboração da DRE e o saldo em 31/12/2007, antes da apuração do resultado do exercício. Com base nos dados apresentados na referida tabela, julgue os itens subseqüentes, acerca da análise e conciliação de contas.

O volume de pagamento de seguros no período corresponde a R$ 448,00.

Contabilidade Privada
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com relação a orçamento e finanças, julgue os itens subseqüentes.

O índice de cobertura de juros mede a capacidade da empresa de arcar com suas obrigações anuais com as instituições fornecedoras de créditos. Para a apuração desse índice considera-se o lucro, sem os impostos, dividido pelo montante de encargos de juros anuais.

Contabilidade Privada
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com relação a gestão contábil e financeira, julgue os itens a seguir.

O gestor financeiro é essencial para a condução e verificação da implementação das estratégias vinculadas a planejamento financeiro, de investimentos e de financiamentos. Desse modo, para o gestor atingir seus objetivos de eficiência, eficácia e efetividade, é necessário o acesso aos demonstrativos contábeis. Os demonstrativos contábeis e relatórios emitidos podem ser adaptados para que o gestor entenda a linguagem técnica de maneira mais simplificada.

Contabilidade Privada
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com relação a especificidades da evidenciação contábil, julgue os itens que se seguem.

Devem ser divulgados em nota explicativa os ônus reais constituídos sobre elementos do ativo, as garantias prestadas a terceiros e outras responsabilidades eventuais ou contingentes existentes.

Contabilidade Privada
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

O registro dos eventos contábeis segue o que preconiza o método das partidas dobradas. Acerca desse tema, julgue os itens subseqüentes.

O registro do adiantamento de salários deve ser a débito do passivo circulante e a crédito do disponível.

Contabilidade Privada
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A Comissão de Valores Mobiliários (CVM) tem poderes para disciplinar, normatizar e fiscalizar a atuação dos diversos integrantes do mercado de capitais no Brasil. Acerca desse assunto, julgue os itens a seguir.

Enquanto a CVM não regulamentar acerca da avaliação de ativos e passivos caberá aos auditores independentes avaliar quanto à razoabilidade e pertinência as premissas e fundamentos apresentados pela empresa auditada que justificam as estimativas contábeis relativas ao cálculo dos ajustes a valor presente, inclusive as taxas de descontos adotadas.

Contabilidade Privada
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A respeito da conversçao de demonstrações contábeis em moedas estrangeiras e dos princípios internacionais de contabilidade, julgue os itens subsequentes.

No caso de empresas que operam em países de economia hiperinflacionária, as receitas e despesas devem ser convertidas para moeda nacional pela taxa de câmbio das transações ou pela taxa de câmbio média do período, quando essas não apresentarem grande volatilidade.

Contabilidade Privada
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca dos tributos e de sua influência na apuração do resultado das empresas, julgue os itens subseqüentes.

Para efeito de apuração do imposto de renda das empresas optantes pelo lucro real, o montante equivalente a despesa com provisão para devedores duvidosos deve ser um dos itens de adição ao lucro apurado na Demonstração do Resultado do Exercício. Essa adição fundamenta-se na indedutibilidade dessa despesa para fins de apuração do lucro real.

10 Q197275
Contabilidade Privada
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca da fusão, cisão e incorporação de empresas e da consolidação de demonstrações contábeis, julgue os itens a seguir.

Nas operações de incorporação, as ações ou quotas de capital da sociedade a ser incorporada, que forem de propriedade da sociedade incorporadora, poderão ser extintas ou substituídas por ações em tesouraria da incorporadora. Tal operação restringe-se ao limite dos lucros acumulados e reservas, exceto a legal, e obedece ao protocolo de incorporação.