
5291 Q213369
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca dos registros contábeis e seus reflexos na estrutura patrimonial, julgue os itens a seguir.

Ao omitir a provisão para pagamento de juros correspondentes à remuneração de debêntures, a empresa esta subestimando suas obrigações.
5292 Q213286
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

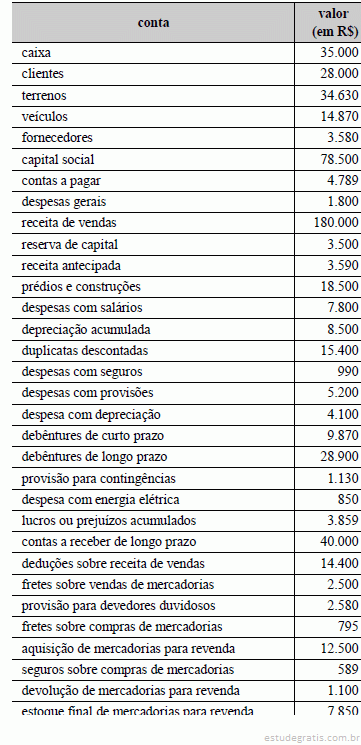
Considerando as informações apresentadas no quadro acima, julgue os itens a seguir.

O registro da provisão para imposto de renda proporcionará um acréscimo ao passivo circulante. Esse registro aumentará o índice de liquidez geral.

5293 Q213265
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Os saldos de algumas contas de uma empresa comercial, ao final do exercício, após a apuração do resultado, estão mostrados no quadro acima. Considerando esses dados, julgue os itens a seguir.

A provisão, na parcela não-utilizada no exercício subseqüente, será transferida diretamente para o resultado acumulado, e não será computada para efeito de distribuição do resultado aos acionistas.

5294 Q213242
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca da elaboração das demonstrações contábeis segundo a Lei n.º 6.404/1976 e legislação correlata, julgue os itens que se seguem.

Ao registrar a provisão para contingências, a empresa reduz o valor de seu resultado e aumenta seu passivo.

5295 Q213230
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

No que se refere à elaboração das demonstrações contábeis, julgue os itens a seguir.

A conta provisão para devedores duvidosos só poderá ser registrada quando a empresa possuir histórico de inadimplência.

5296 Q213221
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca dos registros contábeis de empresas comerciais, de seus livros fiscais, da avaliação de ativos, da influência do ICMS e das demonstrações contábeis, julgue os itens seguintes.

As contas registradas no patrimônio líquido incluem a provisão para contingências. Essa conta representa o reconhecimento de provável perda futura.

5297 Q213208
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

De acordo com a estrutura conceitual básica da contabilidade e com os princípios fundamentais dessa área do conhecimento, julgue os itens a seguir.

São princípios fundamentais da contabilidade: continuidade, oportunidade e prudência.

5298 Q213065
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)


Os saldos dos financiamentos incluem principal, atualização monetária e juros até a data do balanço. As provisões são constituídas para os saldos devedores de financiamentos imobiliários com três ou mais parcelas vencidas. Quando os saldos devedores são atualizados, as provisões correspondentes também o são. A partir dessas informações, julgue os itens a seguir.

O princípio contábil da prudência fundamenta a constituição da provisão.

5299 Q212873
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca dos princípios contábeis, julgue o item seguinte.

O registro de um bem pelo seu custo de aquisição e a atualização periódica de seu valor, por efeito da inflação, estão em consonância com dois princípios contábeis: registro pelo valor original e atualização monetária.

5300 Q212834
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Segundo Hilário Franco, a Contabilidade é a ciência que estuda e controla as variações no patrimônio das entidades econômicoadministrativas, através de um conjunto sistematizado de preceitos e normas próprias. Acerca desse assunto, julgue os itens que se seguem.

Princípios contábeis são regras básicas que dão condições para que os contadores executem de maneira uniforme a escrituração, a apuração de resultados e a apresentação das demonstrações contábeis.