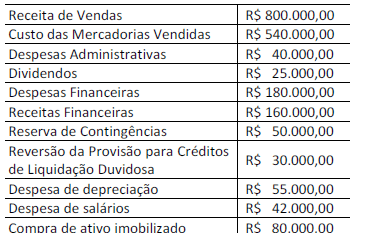
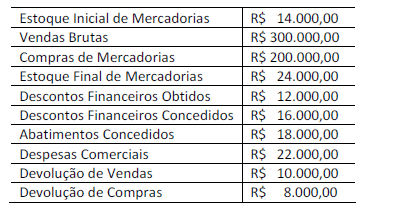
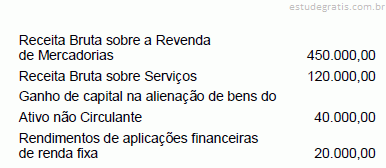
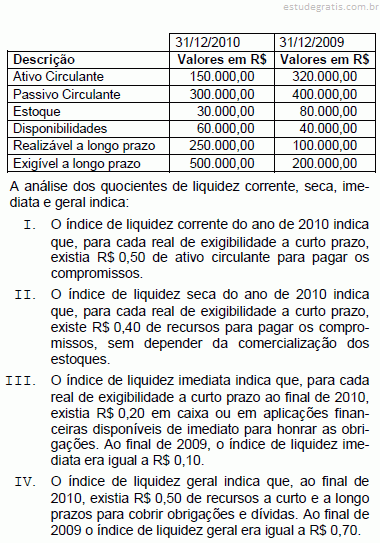
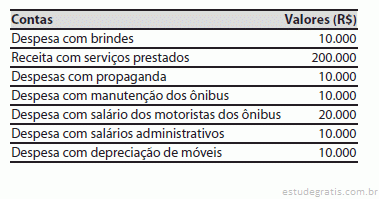
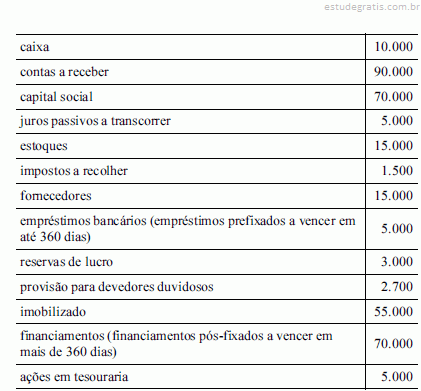
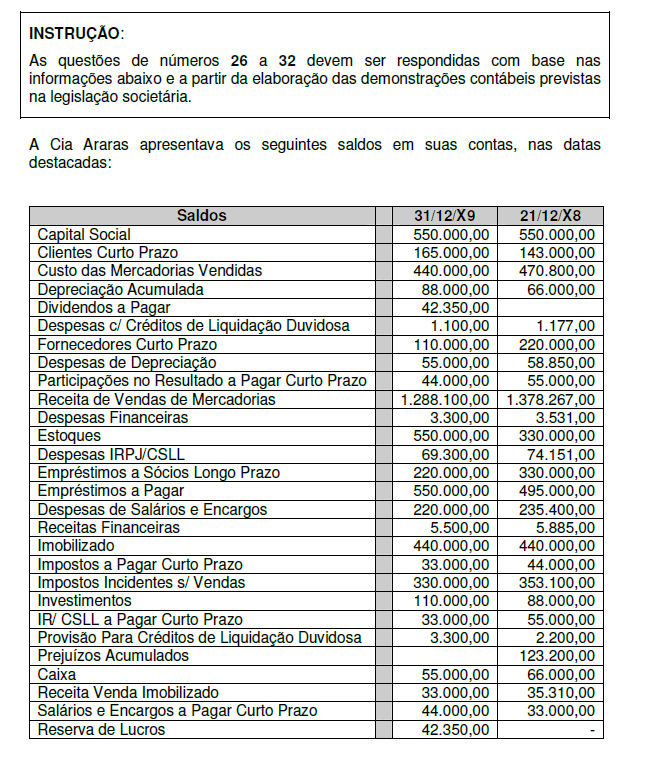
Deduzindo-se da Receita Bruta de Vendas os impostos incidentes sobre as vendas, os abatimentos concedidos incondicionalmente e as vendas canceladas, obtém-se:
Determinada empresa adquire matérias-primas a prazo para o seu processo de produção. Os juros de financiamento relativo à compra de matérias-primas são considerados:
Banca:
Fundação de Estudos e Pesquisas Sócio-Econômicos (FEPESE)
Analise as afirmativas abaixo sobre o Regime de Competência: 1. Os eventos são registrados no momento em que acontece o fato gerador. 2. Os eventos são registrados no momento em que acontece o recebimento ou desembolso de recursos. 3. Gera informações aos usuários tanto sobre transações passadas quanto futuras. 4. Pressupõe a confrontação das receitas com as despesas. Assinale a alternativa que indica todas as afirmativas corretas.
Banca:
Fundação de Estudos e Pesquisas Sócio-Econômicos (FEPESE)
Assinale a alternativa que apresenta uma discriminação ou especificação da despesa por elementos nas categorias econômicas classificadas das despesas correntes.
Banca:
Centro de Produção da Universidade Federal do Rio de Janeiro (CEPERJ)
A Empresa Comercial ABC Ltda., em 05/07/2013, adquiriu para revenda 100 cadeiras de balanço ao preço unitário de R$ 1.250,00, com IPI incidente de 10%. Em 20/07, vendeu para um determinado cliente seis unidades a um preço unitário de R$ 1.875,00. Sabendo-se que nas operações de compra e venda o ICMS era de 18%, o lucro bruto auferido na operação foi igual a:
Banca:
Centro de Produção da Universidade Federal do Rio de Janeiro (CEPERJ)
Em 01/09/2013, o saldo da conta Duplicatas a Receber de uma determinada empresa comercial era de R$ 108.000,00. Durante o mês, foram registradas as seguintes operações: - venda de mercadorias no montante de R$ 1.170.000,00, sendo que 60% foram realizadas à vista; - recebimento de clientes de vendas realizadas nos meses anteriores no valor de R$ 92.000,00; - desconto de duplicatas no Banco Comercial no montante de R$ 240.000,00; - quitação pelos clientes das duplicatas descontadas anteriormente nas datas de vencimento, no montante de R$ 190.000,00; - devolução do Banco das duplicatas descontadas anteriormente, não quitadas pelos clientes. Com esses dados, pode-se afi rmar que o saldo da conta Duplicatas a Receber, em 30/09/2013 era de:
Banca:
Centro de Produção da Universidade Federal do Rio de Janeiro (CEPERJ)
Conforme facultado pela legislação societária e deliberado pela sua Assembleia Geral, a Companhia Alvorada destinou uma parcela do lucro líquido apurado num determinado exercício social para a constituição de uma Reserva para Contingências. Entretanto, se no exercício subsequente deixarem de existir os motivos que justifi caram anteriormente sua constituição, a respectiva reserva deverá ser revertida tendo como contrapartida:
A empresa Sol & Chuva S.A. possuía, em 31/12/2013, em seu ativo imobilizado, um imóvel com as seguintes informações, após o reconhecimento da despesa de depreciação para o ano de 2013:
Custo de aquisição ........................................................................................................................ R$ 1.000.000
Atenção: Para responder às questões de números 33 e 34, considere as informações abaixo.
A empresa Boas Ideias adquiriu, em 02/01/2013, uma Marca por R$ 300.000 à vista. Adicionalmente, a empresa incorreu em gastos de R$ 50.000 para registro dessa Marca. Na data da aquisição, a empresa Boas Ideias estimou que a vida útil da Marca era indefinida.
Em 31/12/2013, ao realizar o teste de recuperabilidade do ativo (impairment), a empresa Boas Ideias obteve as seguintes informações:
Valor em uso da Marca: R$ 320.000.
Valor justo líquido das despesas de venda: R$ 290.000.
Pela análise do teste de impairment, a empresa Boas Ideias
Em 01/01/2013, a empresa Full S.A. adquiriu um caminhão pipa por meio de arrendamento mercantil financeiro. O caminhão será pago em 4 prestações anuais, iguais e consecutivas de R$ 50.000 cada, vencendo a primeira em 31/12/2013. Na data da aquisição o valor justo era R$ 170.000 e o valor presente das prestações era R$ 173.000.
Sabendo que a taxa efetiva de juros era de 6,83% ao ano, que a vida útil do caminhão pipa era 10 anos e que a empresa pretende ficar com o bem no final do contrato, a empresa Full S.A. reconheceu, no ano de 2013, uma despesa
Atenção: Para responder às questões de números 29 e 30, considere as informações abaixo. A Cia. Europeia adquiriu 40% das ações da Cia. Sem Cheiro por R$ 5.500.000. Na data da aquisição, o Patrimônio Líquido da Cia. Sem Cheiro era R$ 6.000.000 e o valor justo líquido dos ativos e passivos identificáveis da Cia. Sem Cheiro era R$ 9.000.000. Sabendo que a Cia. Sem Cheiro, em 2013, apurou um lucro líquido de R$ 800.000 e distribuiu e pagou dividendos no valor de R$ 300.000, a Cia. Europeia reconheceu, em 2013, receita de
Banca:
Assessoria em Organização de Concursos Públicos (AOCP)
Considerando a hipótese de determinado órgão público, no ano de 2014, decidir aumentar sua participação no capital de uma empresa pública, cujo objeto social seja de operações bancárias, é correto afirmar que, no orçamento desse órgão público, esse valor será classificado como
A Cia. INVEST S.A. adquiriu, em 31/12/2012, 80% das ações da Cia. ALVORADA por R$ 17.000.000,00 à vista. Na data da aquisição, o Patrimônio Líquido da Cia. ALVORADA era R$ 10.000.000,00 e o valor justo líquido dos ativos e passivos identificáveis dessa Cia. era R$ 15.000.000,00, cuja diferença foi decorrente de um terreno.
Sabendo que a Cia. INVEST S.A. adquiriu o controle da Cia. ALVORADA e que a participação dos não controladores é avaliada de acordo com sua participação no valor justo líquido dos ativos e passivos identificáveis, é correto afirmar que, ao elaborar as suas demonstrações contábeis consolidadas em 31/12/2012, a Cia. INVEST S.A. reconheceu como Ativo Intangível − ágio derivado de rentabilidade futura, o valor de
A Cia. Longo Prazo realizou, em 31/12/2013, uma venda no valor total de R$ 400.000,00. Recebeu R$ 100.000,00 à vista e o restante será recebido em 30/04/2015, embora o prazo normalmente concedido pela empresa fosse de 120 dias. Se o cliente tivesse efetuado a compra à vista, ele pagaria R$ 345.000,00. Com base nestas informações e na regulamentação vigente, a Cia. Longo Prazo reconheceu, no momento da venda, uma receita de vendas de
A Cia. Compra & Vende reconheceu, durante o ano de 2013, R$ 5.000.000,00 em vendas realizadas. Adicionalmente, durante 2013, reconheceu as seguintes operações: devoluções de vendas de R$ 250.000,00; abatimento sobre vendas de R$ 100.000,00; impostos sobre vendas de R$ 950.000,00; comissões sobre as vendas realizadas de R$ 150.000,00; frete sobre as vendas realizadas de R$ 70.000,00; estimativa para perdas com créditos de liquidação duvidosa de R$ 90.000,00; salário dos administradores de R$ 360.000,00. Sabendo que o custo das mercadorias vendidas foi R$ 2.720.000,00, é correto afirmar que a receita líquida e o lucro bruto apurados pela Cia. Compra & Venda, no ano de 2013, foram, respectivamente,
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base na tabela acima, que mostra a situação contábil da Cia. ABC Ltda. após a apuração e antes da distribuição do resultado do exercício findo em 31/12/2013, julgue os próximos itens.
A Cia. ABC Ltda. não poderá compensar os prejuízos acumulados com o resultado do exercício.
Banca:
Fundação de Apoio à Educação e ao desenvolvimento Tecnológico do RN (FUNCERN)
Uma sociedade comercial apresentou o Balancete de Verificação com os saldos das contas em 30 de dezembro de 2013, como segue:
O saldo inicial do estoque de mercadorias, conforme Balancete de Verificação acima, é de R$25.000,00 e, após a elaboração do inventário, verificou-se que o saldo final das mercadorias era de R$12.000,00. Com base nessas informações, é correto afirmar que o lucro bruto da sociedade, ao final do período, é de
Banca:
Intituto de Desenvolvimento Educacional, Cultural e Assistencial Nacional (IDECAN)
Uma empresa apresentou em 31/12/2013 a seguinte Demonstração do Resultado do Exercício, em Reais:
A conta Despesas Gerais é constituída por: Provisão para Créditos de Liquidação Duvidosa: R$ 4.000,00, Despesas de Salários: R$ 36.000,00 e Perda por Irrecuperabilidade de Ativos: R$ 10.000,00. Com base nas informações e seguindo as recomendações do Pronunciamento Técnico CPC 03 – Demonstração dos Fluxos de Caixa, o valor total (em Reais) dos ajustes para conciliação entre o Lucro Líquido e o Fluxo de Caixa operacional na Demonstração dos Fluxos de Caixa elaborada de acordo com o método Indireto, em 31/12/2013, é de
Banca:
Intituto de Desenvolvimento Educacional, Cultural e Assistencial Nacional (IDECAN)
Em 31 de dezembro de 2010, uma companhia aberta apresentava o seguinte balanço patrimonial:
No ano de 2011, a empresa auferiu lucro líquido de R$ 60.000,00. Considerando que a empresa determina a distribuição de dividendos mínimos obrigatórios de 25% do lucro líquido ajustado, o montante distribuído como dividendos em 2011 foi de
Banca:
Fundação para o Vestibular da Universidade Estadual Paulista (VUNESP)
Em 31 de dezembro de 2011, uma determinada empresa de serviços (Investidora) mantinha em sua contabilidade um investimento da ordem de R$ 1 milhão, equivalente a 10% do capital social de uma Empresa do mesmo ramo (Investida). No início do exercício de 2012, a Investidora adquiriu mais 70% do Patrimônio Líquido da Investida, que era representado única e exclusivamente pela conta de Capital no valor de R$ 10 milhões. Sabendo-se que • esse investimento era mantido pelo método de custo, uma vez que não era relevante e a Investidora não mantinha qualquer controle sobre as decisões da Investida; • a aquisição foi realizada por R$ 7 milhões; • a Investidora passou a ser controladora da sua Investida, inclusive com a tomada de decisões estratégicas; • o Lucro Líquido ...
Banca:
Fundação de Estudos e Pesquisas Sócio-Econômicos (FEPESE)
Analise as afirmativas abaixo: 1. Lucros são entradas de elementos para o ativo da empresa, na forma de bens ou direitos que sempre provocam aumento da situação líquida. 2. Despesa é o gasto incorrido para, direta ou indiretamente, gerar receitas. 3. São exemplos de bens intangíveis: direitos sobre marcas, patentes, direitos autorais, ponto comercial. Assinale a alternativa que indica todas as afirmativas corretas.
Banca:
Instituto de Estudos Superiores do Extremo Sul (IESES)
Tem saldo credor, é lançado nos sistemas de contas Patrimonial e Financeiro, tem como finalidade o registro das variações ativas orçamentárias, estamos falando da classe/grupo:
Banca:
Fundação para o Vestibular da Universidade Estadual Paulista (VUNESP)
Assinale a alternativa que preenche corretamente a lacuna. O que caracteriza a____________ é “o fato de ela tratar de expirações de fatores de serviços, direta ou indiretamente relacionados com a produção e a venda do produto (ou serviço) da entidade”.
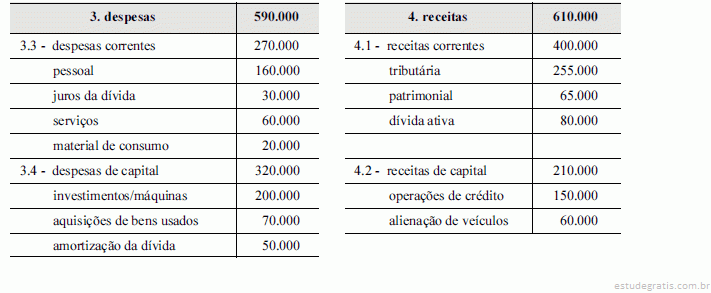
Um determinado município apresentou os seguintes dados referentes à execução orçamentária ao final do exercício financeiro de 2013.
De acordo com a classificação da Receita e Despesa Orçamentárias em categorias econômicas, baseando-se nas informações apresentadas, qual o valor das Receitas Correntes e das Despesas de Capital, respectivamente?
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação a receitas e despesas e a seus reconhecimentos, julgue os itens a seguir. As despesas pagas antecipadamente, como aplicação de recursos em despesas do exercício seguinte, representam obrigações quitadas antes do vencimento, cujos fatos geradores já ocorreram.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca de endividamento das empresas, seus custos, itens do patrimônio líquido e demonstração do resultado abrangente, julgue os itens seguintes. Em uma empresa industrial, as despesas de aluguéis da fábrica são computadas como custos indiretos de fabricação.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os seguintes itens, relativos aos aspectos inerentes ao grupo contábil do ativo e às suas respectivas contas. Uma empresa deve contabilizar o IPI pago na aquisição de estoques como custo incluído na demonstração do resultado do exercício (DRE), após a apuração da receita líquida de vendas, considerado o custeio por absorção.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base na tabela acima, que apresenta os saldos, em reais, das contas contábeis da Cia. ABC S/A, ainda não encerrados contabilmente, referentes ao exercício findo em 31/12/2013, julgue os itens a seguir.
Considere que um item de ativo intangível tenha sido reconhecido inicialmente em janeiro de 2013. Nesse caso, é necessário o registro de despesa de amortização no exercício, em contrapartida de uma conta de amortização acumulada.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base na tabela acima, que apresenta os saldos, em reais, das contas contábeis da Cia. ABC S/A, ainda não encerrados contabilmente, referentes ao exercício findo em 31/12/2013, julgue os itens a seguir.
O resultado do exercício inviabiliza a constituição da reserva legal no período.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No que concerne a aplicação do método da equivalência patrimonial na avaliação de investimentos realizados por companhias abertas, julgue os itens seguintes. Os dividendos declarados pela investida em favor da investidora provocam, na contabilidade da investidora, um registro a débito de uma conta patrimonial que representa o direito de receber os dividendos e a crédito de uma conta de resultado que representa o reconhecimento da receita gerada na transação.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens subsequentes, a respeito de passivos de companhias abertas. Uma eventual valorização do real frente ao dólar provocará o aumento do valor do passivo exigível de uma companhia que possui empréstimos a pagar em dólar e a consequente diminuição do resultado do período em que ocorreu essa valorização.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os próximos itens, acerca do ativo imobilizado de companhias abertas. O valor contábil de um ativo imobilizado é o valor pelo qual ele é reconhecido na contabilidade, sendo deduzido da depreciação acumulada e da perda, também acumulada, por redução ao valor recuperável.
Uma companhia que adota, na demonstração do resultado do período, o método da função da despesa na classificação das contas, apresentou as seguintes informações: Custo das vendas 200,00 Custo dos serviços 50,00 Outras despesas 10,00 Outras receitas 20,00 Receita de serviços 150,00 Receita de vendas 500,00 Nesse contexto, considerando as informações recebidas e os termos do CPC 26 (R1) e do respectivo modelo da classificação pelo método da função da despesa, o lucro bruto da companhia, em reais, é de
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A participação no capital de outras sociedades é avaliada segundo a relação entre investidora e investida. Acerca dessas participações, julgue os seguintes itens. O valor dos dividendos declarados pela controlada é contabilizado a crédito na conta de investimento na empresa controladora.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A Cia. Alfa, em 2013, realizou os fatos apresentados a seguir.
< lucro líquido: R$ 10.000.000,00
< constituição de reserva legal: R$ 500.000,00
< dividendos propostos, a serem pagos no exercício seguinte: R$ 5.900.000,00
< reversão de reserva de contingências de exercícios anteriores: R$ 2.000.000,00
Tendo como referência os fatos acima, e considerando que o estatuto da Cia. Alfa é omisso quanto à distribuição dos dividendos, julgue o item abaixo.
A Cia. Alfa deverá distribuir na forma de dividendos, caso não haja destinação para outras reservas de lucros, montante inferior ao valor dos dividendos já propostos.
Banca:
Intituto de Desenvolvimento Educacional, Cultural e Assistencial Nacional (IDECAN)
Uma empresa para realizar sua primeira atividade adquire matéria‐prima no mês de agosto de 2013, com prazo de 3 meses para pagamento, no valor de $ 1.000,00. No mês de novembro de 2013, vendeu seu produto por R$ 5.000,00 com um prazo 90 dias para o recebimento. De acordo com a Administração financeira, o resultado da empresa foi
A verificação do direito adquirido pelo credor tendo por base os títulos e documentos comprobatórios do respectivo crédito, realizada com a finalidade de apurar a origem e o objeto do que se deve pagar, a importância exata a pagar e a quem se deve pagar essa importância, para extinguir a obrigação, correspondem ao estágio da despesa denominado:
A Cia. Pro-Paga S.A. produz três produtos, X, Y e Z, cujas informações são apresentadas a seguir:
Os custos fixos são comuns aos três produtos e são alocados com base nos custos variáveis. A Cia. tem recursos para investir em propaganda de APENAS um dos três produtos e a expectativa é que haja um aumento de 10% no volume mensal de produção e venda do produto objeto da propaganda. Supondo que a Cia. Pro-Paga escolha investir em propaganda do produto que levará à maximização do seu lucro, o aumento no resultado mensal será, em reais, de
Em 31/12/2011 uma empresa obteve um empréstimo no valor de R$ 20.000.000,00 com as seguintes características:
− Prazo total: 10 anos.
− Taxa de juros compostos: 9% ao ano.
− Pagamentos: parcelas iguais e anuais de R$ 3.116.401,80.
Para a obtenção do empréstimo a empresa incorreu em custos de transação no valor total de R$ 850.000,00. A taxa de custo efetivo da emissão foi 10% ao ano.
O valor dos encargos financeiros reconhecido no resultado de 2012 e o saldo líquido apresentado no balanço patrimonial referente à transação, em 31/12/2012, foram, respectivamente, em reais,
Na empresa Tal Qual Lemos S.A., o lucro do exercício, quando ocorre, é distribuído da seguinte forma: 30% para dividendos obrigatórios, 10% para Participações Estatutárias de Administradores, 10% para Reservas Estatutárias, 5% para Reserva Legal. No presente exercício o lucro líquido do exercício antes do imposto de renda foi no montante de R$ 90.000,00, dele devendo-se deduzir um imposto de renda de R$ 36.000,00.
Sendo contabilizada a distribuição acima proposta, certamente, vamos encontrar um dividendo obrigatório no valor de
Após as apurações e classificações levadas a efeito para montagem das demonstrações contábeis do exercício de 2013, podemos dizer que os elementos acima indicados vão colaborar na equação contábil com a diferença
Os gastos do Departamento de Manutenção e Reparos de um Laticínio para realizar a pintura do imóvel onde está localizada a Administração Geral da empresa devem ser classificados, no período em que foram incorridos, como
A Empresa Comercial Jacob & Frères vendeu mercadorias a prazo por R$ 200 milhões, sendo que o valor da venda à vista das mercadorias seria de R$ 175 milhões (valor justo). O custo das mercadorias vendidas foi R$ 130 milhões. Nesta operação, há, apenas, a incidência de 18% de ICMS sobre as vendas. Considerando que o financiamento das vendas a prazo não é prática usual da empresa e que a mesma utiliza ICMS com segregação entre a parcela sobre venda e a parcela sobre receita financeira, o valor do lucro bruto na operação foi, em milhões de reais,
Banca:
Instituto Brasileiro de Formação e Capacitação (IBFC)
O regime contábil define-se como um sistema de escrituração contábil, subdividindo-se. Assinale a alternativa que nÃo classifica uma forma de regime contábil:
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Os dados das tabelas acima, em que os valores são expressos em reais, foram extraídos do balancete da prefeitura de uma cidade, em 31/12/2010, e representam apenas as receitas e despesas orçamentárias executadas. Com base nos dados apresentados, julgue os próximos itens.
Com base apenas nos dados apresentados na tabela, é possível afirmar que a parcela da despesa inscrita em restos a pagar (se houver inscrição), fará parte da dívida flutuante que, na elaboração do balanço patrimonial da referida prefeitura, integra o passivo financeiro.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base nas disposições legais, julgue os itens subsequentes, acerca de destinação de resultado.
A reserva para contingências é uma parcela retida para cobrir perda provável, razoavelmente estimada, sendo calculada na base de 10% do lucro líquido do exercício.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No tocante à apuração do resultado societário, julgue os itens que se seguem.
Os juros embutidos nas compras a prazo de mercadorias para comercialização e de matérias-primas para industrialização impactam o resultado do exercício por ocasião da venda da mercadoria ou do produto.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base nas disposições legais, julgue os itens subsequentes, acerca de destinação de resultado.
A reserva legal deixa de ser constituída caso seu saldo seja equivalente a 20% do capital social ou se, com o acréscimo dos saldos das reservas de capital, atingir 30% do capital social.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Em cada um dos itens a seguir é apresentada uma situação hipotética acerca do processo contábil de reconhecimento, mensuração e evidenciação, seguida de uma assertiva a ser julgada.
A investidora Delta possui 40% de participação na investida Gama. Durante o exercício 20X1, a empresa investidora Delta adquiriu $ 500.000,00 de mercadorias da investida, com custo de $ 350.000,00. Ao final de 20X1, a investidora Delta apurou a venda de 25% das mercadorias adquiridas da investida, com custo de $ 125.000,00. Nesse mesmo período, a investida Gama apurou lucro no valor de $ 250.000,00.
Nessa situação, o lançamento contábil para o reconhecimento do resultado positivo de equivalência patrimonial deve ser o...
Banca:
Instituto Americano de desenvolvimento (IADES)
Receitas decorrentes de investimentos em títulos são verificadas por evidência documental e recálculo. Observe as informações a seguir e faça o recálculo do problema apresentado.
• Compra de 22 peças a 900 reais.
• Venda de 500 peças a 33,20 reais.
• Compra de 200 acessórios a 18,50 reais.
• A soma dos dividendos foi de 6.900 reais.
Com base nas informações apresentadas, qual foi o resultado do investimento da conferência do auditor?
Banca:
Instituto Americano de desenvolvimento (IADES)
A contabilidade financeira, para melhor atender as empresas emergentes no século passado, dá ênfase à clássica demonstração de resultados. Como exemplo, considere que a empresa Arquitetura XX presta serviços aos lojistas filiados à associação comercial local. O resultado financeiro do mês de setembro de 2013 foi um dos piores, pois ela faturou apenas 93 mil reais, investiu um total de 56 mil reais em estoque, sendo que suas despesas totalizaram 62 mil reais. Nesse caso hipotético, qual foi o resultado líquido da empresa Arquitetura XX?
Banca:
Fundação Professor Carlos Augusto Bittencourt (FUNCAB)
Restos a pagar são valores residuais ainda pendentes de pagamento. Ocorrem quando a despesa foi empenhada, todavia, por algum motivo, no encerramento do exercício financeiro ainda não foi paga. Os restos a pagar processados correspondem:
Banca:
Fundação Professor Carlos Augusto Bittencourt (FUNCAB)
Segundo menciona Szuster, “os índices de endividamento avaliam a segurança que a empresa oferece aos capitais de terceiros, revelando sua política de obtenção de recursos e de alocação dos mesmos nos diversos itens do ativo.” Numa situação em que o passivo da empresa é maior que o Patrimônio Líquido, e este maior do que zero, o endividamento geral da empresa será:
Banca:
Fundação Professor Carlos Augusto Bittencourt (FUNCAB)
Ao negociar uma mercadoria a prazo, com juros embutidos, a empresa deve contabilizar a débito, o total da venda e, a crédito, a receita de vendas e os juros cobrados a título de ajuste a valor presente. Ao receber cada parcela do cliente, os juros correspondentes serão debitados à conta de ajuste a valor presente e creditados à conta:
A Cia Plutão tinha registrado em seus Ativos uma Participação Societária Permanente de 3% do Capital total da CIA "A", sem nenhum outro tipo de relacionamento entre as empresas. Ao final de 2011, a empresa investida, ao apurar um Lucro Líquido substancial destina e distribui aos seus acionistas, dividendos no valor de R$ 100.000. A Cia Plutão ao receber seus dividendos deverá reconhecer um
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considere que uma empresa tenha obtido receita de vendas de R$ 200 mil ao vender 10 mil unidades de seu único produto, obtendo lucro operacional líquido de R$ 40 mil, antes de dedução do IR. Considere, ainda, que a empresa possua custos e despesas fixas de R$ 80 mil. Com base nessas informações, julgue os próximos itens. Com base nas informações acima apresentadas, é correto afirmar que um lucro operacional líquido de 30% da receita de vendas é obtido com vendas superiores a 13.300 unidades.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
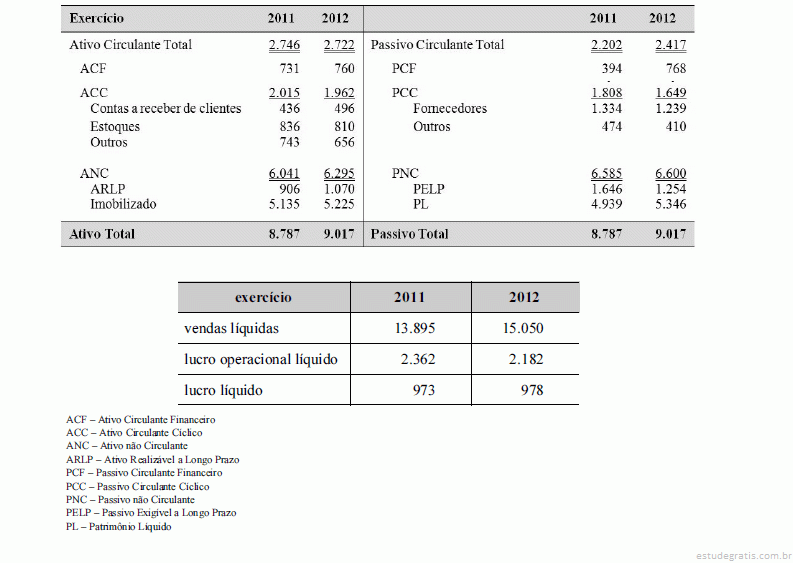
Considerando as tabelas acima, que apresentam balanço patrimonial e informações complementares referentes a uma empresa, julgue os itens subsequentes. Nesse sentido, considere que essa empresa não tenha recebido nenhuma receita de forma antecipada nem tenha pagado nenhuma despesa antecipadamente.
No período de 2011 a 2012, a margem operacional recuou mais de 10%.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
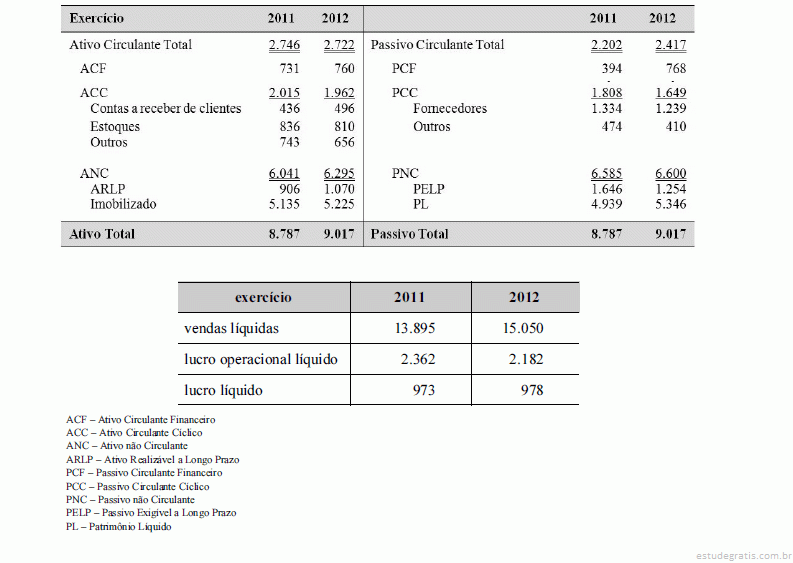
Considerando as tabelas acima, que apresentam balanço patrimonial e informações complementares referentes a uma empresa, julgue os itens subsequentes. Nesse sentido, considere que essa empresa não tenha recebido nenhuma receita de forma antecipada nem tenha pagado nenhuma despesa antecipadamente.
A liquidez seca cresceu no período de 2011 a 2012.
Banca:
Fundação Professor Carlos Augusto Bittencourt (FUNCAB)
“São aquelas provenientes da realização de recursos financeiros oriundos de constituição de dívidas; da conversão, em espécie, de bens e direitos; os recursos recebidos de outras pessoas de direito público ou privado, destinados a atender despesas classificáveis em Despesas de Capital e, ainda, o superavit do Orçamento Corrente.” Tal assertiva traduz o conceito de:
As ações em tesouraria correspondem àquelas adquiridas pela própria companhia que as emitiu e deve ser classificada em conta específica redutora do Patrimônio Líquido. Sobre as ações em tesouraria é correto afirmar que
Uma empresa apresentou os seguintes saldos referentes ao ano de 2010:
Considerando os saldos apresentados, qual é o lucro líquido antes do imposto de renda e contribuição social apresentado por esta empresa relativo ao ano de 2010?
Em 1º de dezembro de 2010, uma empresa apresentava os seguintes saldos em suas contas:
Considerando apenas as informações anteriores e desconsiderando a incidência de impostos, qual é o valor do lucro bruto desta empresa em 31 de dezembro de 2010?
A empresa Modelagem S.A., durante o mês de junho de 2012, perdeu parte da produção em decorrência da falta de energia, ocasionada por novas instalações que estavam sendo feitas na rede pública. Esses custos anormais devem compor
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando que, em 1.o/10/2012, determinada empresa tenha alugado um galpão pelo prazo de doze meses, mediante o pagamento à vista do valor total de R$ 24.000,00, e que, ao longo de todo o ano de 2012, a citada empresa não tenha alugado nenhum outro bem, é correto afirmar que a
A Cia. Água Ardente, em 31/12/2010, realizou uma venda de seus produtos no valor de R$ 500.000, para ser recebida em 31/01/2012. Se a venda tivesse sido feita à vista, seu valor seria de R$ 475.000 (valor presente). De acordo com as normas vigentes e considerando o ciclo operacional de 90 dias, a Cia. Água Ardente teve que reconhecer, no momento da venda, receita de vendas de, em reais,
Um técnico em contabilidade de uma empresa recebeu de seu chefe a incumbência de apurar a diferença entre o total das receitas de prestação de serviços do período e o total dos custos relativos aos serviços prestados. De acordo com as normas de Contabilidade, que nome se dá a essa diferença?
A Cia. Universal é tributada pelo imposto de renda com base no lucro presumido no quarto trimestre de 2011 e foram extraídas as seguintes informações (em R$) de sua escrituração contábil:
Os coeficientes de presunção do lucro são 8% para a revenda de mercadorias e 32% sobre a prestação de serviços. O valor do lucro presumido da companhia, em R$, no referido trimestre correspondeu a
Banca:
Instituto de Tecnologia e Desenvolvimento Econômico e Social (ITEDES)
Assinale a alternativa correta, considerando a seguinte afirmação: São realizadas com o objetivo de formar ou adquirir ativos reais, que envolvem, entre outros, o planejamento e a execução de obras, a compra de equipamentos, material permanente, instalações, títulos representativos do capital de empresas ou entidades de qualquer natureza, como também as amortizações de dívidas e concessões de empréstimo.
Banca:
Universidade Federal Fluminense (FEC / UFF)
A contabilidade conceitua o agregado de valores que abrange os saldos contidos em credores mais o saldo de capital e o saldo de lucros. Da mesma forma, há uma definição para o agregado que corresponde ao total de passivos da entidade. Estes dois agregados recebem, respect ivamente, as seguintes denominações:
Atenção: As questões de números 55 a 70 referem-se a Contabilidade Geral.
A empresa Insolvente fez uma aplicação financeira e, para tal, adquiriu, em 30/11/2011, um título no valor de R$ 8.000,00, que remunerava à taxa de 2% ao mês. Este título foi classificado na data da aquisição, como “mantido para negociação” e o seu valor justo 30 dias após a sua aquisição era de R$ 8.150,00. De acordo com estas informações, em 30/12/2011, a empresa Insolvente reconheceu
O lucro operacional de uma empresa é dado pela subtração das receitas operacionais e despesas operacionais. Sabendo-se que as receitas aumentaram R$ 200.000,00 e as despesas, R$ 100.000,00 sobre o orçado, qual a variação absoluta do lucro operacional em relação ao orçado?
Banca:
FUNRIO Fundação de Apoio a Pesquisa, Ensino e Assistência (FUNRIO)
Os pagamentos não restituíveis a vendedores ou representantes por conta de comissões ou de prêmios por vendas que a empresa ainda não contabilizou como receitas devem:
Banca:
FUNRIO Fundação de Apoio a Pesquisa, Ensino e Assistência (FUNRIO)
As expectativas de perdas de ativos ou estimativas de valores a desembolsar que, apesar de financeiramente ainda não efetivadas, derivam de fatos geradores contábeis já ocorridos denominam-se:
Para que o processo de gestão de uma empresa tenha sucesso, é indispensável conhecer o custo do seu produto ou serviço. Sem a mensuração real do custo, não é possível conhecer de fato o resultado do seu negócio. Em uma empresa de comércio de combustíveis a conta telefônica do departamento de vendas é considerada um(a)
As transações típicas de uma empresa comercial envolvem compras e vendas de mercadorias e suas variáveis, tais como devoluções, descontos, impostos, estoques, custo das vendas e resultado com mercadorias. As empresas comerciais podem fazer os registros das operações com mercadorias numa conta única, a chamada conta Mista de Mercadorias, que acolherá tanto os débitos quanto os créditos, o que possibilita a apuração de saldo devedor ou credor, nessa mesma conta, ao final de um período qualquer de vendas ou de um exercício social. Utilizando tal conta, é indispensável que a empresa adote o controle temporário do estoque. Assim, ao final do período considerado, apura o valor do estoque final das mercadorias, disponíveis para venda, mediante inventário (contagem) físico das mesmas e atri...
Uma empresa realizou, em dezembro de 2011, as seguintes operações: 1 - Recebimento em dinheiro de Duplicata a Receber de R$ 6.000,00, com desconto de R$ 500,00 2 - Pagamento em dinheiro do aluguel de janeiro/2012, R$ 2.000,00 3 - Pagamento em cheque de uma Duplicata a Pagar de R$ 2.200,00, com desconto de R$ 300,00 Considerando exclusivamente as operações informadas e sabendo que foram registradas na empresa, pelo regime de caixa, conclui-se que tais operações causaram um impacto no resultado final do exercício de um(a)
As vendas de produtos ou mercadorias são frutos das negociações que ocorrem entre vendedores industriais ou comerciais e compradores revendedores ou consumidores finais, mediante acordo entre as partes com relação à quantidade, qualidade, ao preço e às condições de pagamento. Nas empresas comerciais, tais operações são a principal fonte formadora do estoque, quando compradoras ou geradoras da receita operacional bruta quando vendedoras. Quanto à geração de resultados, os abatimentos concedidos representam a redução de preço que se manifesta na situação de
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação aos conceitos relacionados a patrimônio das entidades, julgue os itens de 57 a 62.
Receitas são definidas como aumentos nos benefícios econômicos, durante o período contábil, que resultem em aumento do patrimônio líquido, sob a forma de entrada de recursos provenientes de aumento de ativos ou de diminuição de passivos ou, ainda, de aporte dos proprietários da empresa.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
O planejamento de longo prazo envolve a determinação dos objetivos da empresa e de um plano apropriado para atingir esses objetivos. O orçamento representa, em termos financeiros e à luz das condições correntes, a expressão desses planos. Acerca do orçamento empresarial, julgue os itens a seguir.
O orçamento de caixa consiste em estimativas dos recebimentos e dos pagamentos de caixa, provenientes dos níveis de atividades planejados e do uso dos recursos que foram considerados nos vários orçamentos examinados. Esse orçamento envolve-se somente com os fluxos de caixa, excluindo, portanto, todas as despesas que não representam movimentação de caixa.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Determinada sociedade empresária, que tem despesas fixas mensais no valor de R$ 75 mil, realizou, no mês de dezembro, vendas no valor de R$ 200 mil. Sabendo que essa empresa trabalha com margem de contribuição percentual de 40%, julgue o próximo item.
As despesas variáveis no período somaram R$ 80 mil.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com respeito à análise econômico-financeira de uma sociedade empresária que segue a estrutura conceitual básica no registro contábil de suas operações, julgue os próximos itens.
Se, em determinado exercício, o indicador de liquidez corrente for de 2,2, isso indica que a sociedade empresária correspondente não apresentou problemas de liquidez.
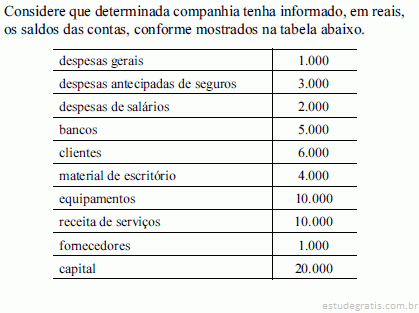
Considerando-se exclusivamente os dados acima, o resultado operacional do mês de agosto de 2010, pelo critério de custeio por absorção foi, em reais, de
A empresa Oro Nigro S/A teve de registrar, em dezembro de 2010, os fatos contábeis abaixo.
• Recebimento de aluguel correspondente a janeiro de 2011, antecipado pelo inquilino, no valor de R$ 3.000,00;
• Vendas ao longo do mês (dez/10) no valor de R$ 100.000,00, sendo 40% (quarenta por cento) recebidos dentro do próprio mês e o restante com vencimento em janeiro de 2011;
• Registro do Custo das Mercadorias Vendidas em dezembro de 2010, que corresponde a 70% (setenta por cento) do valor das vendas;
• Pagamento das comissões correspondentes ao total das vendas do mês de dezembro de 2010, equivalentes a 5% (cinco por cento) do valor bruto vendido;
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Em cada um dos itens de 69 a 78, é apresentada uma situação hipotética, seguida de uma assertiva a ser julgada.
Após três anos de uso, um ativo imobilizado adquirido por R$ 40.000,00 tem 40% do seu custo depreciado; nesse momento, ele é vendido por R$ 20.000,00. Nessa situação, a empresa obteve um lucro de R$ 20.000,00 em outros resultados operacionais.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Em cada um dos itens de 69 a 78, é apresentada uma situação hipotética, seguida de uma assertiva a ser julgada.
Uma empresa que ocupou imóvel de terceiros para realizar suas atividades operacionais, na última renovação do contrato de aluguel, negociou as seguintes condições com o locador: prazo de aluguel: 24 meses; aluguel mensal de R$ 2.000,00; e desconto, no caso de pagamento adiantado dos aluguéis, de 15%. Em 30 de setembro de 2010, a empresa locatária pagou R$ 40.800,00, beneficiando-se do desconto acertado. Nesse caso, ao final do exercício de 2010, a empresa deveria registrar o valor de R$ 5.100,00 como despesa e de R$ 35.700,00 como ativo circulante.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando que a conciliação bancária confronta o razão banco, que mantém os registros contábeis da empresa, e o extrato bancário, que evidencia os registros contábeis da instituição bancária, julgue os próximos itens.
Um cheque emitido pela empresa a favor de cliente por motivo de devolução de venda, ainda não sacado pelo favorecido, gera uma diferença a maior na conciliação bancária a favor da instituição bancária — extrato bancário.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Em cada um dos próximos itens, é apresentada uma situação hipotética, seguida de uma assertiva a ser julgada acerca de escrituração e análise e conciliações contábeis.
Os lançamentos de encerramento de contas de resultado foram realizados ao final de um período contábil. Nessa situação, as contas de receitas, de despesas e de custos deverão ser zeradas em contrapartida com uma conta de apuração de resultado do exercício.
O orçamento de caixa de uma empresa é um instrumento usado em planejamento financeiro para determinar as necessidades de caixa geradas pelos fluxos de pagamentos e recebimentos. No final de um certo período, um
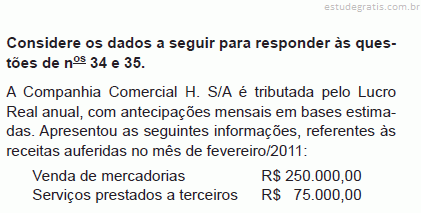
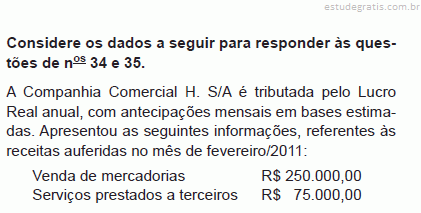
Considerando-se as informações recebidas da Companhia H. S/A e as determinações da legislação fiscal do Imposto de Renda, para as empresas tributadas pelo Lucro Real com antecipação mensal em bases estimadas, o valor da Contribuição Social sobre o Lucro Líquido (CSLL) a recolher, referente ao mês de fevereiro, em reais, é
Considerando-se as informações recebidas da Companhia Comercial H. S/A e as determinações da legislação fiscal do Imposto de Renda, para as empresas tributadas pelo Lucro Real com antecipação mensal em bases estimadas, o valor do Imposto de Renda a recolher, referente ao mês de fevereiro, em reais, é
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A tabela acima apresenta os saldos contábeis, em reais, de todas as contas patrimoniais de uma companhia, antes da apuração do resultado do exercício. Considerando os dados da tabela, julgue os itens subsequentes.
O resultado do exercício foi um prejuízo de R$ 12.800,00.
Atenção: As questões de números 68 a 77 referem-se a Ciência da Contabilidade. O ingresso de recursos financeiros obtidos, por determinado Estado Brasileiro, mediante empréstimo de longo prazo, para financiar a execução de um hospital público, sob o aspecto orçamentário é classificado como
Uma empresa apresenta os seguintes resultados em um determinado período de tempo: Retorno sobre o Patrimônio Líquido de 20%, Dividendo por ação de $ 1 e Lucro por ação de $ 2. Quais os valores do Índice de Distribuição de Dividendos e da Taxa de Crescimento dos Dividendos, respectivamente?
I. O valor do ICMS incidente sobre as vendas é R$ 210.850,75.
II. O valor do PIS e Cofins incidentes sobre as vendas é R$ 119.149,25.
III. Sobre as mercadorias compradas que foram vendidas, incidiram R$ 108.865,98 de ICMS. IV. Sobre as mercadorias compradas que foram vendidas, incidiram R$ 55.474,57 de PIS e Cofins.
V. Das despesas com salários e encargos 30% referem-se aos encargos (2/3 INSS e 1/3 FGTS) e o restante (70%) aos salários.
VI. As despesas financeiras foram pagas e as receitas financeiras foram recebidas.
VII. O empréstimo contraído pela empresa foi depositado em caixa.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca das demonstrações contábeis previstas na legislação societária brasileira, julgue os itens seguintes. Para apuração do lucro bruto, deve-se deduzir das receitas líquidas o custo dos produtos ou mercadorias vendidas e dos serviços prestados.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Em cada um dos itens seguintes, é apresentada uma situação hipotética que não está relacionada com combinações de negócios, seguida de uma assertiva a ser julgada.
Ao realizar os testes para a recuperabilidade de seus ativos, determinada entidade realizou as estimativas para o valor recuperável de sua unidade geradora de caixa, encontrando um valor realizável líquido de R$ 3,5 milhões e um valor de uso de R$ 3 milhões. O valor contábil líquido da unidade geradora de caixa está registrado como R$ 4 milhões. Nessa situação, a entidade deverá reconhecer uma perda ao valor recuperável de R$ 1 milhão.
A Comercial de Máquinas Pesadas S.A. vendeu uma máquina nas seguintes condições: entrada R$ 500.000,00 e mais duas parcelas anuais iguais e sucessivas no valor de R$ 968.000,00 cada uma.
Admita a inexistência de impostos e que a taxa de juros para a empresa, na data da venda, seja de 10% ao ano.
O valor da receita de venda da máquina a ser contabilizado no ato da venda, em reais, é
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando o balancete de verificação de determinada companhia que, no ano X9, apresentava, no encerramento do exercício, os saldos da tabela acima, julgue os itens de 89 a 92.
O balancete de encerramento acima mostra que a demonstração de resultado do exercício da empresa apresenta lucro líquido que deve ser transferido para o balanço patrimonial, grupo patrimônio líquido, para fins de destinação nos termos da legislação em vigor e de possíveis disposições estatutárias ou contratuais.

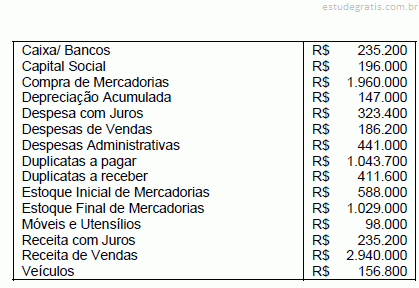
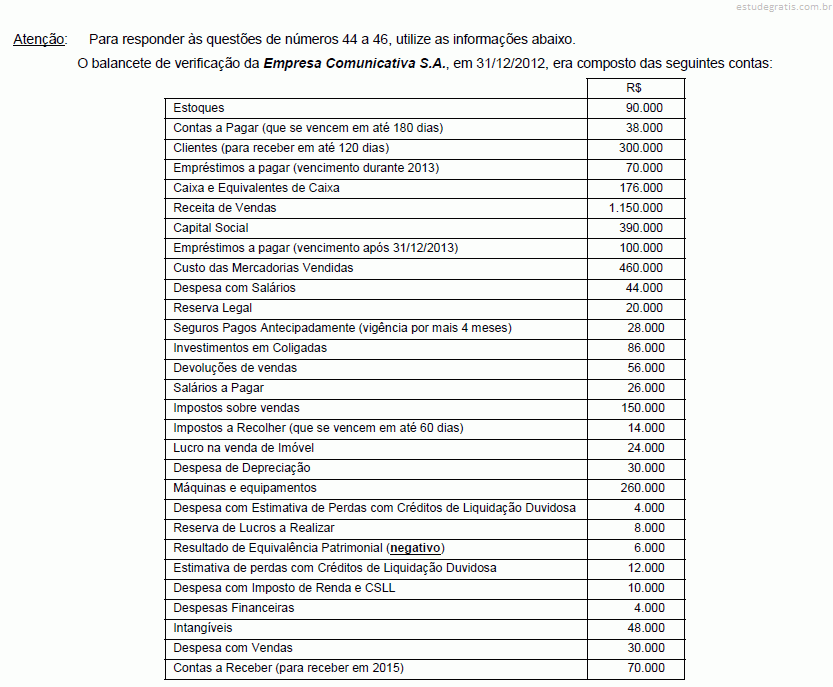 O Resultado Bruto com Mercadorias apurado pela Empresa Comunicativa S.A., em 2012, foi, em R$,
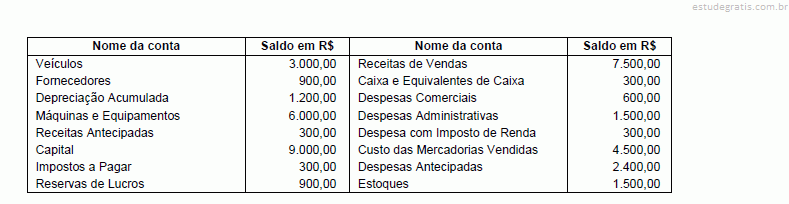


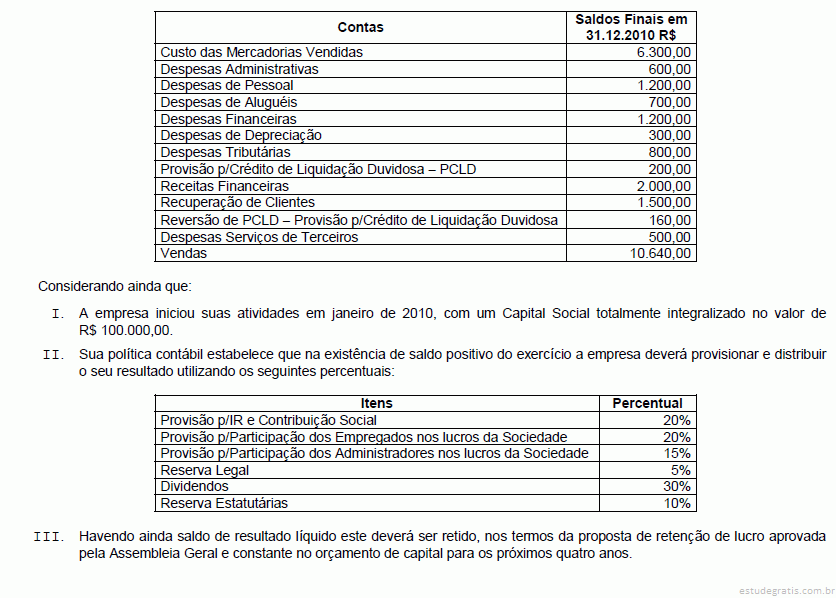
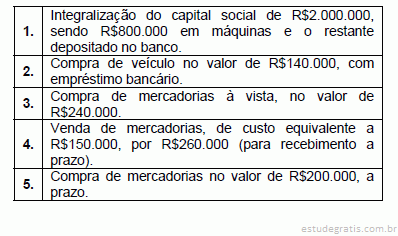
 Conforme as informações, ao se apurar o resultado, a conta Lucros ou Prejuízos acumulados apresentou saldo de
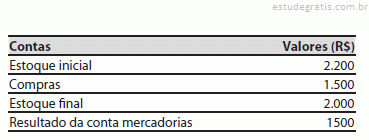
 Indique o lucro bruto:
 O índice de liquidez geral é:

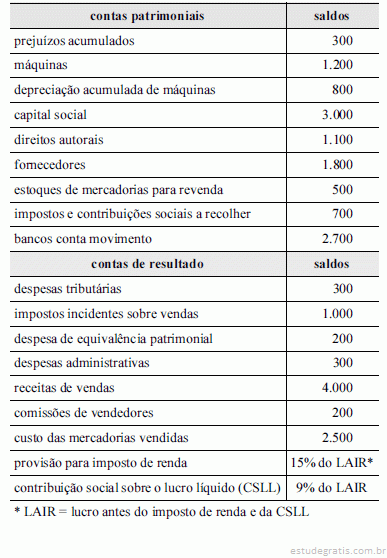
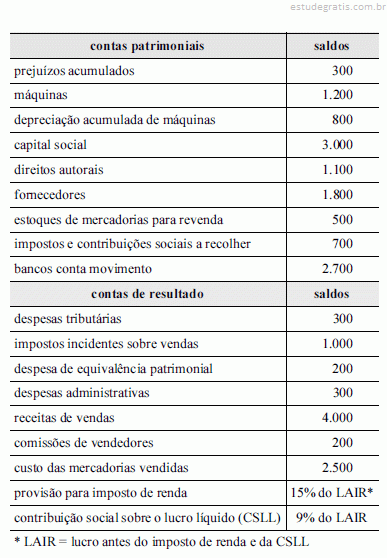

 Com base no regime de competência, o resultado patrimonial do exercício financeiro de 2012 foi, em reais,
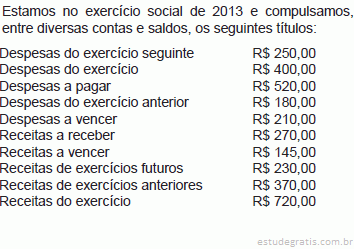


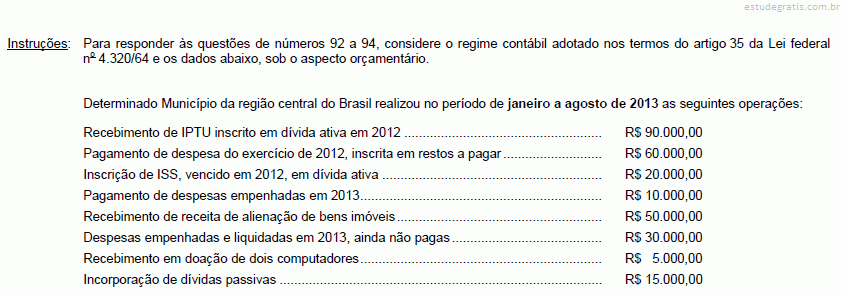
 O valor das Despesas pagas em 2012 corresponde a
 Na elaboração do Fluxo de Caixa pelo método indireto, o resultado ajustado corresponde a
 Considerando que em 2010 o Estoque Final era zero, as compras de 2011 corresponderiam a
 O Resultado Líquido do exercício de 2011 corresponde a
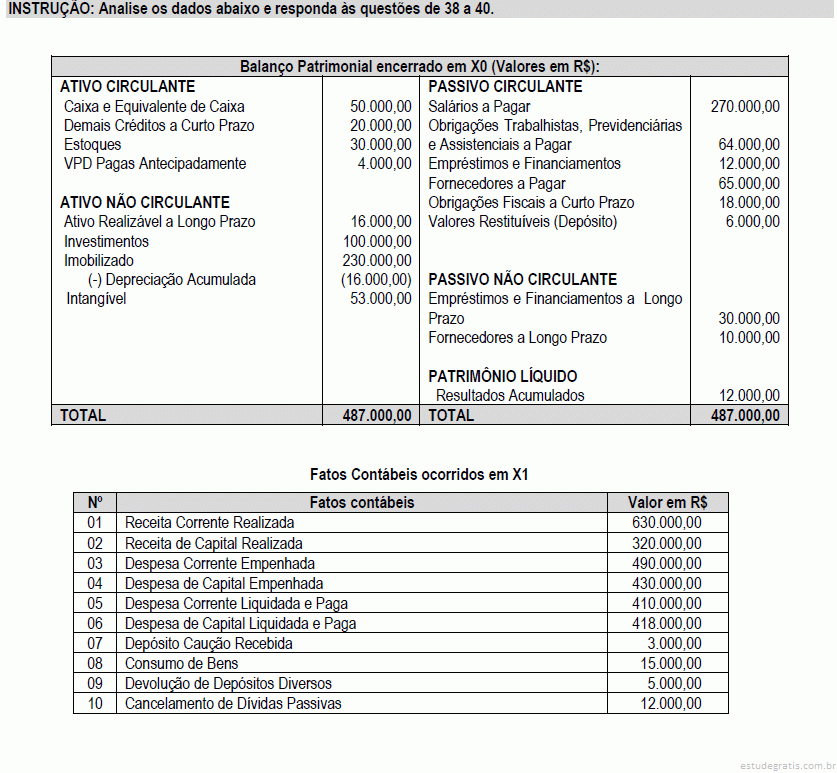 O valor do saldo de Banco de X1, que se transfere para o exercício seguinte, é:
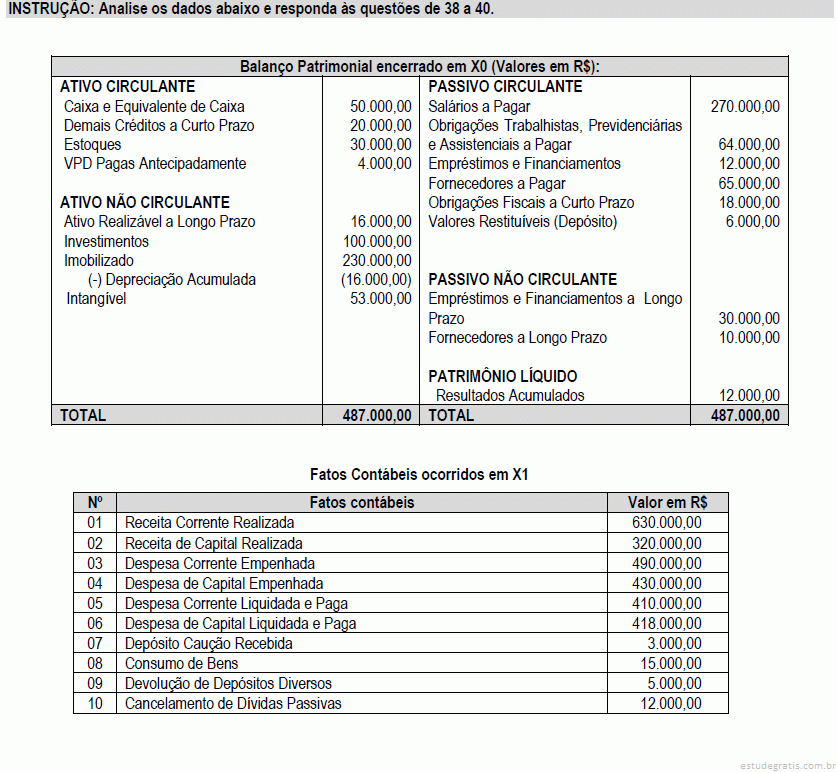 O Resultado Financeiro do Exercício de X1 é: