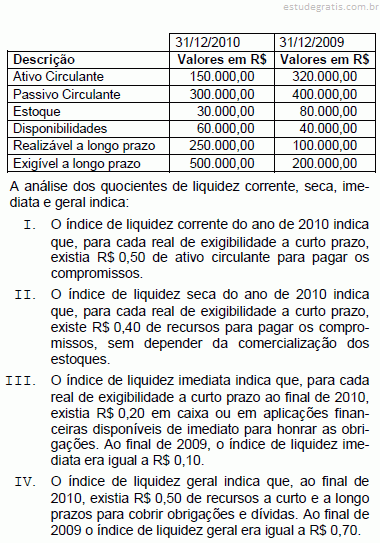
231 Q198497
Contabilidade Privada
Ano: 2013
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considere que uma empresa tenha obtido receita de vendas de R$ 200 mil ao vender 10 mil unidades de seu único produto, obtendo lucro operacional líquido de R$ 40 mil, antes de dedução do IR. Considere, ainda, que a empresa possua custos e despesas fixas de R$ 80 mil. Com base nessas informações, julgue os próximos itens. Com base nas informações acima apresentadas, é correto afirmar que um lucro operacional líquido de 30% da receita de vendas é obtido com vendas superiores a 13.300 unidades.
232 Q198483
Contabilidade Privada
Ano: 2013
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

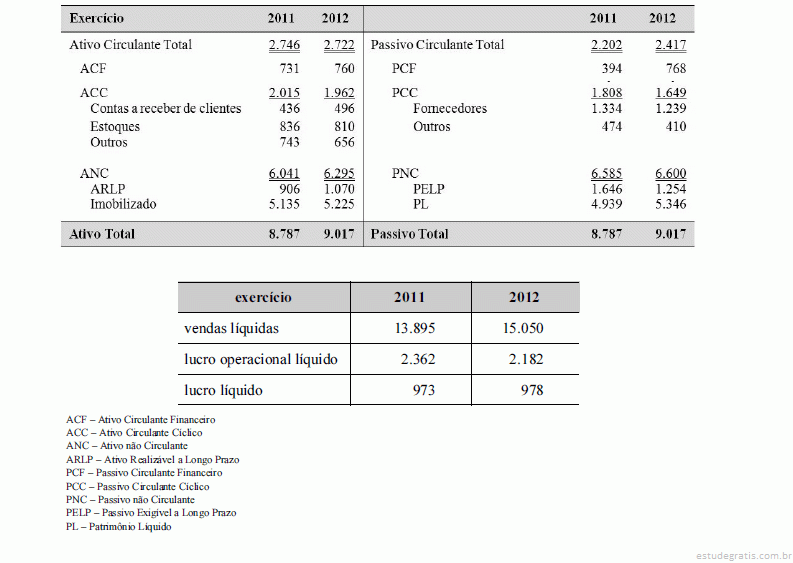
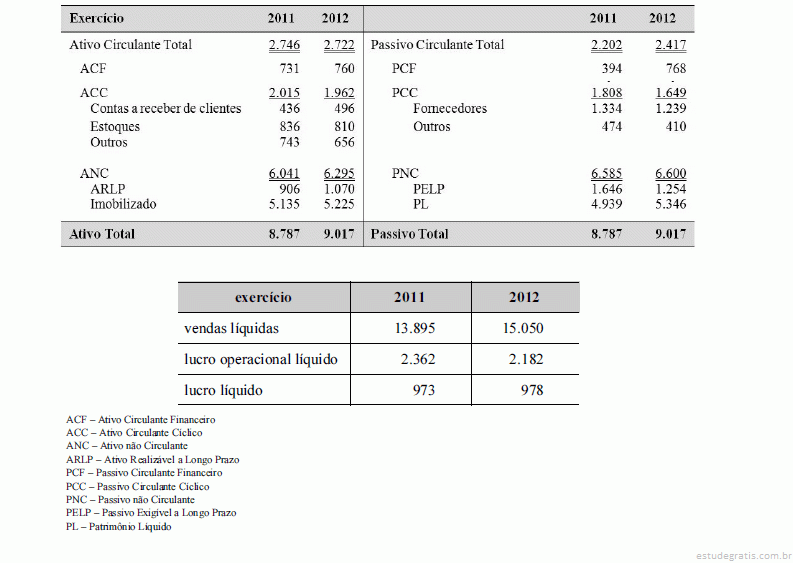
Considerando as tabelas acima, que apresentam balanço patrimonial e informações complementares referentes a uma empresa, julgue os itens subsequentes. Nesse sentido, considere que essa empresa não tenha recebido nenhuma receita de forma antecipada nem tenha pagado nenhuma despesa antecipadamente.

No período de 2011 a 2012, a margem operacional recuou mais de 10%.
233 Q198479
Contabilidade Privada
Ano: 2013
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considerando as tabelas acima, que apresentam balanço patrimonial e informações complementares referentes a uma empresa, julgue os itens subsequentes. Nesse sentido, considere que essa empresa não tenha recebido nenhuma receita de forma antecipada nem tenha pagado nenhuma despesa antecipadamente.

A liquidez seca cresceu no período de 2011 a 2012.
234 Q196490
Contabilidade Privada
Ano: 2013
Banca: Coordenadoria de Concurso e Exames Vestibulares (CEV / UFMT)
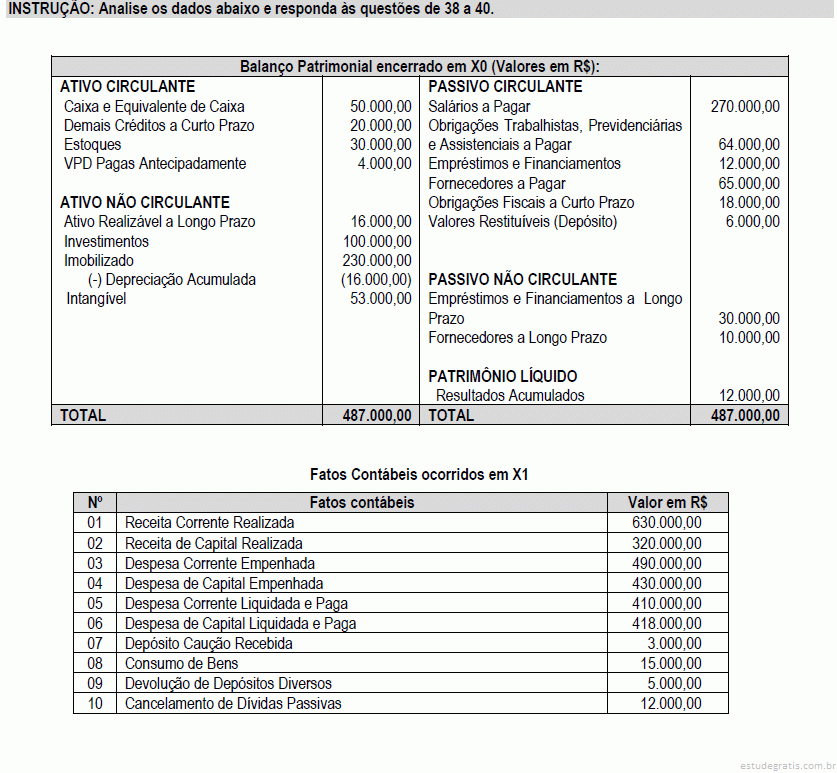
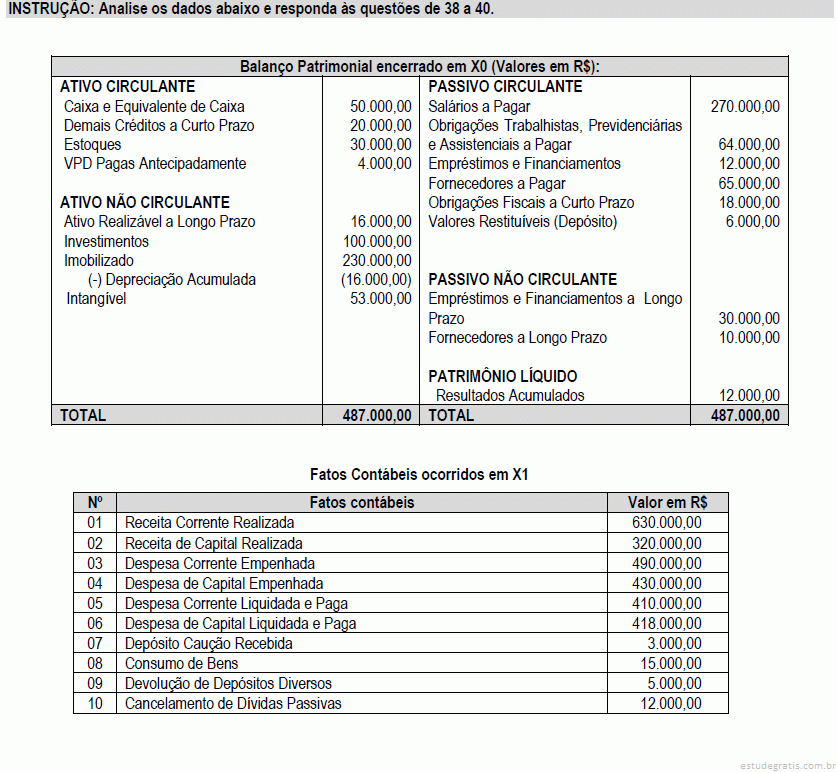
O valor do saldo de Banco de X1, que se transfere para o exercício seguinte, é:
235 Q196488
Contabilidade Privada
Ano: 2013
Banca: Coordenadoria de Concurso e Exames Vestibulares (CEV / UFMT)
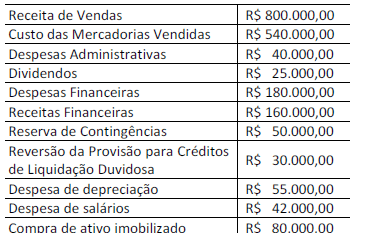
O Resultado Financeiro do Exercício de X1 é:
236 Q195253
Contabilidade Privada
Ano: 2013
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

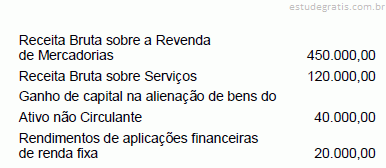
Correspondem, respectivamente, a uma receita efetiva e a uma despesa por mutação patrimonial

237 Q195053
Contabilidade Privada
Ano: 2013
Banca: Fundação Professor Carlos Augusto Bittencourt (FUNCAB)
“São aquelas provenientes da realização de recursos financeiros oriundos de constituição de dívidas; da conversão, em espécie, de bens e direitos; os recursos recebidos de outras pessoas de direito público ou privado, destinados a atender despesas classificáveis em Despesas de Capital e, ainda, o superavit do Orçamento Corrente.” Tal assertiva traduz o conceito de:
238 Q651302
Contabilidade Privada
Ano: 2012
Banca: CONSULPLAN Consultoria (CONSULPLAN)
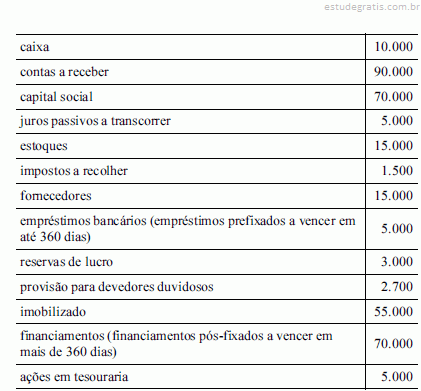
As ações em tesouraria correspondem àquelas adquiridas pela própria companhia que as emitiu e deve ser classificada em conta específica redutora do Patrimônio Líquido. Sobre as ações em tesouraria é correto afirmar que
239 Q651301
Contabilidade Privada
Ano: 2012
Banca: CONSULPLAN Consultoria (CONSULPLAN)

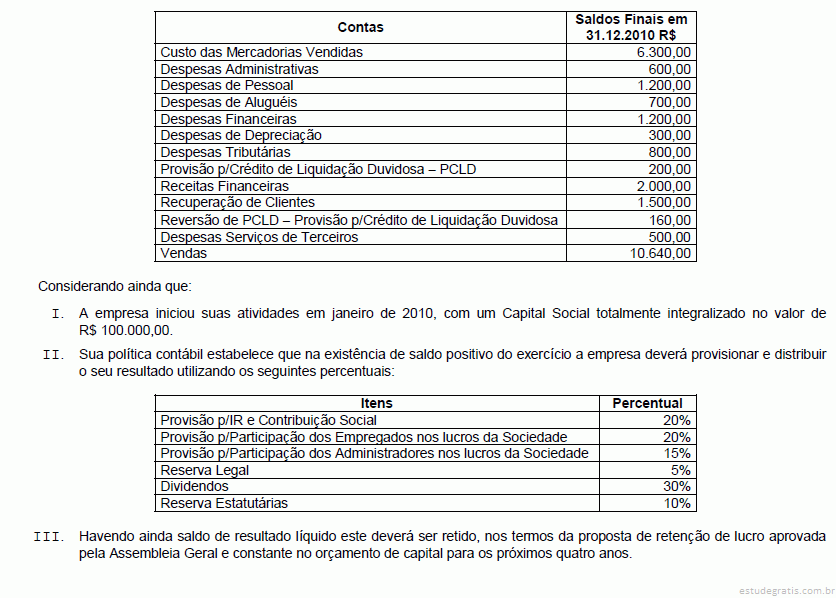
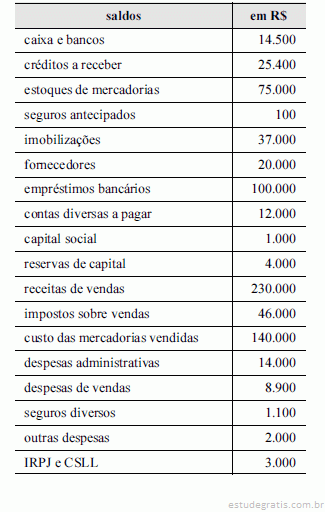
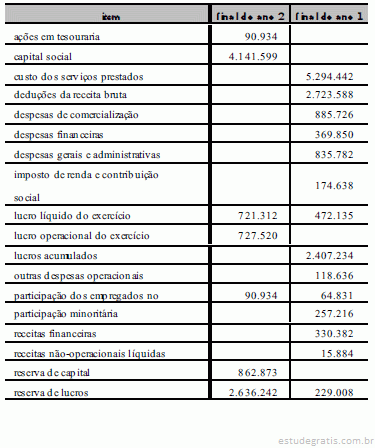
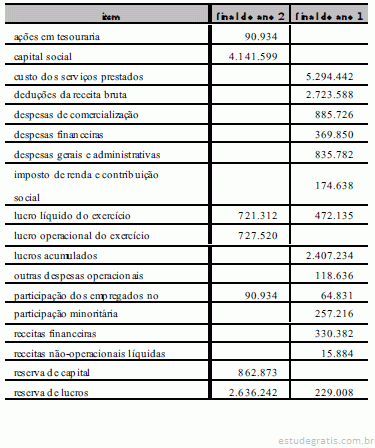
Uma empresa apresentou os seguintes saldos referentes ao ano de 2010:

Considerando os saldos apresentados, qual é o lucro líquido antes do imposto de renda e contribuição social apresentado por esta empresa relativo ao ano de 2010?

240 Q651300
Contabilidade Privada
Ano: 2012
Banca: CONSULPLAN Consultoria (CONSULPLAN)

Em 1º de dezembro de 2010, uma empresa apresentava os seguintes saldos em suas contas:

Considerando apenas as informações anteriores e desconsiderando a incidência de impostos, qual é o valor do lucro bruto desta empresa em 31 de dezembro de 2010?

241 Q214088
Contabilidade Privada
Ano: 2012
Banca: Fundação CESGRANRIO (CESGRANRIO)

Em uma empresa que industrializa leite longa vida, um dos gastos considerado despesa é o(a)

242 Q214086
Contabilidade Privada
Ano: 2012
Banca: Fundação CESGRANRIO (CESGRANRIO)

O gasto relativo a um serviço utilizado na produção de bens ou de outros serviços é considerado um(a)

243 Q214084
Contabilidade Privada
Ano: 2012
Banca: Fundação CESGRANRIO (CESGRANRIO)

O controle dos custos e das despesas de uma empresa é considerado tão importante quanto a geração de receita.

Na contabilidade, o confronto entre as receitas e os gastos é denominado

244 Q214081
Contabilidade Privada
Ano: 2012
Banca: Fundação Carlos Chagas (FCC)

A empresa Modelagem S.A., durante o mês de junho de 2012, perdeu parte da produção em decorrência da falta de energia, ocasionada por novas instalações que estavam sendo feitas na rede pública. Esses custos anormais devem compor

245 Q214080
Contabilidade Privada
Ano: 2012
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considerando que, em 1.o/10/2012, determinada empresa tenha alugado um galpão pelo prazo de doze meses, mediante o pagamento à vista do valor total de R$ 24.000,00, e que, ao longo de todo o ano de 2012, a citada empresa não tenha alugado nenhum outro bem, é correto afirmar que a

246 Q214077
Contabilidade Privada
Ano: 2012
Banca: Fundação Carlos Chagas (FCC)

A Cia. Água Ardente, em 31/12/2010, realizou uma venda de seus produtos no valor de R$ 500.000, para ser recebida em 31/01/2012. Se a venda tivesse sido feita à vista, seu valor seria de R$ 475.000 (valor presente). De acordo com as normas vigentes e considerando o ciclo operacional de 90 dias, a Cia. Água Ardente teve que reconhecer, no momento da venda, receita de vendas de, em reais,

247 Q214070
Contabilidade Privada
Ano: 2012
Banca: Fundação CESGRANRIO (CESGRANRIO)

248 Q214068
Contabilidade Privada
Ano: 2012
Banca: Fundação CESGRANRIO (CESGRANRIO)

Um técnico em contabilidade de uma empresa recebeu de seu chefe a incumbência de apurar a diferença entre o total das receitas de prestação de serviços do período e o total dos custos relativos aos serviços prestados. De acordo com as normas de Contabilidade, que nome se dá a essa diferença?

249 Q214061
Contabilidade Privada
Ano: 2012
Banca: Fundação Carlos Chagas (FCC)

A Cia. Universal é tributada pelo imposto de renda com base no lucro presumido no quarto trimestre de 2011 e foram extraídas as seguintes informações (em R$) de sua escrituração contábil:

Os coeficientes de presunção do lucro são 8% para a revenda de mercadorias e 32% sobre a prestação de serviços. O valor do lucro presumido da companhia, em R$, no referido trimestre correspondeu a

250 Q214060
Contabilidade Privada
Ano: 2012
Banca: Fundação Carlos Chagas (FCC)

A empresa Metropolitana de Transportes Ltda apresenta os seguintes dados financeiros e contábeis para os períodos de 2009 e 2010:

É correto o que consta em

251 Q214041
Contabilidade Privada
Ano: 2012
Banca: Fundação Carlos Chagas (FCC)

Atenção: As questões de números 32 a 35 referem-se aos livros contábeis da Cia. Iracema das quais foram extraídas as contas abaixo.

O resultado antes dos impostos, contribuições e participações é

252 Q213905
Contabilidade Privada
Ano: 2012
Banca: Instituto de Tecnologia e Desenvolvimento Econômico e Social (ITEDES)

Assinale a alternativa correta, considerando a seguinte afirmação: São realizadas com o objetivo de formar ou adquirir ativos reais, que envolvem, entre outros, o planejamento e a execução de obras, a compra de equipamentos, material permanente, instalações, títulos representativos do capital de empresas ou entidades de qualquer natureza, como também as amortizações de dívidas e concessões de empréstimo.

253 Q213901
Contabilidade Privada
Ano: 2012
Banca: Universidade Federal Fluminense (FEC / UFF)

A contabilidade conceitua o agregado de valores que abrange os saldos contidos em credores mais o saldo de capital e o saldo de lucros. Da mesma forma, há uma definição para o agregado que corresponde ao total de passivos da entidade. Estes dois agregados recebem, respect ivamente, as seguintes denominações:

254 Q213900
Contabilidade Privada
Ano: 2012
Banca: COPEVE/ UFAL

Dado os seguintes valores:

Assinale a opção que contém o valor da receita operacional líquida.

255 Q213899
Contabilidade Privada
Ano: 2012
Banca: MSConcursos

O lucro líquido do exercício corresponde a R$:

256 Q213887
Contabilidade Privada
Ano: 2012
Banca: Fundação de Estudos e Pesquisas Sócio-Econômicos (FEPESE)

O Resultado Patrimonial corresponde:

257 Q213832
Contabilidade Privada
Ano: 2012
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

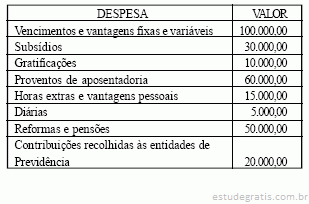
Classificam-se, respectivamente, como despesas correntes e despesas de capital

258 Q213830
Contabilidade Privada
Ano: 2012
Banca: Fundação Carlos Chagas (FCC)

Atenção: As questões de números 55 a 70 referem-se a Contabilidade Geral.

A empresa Insolvente fez uma aplicação financeira e, para tal, adquiriu, em 30/11/2011, um título no valor de R$ 8.000,00, que remunerava à taxa de 2% ao mês. Este título foi classificado na data da aquisição, como “mantido para negociação” e o seu valor justo 30 dias após a sua aquisição era de R$ 8.150,00. De acordo com estas informações, em 30/12/2011, a empresa Insolvente reconheceu

259 Q199589
Contabilidade Privada
Ano: 2012
Banca: Fundação CESGRANRIO (CESGRANRIO)
O Lucro Real, no Livro de Apuração do Lucro Real (LALUR), é determinado pelo lucro líquido do exercício apurado pela contabilidade,
260 Q199582
Contabilidade Privada
Ano: 2012
Banca: Fundação CESGRANRIO (CESGRANRIO)
A receita extraorçamentária é aquela que
261 Q199103
Contabilidade Privada
Ano: 2012
Banca: Fundação CESGRANRIO (CESGRANRIO)
O lucro operacional de uma empresa é dado pela subtração das receitas operacionais e despesas operacionais. Sabendo-se que as receitas aumentaram R$ 200.000,00 e as despesas, R$ 100.000,00 sobre o orçado, qual a variação absoluta do lucro operacional em relação ao orçado?
262 Q198446
Contabilidade Privada
Ano: 2012
Banca: FUNRIO Fundação de Apoio a Pesquisa, Ensino e Assistência (FUNRIO)
Os pagamentos não restituíveis a vendedores ou representantes por conta de comissões ou de prêmios por vendas que a empresa ainda não contabilizou como receitas devem:
263 Q198445
Contabilidade Privada
Ano: 2012
Banca: FUNRIO Fundação de Apoio a Pesquisa, Ensino e Assistência (FUNRIO)
As expectativas de perdas de ativos ou estimativas de valores a desembolsar que, apesar de financeiramente ainda não efetivadas, derivam de fatos geradores contábeis já ocorridos denominam-se:
264 Q198441
Contabilidade Privada
Ano: 2012
Banca: Fundação CESGRANRIO (CESGRANRIO)
A emissão de qual dos documentos abaixo representa o reconhecimento de receita pela Contabilidade?
265 Q198438
Contabilidade Privada
Ano: 2012
Banca: Fundação CESGRANRIO (CESGRANRIO)
Para que o processo de gestão de uma empresa tenha sucesso, é indispensável conhecer o custo do seu produto ou serviço. Sem a mensuração real do custo, não é possível conhecer de fato o resultado do seu negócio. Em uma empresa de comércio de combustíveis a conta telefônica do departamento de vendas é considerada um(a)
266 Q198402
Contabilidade Privada
Ano: 2012
Banca: Fundação CESGRANRIO (CESGRANRIO)
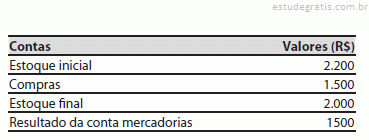
As transações típicas de uma empresa comercial envolvem compras e vendas de mercadorias e suas variáveis, tais como devoluções, descontos, impostos, estoques, custo das vendas e resultado com mercadorias. As empresas comerciais podem fazer os registros das operações com mercadorias numa conta única, a chamada conta Mista de Mercadorias, que acolherá tanto os débitos quanto os créditos, o que possibilita a apuração de saldo devedor ou credor, nessa mesma conta, ao final de um período qualquer de vendas ou de um exercício social. Utilizando tal conta, é indispensável que a empresa adote o controle temporário do estoque. Assim, ao final do período considerado, apura o valor do estoque final das mercadorias, disponíveis para venda, mediante inventário (contagem) físico das mesmas e atri...
267 Q198400
Contabilidade Privada
Ano: 2012
Banca: Fundação CESGRANRIO (CESGRANRIO)
Uma empresa realizou, em dezembro de 2011, as seguintes operações:

1 - Recebimento em dinheiro de Duplicata a Receber de R$ 6.000,00, com desconto de R$ 500,00

2 - Pagamento em dinheiro do aluguel de janeiro/2012, R$ 2.000,00

3 - Pagamento em cheque de uma Duplicata a Pagar de R$ 2.200,00, com desconto de R$ 300,00

Considerando exclusivamente as operações informadas e sabendo que foram registradas na empresa, pelo regime de caixa, conclui-se que tais operações causaram um impacto no resultado final do exercício de um(a)
268 Q198384
Contabilidade Privada
Ano: 2012
Banca: Fundação CESGRANRIO (CESGRANRIO)
As vendas de produtos ou mercadorias são frutos das negociações que ocorrem entre vendedores industriais ou comerciais e compradores revendedores ou consumidores finais, mediante acordo entre as partes com relação à quantidade, qualidade, ao preço e às condições de pagamento. Nas empresas comerciais, tais operações são a principal fonte formadora do estoque, quando compradoras ou geradoras da receita operacional bruta quando vendedoras. Quanto à geração de resultados, os abatimentos concedidos representam a redução de preço que se manifesta na situação de
269 Q561734
Contabilidade Privada
Ano: 2011
Banca: Núcleo de Concursos e Promoção de Eventos (NUCEPE)

A receita auferida na alienação de bens móveis e imóveis será classificada como:

270 Q214082
Contabilidade Privada
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com relação aos conceitos relacionados a patrimônio das entidades, julgue os itens de 57 a 62.

Receitas são definidas como aumentos nos benefícios econômicos, durante o período contábil, que resultem em aumento do patrimônio líquido, sob a forma de entrada de recursos provenientes de aumento de ativos ou de diminuição de passivos ou, ainda, de aporte dos proprietários da empresa.

271 Q214067
Contabilidade Privada
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

O planejamento de longo prazo envolve a determinação dos objetivos da empresa e de um plano apropriado para atingir esses objetivos. O orçamento representa, em termos financeiros e à luz das condições correntes, a expressão desses planos. Acerca do orçamento empresarial, julgue os itens a seguir.

O orçamento de caixa consiste em estimativas dos recebimentos e dos pagamentos de caixa, provenientes dos níveis de atividades planejados e do uso dos recursos que foram considerados nos vários orçamentos examinados. Esse orçamento envolve-se somente com os fluxos de caixa, excluindo, portanto, todas as despesas que não representam movimentação de caixa.

272 Q214065
Contabilidade Privada
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Determinada sociedade empresária, que tem despesas fixas mensais no valor de R$ 75 mil, realizou, no mês de dezembro, vendas no valor de R$ 200 mil. Sabendo que essa empresa trabalha com margem de contribuição percentual de 40%, julgue o próximo item.

As despesas variáveis no período somaram R$ 80 mil.

273 Q214064
Contabilidade Privada
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com respeito à análise econômico-financeira de uma sociedade empresária que segue a estrutura conceitual básica no registro contábil de suas operações, julgue os próximos itens.

Se, em determinado exercício, o indicador de liquidez corrente for de 2,2, isso indica que a sociedade empresária correspondente não apresentou problemas de liquidez.

274 Q214058
Contabilidade Privada
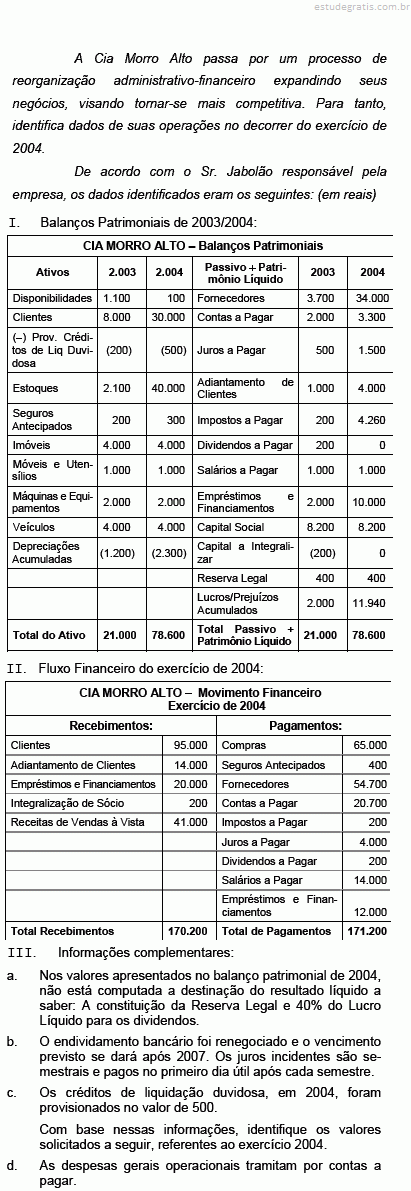
Ano: 2011
Banca: CONSULPLAN Consultoria (CONSULPLAN)

A demonstração de resultados de uma determinada empresa comercial apresentou os seguintes valores:

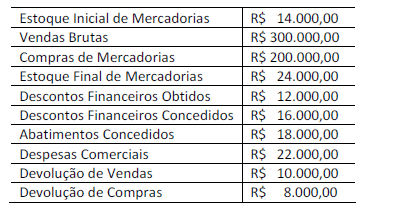
Com base nessas informações, o Resultado Bruto com Mercadorias e o Resultado Líquido do Período foram, respectivamente:

275 Q214057
Contabilidade Privada
Ano: 2011
Banca: Fundação CESGRANRIO (CESGRANRIO)

Considerando-se exclusivamente os dados acima, o resultado operacional do mês de agosto de 2010, pelo critério de custeio por absorção foi, em reais, de

276 Q214055
Contabilidade Privada
Ano: 2011
Banca: Fundação CESGRANRIO (CESGRANRIO)

A Comercial Farol Ltda. apresentou, em julho de 2010, os seguintes dados:

• Vendas brutas R$ 256.000,00

• Devolução de compras R$ 15.000,00

• Estoque inicial de mercadorias R$ 54.500,00

• Compras do mês R$ 117.000,00

• Abatimento sobre vendas R$ 11.000,00

• Abatimento sobre compras R$ 9.000,00

• Devolução de vendas R$ 10.500,00

• Estoque final de mercadorias R$ 26.900,00

Desconsiderando-se os efeitos de qualquer tipo de tributação, o lucro bruto apurado em 31/07/2010 na Comercial Farol Ltda., em reais, é de

277 Q214054
Contabilidade Privada
Ano: 2011
Banca: Fundação CESGRANRIO (CESGRANRIO)

278 Q214052
Contabilidade Privada
Ano: 2011
Banca: Fundação CESGRANRIO (CESGRANRIO)

A empresa Oro Nigro S/A teve de registrar, em dezembro de 2010, os fatos contábeis abaixo.

• Recebimento de aluguel correspondente a janeiro de 2011, antecipado pelo inquilino, no valor de R$ 3.000,00;

• Vendas ao longo do mês (dez/10) no valor de R$ 100.000,00, sendo 40% (quarenta por cento) recebidos dentro do próprio mês e o restante com vencimento em janeiro de 2011;

• Registro do Custo das Mercadorias Vendidas em dezembro de 2010, que corresponde a 70% (setenta por cento) do valor das vendas;

• Pagamento das comissões correspondentes ao total das vendas do mês de dezembro de 2010, equivalentes a 5% (cinco por cento) do valor bruto vendido;

• Compras de me...

279 Q214050
Contabilidade Privada
Ano: 2011
Banca: Fundação CESGRANRIO (CESGRANRIO)

Uma empresa tributada com base no lucro real apresentou os seguintes dados no período: Lucro Líquido do período, antes do imposto de renda 15.000,00

Saldo de prejuízo fiscal relativo a períodos anteriores 7.000,00

Resultado credor da equivalência patrimonial 20.000,00

Parcela não dedutível de provisão 5.000,00

Parcela relativa ao excesso de Depreciação 6.000,00

Dividendos recebidos (Tributados nas pessoas jurídicas que os distribuíram) 10.000,00

Multas por infrações de trânsito 2.000,00

Com base nos dados apresentados, o resultado real apurado no período, antes da compensação de prejuízos, foi

280 Q214048
Contabilidade Privada
Ano: 2011
Banca: Fundação CESGRANRIO (CESGRANRIO)

A receita financeira total obtida pela empresa

281 Q214046
Contabilidade Privada
Ano: 2011
Banca: Fundação CESGRANRIO (CESGRANRIO)

As despesas financeiras de uma empresa industrial

282 Q214045
Contabilidade Privada
Ano: 2011
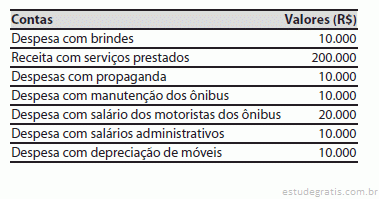
Banca: Fundação CESGRANRIO (CESGRANRIO)

283 Q214043
Contabilidade Privada
Ano: 2011
Banca: Fundação Carlos Chagas (FCC)

O valor das vendas recebidas dos clientes no exercício de 2010 foi, em R$,

284 Q214042
Contabilidade Privada
Ano: 2011
Banca: Fundação Carlos Chagas (FCC)

Em relação ao tratamento dos estoques, é correto afirmar que

285 Q214039
Contabilidade Privada
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Em cada um dos itens de 69 a 78, é apresentada uma situação hipotética, seguida de uma assertiva a ser julgada.

Após três anos de uso, um ativo imobilizado adquirido por R$ 40.000,00 tem 40% do seu custo depreciado; nesse momento, ele é vendido por R$ 20.000,00. Nessa situação, a empresa obteve um lucro de R$ 20.000,00 em outros resultados operacionais.

286 Q214038
Contabilidade Privada
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Em cada um dos itens de 69 a 78, é apresentada uma situação hipotética, seguida de uma assertiva a ser julgada.

Uma empresa que ocupou imóvel de terceiros para realizar suas atividades operacionais, na última renovação do contrato de aluguel, negociou as seguintes condições com o locador: prazo de aluguel: 24 meses; aluguel mensal de R$ 2.000,00; e desconto, no caso de pagamento adiantado dos aluguéis, de 15%. Em 30 de setembro de 2010, a empresa locatária pagou R$ 40.800,00, beneficiando-se do desconto acertado. Nesse caso, ao final do exercício de 2010, a empresa deveria registrar o valor de R$ 5.100,00 como despesa e de R$ 35.700,00 como ativo circulante.

287 Q214037
Contabilidade Privada
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considerando que a conciliação bancária confronta o razão banco, que mantém os registros contábeis da empresa, e o extrato bancário, que evidencia os registros contábeis da instituição bancária, julgue os próximos itens.

Um cheque emitido pela empresa a favor de cliente por motivo de devolução de venda, ainda não sacado pelo favorecido, gera uma diferença a maior na conciliação bancária a favor da instituição bancária — extrato bancário.

288 Q214035
Contabilidade Privada
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Em cada um dos próximos itens, é apresentada uma situação hipotética, seguida de uma assertiva a ser julgada acerca de escrituração e análise e conciliações contábeis.

Os lançamentos de encerramento de contas de resultado foram realizados ao final de um período contábil. Nessa situação, as contas de receitas, de despesas e de custos deverão ser zeradas em contrapartida com uma conta de apuração de resultado do exercício.

289 Q214034
Contabilidade Privada
Ano: 2011
Banca: Fundação Carlos Chagas (FCC)

Quando os estoques são vendidos, o valor contábil deve ser registrado como

290 Q214029
Contabilidade Privada
Ano: 2011
Banca: Fundação CESGRANRIO (CESGRANRIO)

No planejamento financeiro de uma empresa, são consideradas as despesas correntes e as despesas de capital. As despesas

291 Q214027
Contabilidade Privada
Ano: 2011
Banca: Fundação CESGRANRIO (CESGRANRIO)

O orçamento de caixa de uma empresa é um instrumento usado em planejamento financeiro para determinar as necessidades de caixa geradas pelos fluxos de pagamentos e recebimentos. No final de um certo período, um

292 Q214024
Contabilidade Privada
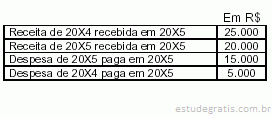
Ano: 2011
Banca: Fundação CESGRANRIO (CESGRANRIO)

Admita que uma empresa, em um determinado mês, comercializou os seguintes produtos no mercado interno:

• Gasolina 200 metros cúbicos

• Óleo diesel 400 metros cúbicos

• Álcool etílico combustível 300 metros cúbicos

A CIDE – combustível devida por esta empresa, em reais, é

293 Q213991
Contabilidade Privada
Ano: 2011
Banca: Fundação CESGRANRIO (CESGRANRIO)

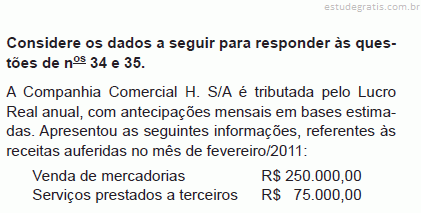
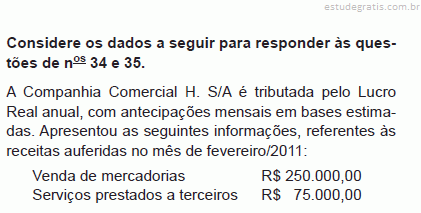
Considerando-se as informações recebidas da Companhia H. S/A e as determinações da legislação fiscal do Imposto de Renda, para as empresas tributadas pelo Lucro Real com antecipação mensal em bases estimadas, o valor da Contribuição Social sobre o Lucro Líquido (CSLL) a recolher, referente ao mês de fevereiro, em reais, é

294 Q213989
Contabilidade Privada
Ano: 2011
Banca: Fundação CESGRANRIO (CESGRANRIO)

Considerando-se as informações recebidas da Companhia Comercial H. S/A e as determinações da legislação fiscal do Imposto de Renda, para as empresas tributadas pelo Lucro Real com antecipação mensal em bases estimadas, o valor do Imposto de Renda a recolher, referente ao mês de fevereiro, em reais, é

295 Q213980
Contabilidade Privada
Ano: 2011
Banca: Fundação de Estudos e Pesquisas Sócio-Econômicos (FEPESE)

A empresa Trisajui apresentou a seguinte movimentação de mercadorias:

Considerando apenas as informações acima apresentadas, o resultado da conta vendas é:

296 Q213978
Contabilidade Privada
Ano: 2011
Banca: Fundação de Estudos e Pesquisas Sócio-Econômicos (FEPESE)

Considere os seguintes saldos apresentados pela Cia. Hanagari, que trabalha com serviços de passeios turísticos:

Considerando somente estes valores apresentados, o total do Lucro Bruto desta empresa é:

297 Q213874
Contabilidade Privada
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A tabela acima apresenta os saldos contábeis, em reais, de todas as contas patrimoniais de uma companhia, antes da apuração do resultado do exercício. Considerando os dados da tabela, julgue os itens subsequentes.

O resultado do exercício foi um prejuízo de R$ 12.800,00.

298 Q199946
Contabilidade Privada
Ano: 2011
Banca: Fundação Carlos Chagas (FCC)
Atenção: As questões de números 68 a 77 referem-se a Ciência da Contabilidade. O ingresso de recursos financeiros obtidos, por determinado Estado Brasileiro, mediante empréstimo de longo prazo, para financiar a execução de um hospital público, sob o aspecto orçamentário é classificado como
299 Q199419
Contabilidade Privada
Ano: 2011
Banca: Universidade Federal do Paraná (UFPR)
Uma empresa apresenta os seguintes resultados em um determinado período de tempo: Retorno sobre o Patrimônio Líquido de 20%, Dividendo por ação de $ 1 e Lucro por ação de $ 2. Quais os valores do Índice de Distribuição de Dividendos e da Taxa de Crescimento dos Dividendos, respectivamente?
300 Q834020
Contabilidade Privada
Ano: 2010
Banca: Banca não informada


Informações:

I. O valor do ICMS incidente sobre as vendas é R$ 210.850,75.

II. O valor do PIS e Cofins incidentes sobre as vendas é R$ 119.149,25.

III. Sobre as mercadorias compradas que foram vendidas, incidiram R$ 108.865,98 de ICMS. IV. Sobre as mercadorias compradas que foram vendidas, incidiram R$ 55.474,57 de PIS e Cofins.

V. Das despesas com salários e encargos 30% referem-se aos encargos (2/3 INSS e 1/3 FGTS) e o restante (70%) aos salários.

VI. As despesas financeiras foram pagas e as receitas financeiras foram recebidas.

VII. O empréstimo contraído pela empresa foi depositado em caixa.

VIII. Os dividendos são constituídos apó...

301 Q834019
Contabilidade Privada
Ano: 2010
Banca: Banca não informada


Informações:

I. O valor do ICMS incidente sobre as vendas é R$ 210.850,75.

II. O valor do PIS e Cofins incidentes sobre as vendas é R$ 119.149,25.

III. Sobre as mercadorias compradas que foram vendidas, incidiram R$ 108.865,98 de ICMS. IV. Sobre as mercadorias compradas que foram vendidas, incidiram R$ 55.474,57 de PIS e Cofins.

V. Das despesas com salários e encargos 30% referem-se aos encargos (2/3 INSS e 1/3 FGTS) e o restante (70%) aos salários.

VI. As despesas financeiras foram pagas e as receitas financeiras foram recebidas.

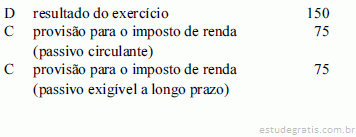
VII. O empréstimo contraído pela empresa foi depositado em caixa.

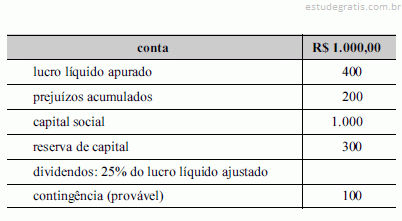
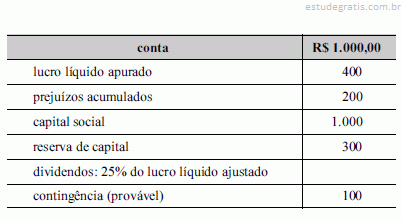
VIII. Os dividendos são constituídos após...

302 Q828400
Contabilidade Privada
Ano: 2010
Banca: Banca não informada


Informações:

I. O valor do ICMS incidente sobre as vendas é R$ 210.850,75.

II. O valor do PIS e Cofins incidentes sobre as vendas é R$ 119.149,25.

III. Sobre as mercadorias compradas que foram vendidas, incidiram R$ 108.865,98 de ICMS. IV. Sobre as mercadorias compradas que foram vendidas, incidiram R$ 55.474,57 de PIS e Cofins.

V. Das despesas com salários e encargos 30% referem-se aos encargos (2/3 INSS e 1/3 FGTS) e o restante (70%) aos salários.

VI. As despesas financeiras foram pagas e as receitas financeiras foram recebidas.

VII. O empréstimo contraído pela empresa foi depositado em caixa.

VIII. Os dividendos são constituídos apó...

303 Q815332
Contabilidade Privada
Ano: 2010
Banca: Banca não informada


Informações:

I. O valor do ICMS incidente sobre as vendas é R$ 210.850,75.

II. O valor do PIS e Cofins incidentes sobre as vendas é R$ 119.149,25.

III. Sobre as mercadorias compradas que foram vendidas, incidiram R$ 108.865,98 de ICMS. IV. Sobre as mercadorias compradas que foram vendidas, incidiram R$ 55.474,57 de PIS e Cofins.

V. Das despesas com salários e encargos 30% referem-se aos encargos (2/3 INSS e 1/3 FGTS) e o restante (70%) aos salários.

VI. As despesas financeiras foram pagas e as receitas financeiras foram recebidas.

VII. O empréstimo contraído pela empresa foi depositado em caixa.

VIII. Os dividendos são constituídos após...

304 Q651282
Contabilidade Privada
Ano: 2010
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca das demonstrações contábeis previstas na legislação societária brasileira, julgue os itens seguintes. Para apuração do lucro bruto, deve-se deduzir das receitas líquidas o custo dos produtos ou mercadorias vendidas e dos serviços prestados.
305 Q651254
Contabilidade Privada
Ano: 2010
Banca: Fundação Carlos Chagas (FCC)
A recuperação de créditos considerados incobráveis em períodos anteriores gera um
306 Q651253
Contabilidade Privada
Ano: 2010
Banca: Fundação Carlos Chagas (FCC)
Na apuração do resultado líquido do exercício, são registradas a débito da conta de resultado
307 Q214032
Contabilidade Privada
Ano: 2010
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Em cada um dos itens seguintes, é apresentada uma situação hipotética que não está relacionada com combinações de negócios, seguida de uma assertiva a ser julgada.

Ao realizar os testes para a recuperabilidade de seus ativos, determinada entidade realizou as estimativas para o valor recuperável de sua unidade geradora de caixa, encontrando um valor realizável líquido de R$ 3,5 milhões e um valor de uso de R$ 3 milhões. O valor contábil líquido da unidade geradora de caixa está registrado como R$ 4 milhões. Nessa situação, a entidade deverá reconhecer uma perda ao valor recuperável de R$ 1 milhão.

308 Q214025
Contabilidade Privada
Ano: 2010
Banca: Fundação CESGRANRIO (CESGRANRIO)

A Comercial de Máquinas Pesadas S.A. vendeu uma máquina nas seguintes condições: entrada R$ 500.000,00 e mais duas parcelas anuais iguais e sucessivas no valor de R$ 968.000,00 cada uma.

Admita a inexistência de impostos e que a taxa de juros para a empresa, na data da venda, seja de 10% ao ano.

O valor da receita de venda da máquina a ser contabilizado no ato da venda, em reais, é

309 Q213982
Contabilidade Privada
Ano: 2010
Banca: Dom Cintra Fundação

A demonstração do resultado de certa empresa, e que foi elaborada em 31 de dezembro, apresentava, entre outros, os seguintes dados (valores em reais):

Impostos sobre Vendas.....................7.500

Despesas com Vendas.......................7.500

Lucro Operacional...........................15.000 Juros

Ativos......................................8.750

Despesas Administrativas...............20.000

Outras Receitas Operacionais.........11.250

Despesas não Operacionais..............5.000

Receita de Vendas............................48.000

Participação dos Empregados...........

310 Q213827
Contabilidade Privada
Ano: 2010
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considerando o balancete de verificação de determinada companhia que, no ano X9, apresentava, no encerramento do exercício, os saldos da tabela acima, julgue os itens de 89 a 92.

O balancete de encerramento acima mostra que a demonstração de resultado do exercício da empresa apresenta lucro líquido que deve ser transferido para o balanço patrimonial, grupo patrimônio líquido, para fins de destinação nos termos da legislação em vigor e de possíveis disposições estatutárias ou contratuais.

311 Q213826
Contabilidade Privada
Ano: 2010
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considerando o balancete de verificação de determinada companhia que, no ano X9, apresentava, no encerramento do exercício, os saldos da tabela acima, julgue os itens de 89 a 92.

Do confronto entre as receitas e despesas do período em questão, constata-se que a empresa teve prejuízo de R$ 15.000.

312 Q213825
Contabilidade Privada
Ano: 2010
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Em um imóvel de propriedade de Pedro, está instalada, em uma cidade do interior, uma pequena loja de material elétrico, da qual são donos Pedro e seu primo Miguel. Necessitando comprar, na capital, materiais para venda na loja, Pedro sacou R$ 5.000,00 da conta bancária da empresa. Efetuada a viagem e as compras, sobraram R$ 1.500,00, que foram utilizados para efetuar pequenos reparos no apartamento localizado no piso superior do imóvel da loja.

A partir dessa situação hipotética, julgue os itens que se seguem.

Dos R$ 5.000,00 utilizados, somente os R$ 3.500,00 gastos na viagem devem ser registrados na contabilidade da empresa, visto que o restante foi utilizado pelo sócio para fins pessoais.

313 Q783948
Contabilidade Privada
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

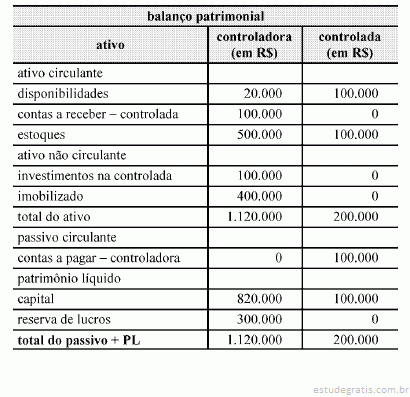
Em 31 de dezembro, uma companhia controladora constituiu uma companhia controlada, da qual a controladora tem 100% do capital. A controladora e a controlada não participam em outra empresa. Na ocasião, a controladora integralizou, em espécie, todo o capital da controlada, que foi de R$ 100.000,00. Além desse fato, a controladora também vendeu, ao preço de custo, R$ 100.000,00 de mercadorias para a controlada. A controlada mantinha, na data do balanço, todo o estoque de R$ 100.000,00, pois nada vendeu a terceiros e, também, não efetuou o pagamento dos R$ 100.000,00 à controladora. A tabela a seguir representa o balanço patrimonial em reais de ambas as companhias.

A partir da cons...

314 Q783944
Contabilidade Privada
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com base na tabela apresentada, julgue os itens subsequentes.

A empresa apresenta um endividamento superior a 60% sobre o total do ativo.
315 Q783942
Contabilidade Privada
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com base na tabela apresentada, julgue os itens subsequentes.

O índice de liquidez corrente é superior a 0,50.
316 Q783941
Contabilidade Privada
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca das operações típicas de empresas comerciais e seus reflexos na contabilidade, julgue os itens de 103 a 107. O registro de reembolso de despesas para empregados deverá ocorrer com a apresentação de documentos fiscais válidos. O ressarcimento implica em redução do resultado do exercício e do disponível, caso a empresa efetue o pagamento imediatamente.
317 Q783940
Contabilidade Privada
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca de despesas e receitas antecipadas, julgue os itens subsequentes. Considere que uma empresa possuía R$ 6.000 de material de consumo no mês de setembro, adquiriu R$ 5.400 no mês de outubro e o saldo da conta ao final do mês de dezembro correspondia a R$ 1.000. Nesse caso, se a empresa obteve abatimento de R$ 40 na compra do mês de outubro, então o valor das despesas de material de consumo acumulado no quadrimestre setembro-dezembro corresponde a R$ 10.360 e o registro da operação de consumo de material é a débito de despesa de material e a crédito de material de consumo.
318 Q783939
Contabilidade Privada
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca de despesas e receitas antecipadas, julgue os itens subsequentes. Considere que uma empresa tenha adquirido a assinatura de revista de periodicidade quinzenal e tenha efetuado o pagamento de R$ 600, à vista, no dia 1.º/9/2008. A assinatura correspondia a cinquenta exemplares da revista e o primeiro chegou no dia 15/9/2008. Nesse caso, ao final do mês de março de 2009, o registro referente a essa operação será a débito de despesa de assinaturas e a crédito de assinaturas antecipadas, ambos no valor de R$ 24.
319 Q783938
Contabilidade Privada
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca de despesas e receitas antecipadas, julgue os itens subsequentes. Ao se adquirir veículo por meio de financiamento de longo prazo haverá acréscimo ao ativo permanente e ao passivo exigível de longo prazo. Ao efetuar os pagamentos mensais das parcelas do financiamento haverá um fato permutativo, ocorrerá redução no ativo e também no passivo de curto prazo.
320 Q783937
Contabilidade Privada
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca de despesas e receitas antecipadas, julgue os itens subsequentes. No caso de a empresa contabilizar a utilização de créditos de telefone celular pré-pago, haverá débito na conta de despesa com telecomunicações e crédito na conta de despesa antecipada correspondente. O registro da aquisição antecipada dos créditos com a utilização de cartão de crédito proporcionará débito na conta de cartões de crédito a pagar.
321 Q561738
Contabilidade Privada
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os itens seguintes, acerca das contas patrimoniais e das contas de resultados.

Ao final de cada período de apuração, as contas de resultado devem permanecer com saldos para serem adicionados à movimentação dos períodos seguintes, isto é, o saldo final de um período é o saldo inicial do outro.
322 Q214078
Contabilidade Privada
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os itens seguintes, acerca das contas patrimoniais e das contas de resultados.

As contas de receitas são consideradas contas de resultado.

323 Q214075
Contabilidade Privada
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Determinada empresa colocou no mercado novos hidrômetros reconhecidos e aceitos pela EMBASA, realizando investimentos fixos de R$ 5.512.500,00, depreciáveis ao longo de 10 anos, linearmente. No primeiro ano de atividade, os custos e as despesas variáveis (materiais, mão de obra e comissões de vendedores) foram de R$ 25,50 por hidrômetro e o preço de venda foi de R$ 33,00. A cada ano subsequente, é estimado um ajuste de custos variáveis e preços de 5%. A empresa vendeu 65 mil hidrômetros no primeiro ano e agregará 5 mil unidades vendidas a cada ano seguinte.

 Com base nessa situação hipotética, julgue os itens subsequentes.

No primeiro ano, a empresa obteve resultado negativo; no segundo ano, f...

324 Q214073
Contabilidade Privada
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A boa gestão de qualquer empresa passa pela análise e compreensão de sua estrutura de custos. Com uma prestadora de serviços públicos, isso não é diferente. Para tanto, a contabilidade gerencial constitui um ramo privilegiado da ciência contábil e disponibiliza diversas ferramentas de avaliação. Acerca desse assunto, julgue os itens a seguir.

Entre as inúmeras metodologias de custeio existentes, a prestadora pode fazer uso do custeio ABC, do custeio variável ou do custeio por absorção, sendo este último utilizado para fins de publicação das demonstrações contábeis da empresa.

325 Q214072
Contabilidade Privada
Ano: 2009
Banca: Fundação CESGRANRIO (CESGRANRIO)

Entende-se por resultado fiscal o

326 Q214008
Contabilidade Privada
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Suponha que uma empresa industrial adquiriu máquinas no exterior por duzentos mil dólares dos Estados Unidos, em 20/12/2008. O esquema de pagamento acordado entre vendedor e comprador previa: 60% de pagamento à vista, 20% de pagamento em 360 dias e o restante em 720 dias.

Considere ainda

valor do US$

20/12/2008 = R$ 2,00

31/12/2008 = R$ 2,20

Considerando apenas os dados acima, as contas máquinas e a variação cambial, após os lançamentos de ajustes e antes da apuração do resultado, apresentarão, respectivamente, saldo devedor de

327 Q214006
Contabilidade Privada
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considere que a empresa A firmou um contrato de locação, pagando, em 1/9/2008, antecipadamente, o valor de R$ 18.200,00 para o período de 14 meses. Sabendo que a empresa trabalha com o regime de competência, o contabilista deve registrar

328 Q213998
Contabilidade Privada
Ano: 2009
Banca: Fundação Universa (FUNIVERSA)

A empresa Comércio e Indústria Y Ltda contratou o aluguel de sua loja pelo período de 18 meses a partir de 1°.5.20X2. Pagou ao locador, no mesmo dia, o valor total de R$ 1.260,00 para manter o aluguel mensal sem reajuste. O contador, de posse da documentação e sabendo que a empresa adota o regime de competência, registrou o fato corretamente. Assinale a alternativa que indica como os elementos apresentados estarão dispostos em 31.12.20X2.

329 Q199461
Contabilidade Privada
Ano: 2009
Banca: (COSEAC)
Com relação aos encargos sobre a folha de pagamento, aquele encargo que é computado com base em 2,5%sobre o montante dessa folha denomina-se:
330 Q197405
Contabilidade Privada
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca do ativo, passivo e patrimônio líquido, receitas e despesas das empresas comerciais, julgue os próximos itens.

O pagamento de despesas é uma aplicação de recursos; por essa razão, a conta representativa da despesa é creditada. Por outro lado, as receitas constituem origens de recursos; por isso, as contas de receitas são de natureza devedora.

331 Q193294
Contabilidade Privada
Ano: 2009
Banca: (COSEAC)
Uma Unidade Gestora UG apresenta equilíbrio das previsões orçamentárias no valor de R$ 80.000.000. A composição das receitas é a seguinte: (i) Receitas tributárias: R$ 55.000.000; (ii) Receitas de capital: R$ 16.850.000 e (iii) Receitas diversas: R$ 8.150.000. As despesas, em sua totalidade, referem-se a créditos orçamentários e suplementares. A execução orçamentária indicou a seguinte realização: (i) Receitas tributárias: R$ 58.650.000; (ii) Receitas de capital: R$ 15.800.000; (iii) Receitas diversas: R$ 7.150.000 e (iv) Despesas: R$ 76.750.000. Com base nas informações disponíveis, pode-se afirmar que o resultado:
332 Q584399
Contabilidade Privada
Ano: 2008
Banca: Universidade Estadual do Ceará (UECE)
Um investidor aplicou a importância de R$ 2 . , a uma taxa mensal de 2,6% pelo prazo de 6 meses. O valor dos juros simples a receber, ao final do período, será de
333 Q584398
Contabilidade Privada
Ano: 2008
Banca: Universidade Estadual do Ceará (UECE)
Um investimento rendeu 68% em um ano, já descontados os impostos. A inflação no período foi de 4 %. O ganho real desse investimento foi de
334 Q584390
Contabilidade Privada
Ano: 2008
Banca: Universidade Estadual do Ceará (UECE)
A empresa Cia. de Tecidos do Sertão Central Ltda. firmou um contrato de locação de uma máquina para o setor industrial, pelo prazo de 18 meses. Para obter um bom desconto, pagou adiantado (em 1/ 3/2 6), o valor de R$ 25.2 , para o período. O contabilista, de posse do recibo e contrato de locação e sabedor que o regime a ser adotado é o de competência, deve registrar, até o final do exercício de 2 6,
335 Q584389
Contabilidade Privada
Ano: 2008
Banca: Universidade Estadual do Ceará (UECE)
São classificados como Despesas Administrativas os gastos com
336 Q584384
Contabilidade Privada
Ano: 2008
Banca: Universidade Estadual do Ceará (UECE)

Uma determinada empresa apresenta os seguintes saldos contábeis em seu balancete:

O Lucro Líquido e o Custo das Mercadorias Vendidas são, respectivamente,

337 Q584259
Contabilidade Privada
Ano: 2008
Banca: Universidade Estadual do Ceará (UECE)
A movimentação do estoque de mercadorias para revenda da empresa Doce Vida Comercial Ltda., no mês 10/2005, apresentou um estoque inicial de 1.200 unidades a R$ 12.000,00; estoque final de 720 unidades e vendas brutas de R$ 29.000,00. As compras do período foram 1.500 unidades no valor total de R$ 18.000,00. Sabendo-se que as operações não sofreram qualquer tributação, pode-se afirmar, corretamente, que o valor do
338 Q213987
Contabilidade Privada
Ano: 2008
Banca: Fundação Carlos Chagas (FCC)

O reconhecimento dos eventos contábeis no momento de identificação do seu fato gerador está ligado ao

339 Q213985
Contabilidade Privada
Ano: 2008
Banca: Fundação Carlos Chagas (FCC)

Em 2007, a Empresa L&M obtém R$ 5.000.000,00 em receitas, das quais 20% serão recebidas no início de 2008. Das despesas, no valor total de R$ 4.100.000,00, R$ 800.000,00 correspondem a despesas de depreciação e R$ 400.000,00 a despesas provisionadas. Com base nos dados fornecidos e comparando a apuração do Resultado pelo Regime de Caixa e pelo Regime de Competência de Exercício, o resultado apurado pelo Regime de

340 Q213972
Contabilidade Privada
Ano: 2008
Banca: Fundação Carlos Chagas (FCC)

É uma receita operacional:

341 Q213968
Contabilidade Privada
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com relação à contabilidade e à legislação aplicável, julgue os itens de 128 a 136.

No Brasil, os juros embutidos nas vendas a prazo são destacados da receita bruta e contabilizados como receita financeira. O fato de sua apropriação estar em consonância com o prazo entre a realização da receita e o vencimento da obrigação do cliente decorre da adoção do regime de competência.

342 Q213966
Contabilidade Privada
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A classificação econômica da receita, em corrente e de capital, tem como objetivo sustentar o conceito com base no ingresso de recursos financeiros. Considerando a aplicação da receita de capital derivada da alienação de bens e direitos que integram o patrimônio público, julgue o item que se segue.

É permitida a aplicação da receita de capital para o financiamento de despesas correntes.

343 Q213964
Contabilidade Privada
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com base na demonstração do resultado do exercício, referente ao mês de janeiro/1991, elaborada a partir das informações e da tabela do texto, julgue os itens seguintes.

O total da receita de vendas foi de R$ 3.000,00, porque houve vendas à vista em somente uma ocasião no mês.

344 Q213916
Contabilidade Privada
Ano: 2008
Banca: Fundação CESGRANRIO (CESGRANRIO)

A Companhia Aços Macios S/A vinha realizando um estudo para desenvolvimento de um novo produto. Contudo, ao final do 1o ano, percebeu que o produto em estudo não teria meios de produzir resultados suficientes para amortizar os gastos realizados no seu desenvolvimento. Nesta circunstância, a empresa deve registrar o valor total despendido no projeto como despesa

345 Q213851
Contabilidade Privada
Ano: 2008
Banca: Fundação Carlos Chagas (FCC)

As despesas de pessoal

346 Q213844
Contabilidade Privada
Ano: 2008
Banca: Fundação Carlos Chagas (FCC)

Uma sociedade com fins lucrativos, no exercício de início de suas atividades, efetuou sua escrituração contábil pelo regime de caixa, apurando um prejuízo de R$ 10.000,00. Advertida de seu erro, reelaborou a escrituração pelo regime de competência, tendo registrado um lucro líquido no exercício de R$ 3.000,00. As despesas, pelo regime de competência, equivaleram a 70% das despesas registradas pelo regime de caixa. As receitas, reconhecidas pelo regime de competência, montaram a R$ 24.000,00. Logo, as receitas, se reconhecidas pelo regime de caixa, corresponderiam, em R$, a

347 Q213841
Contabilidade Privada
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com relação às demonstrações financeiras - levantamento, classificação e avaliação -, julgue os itens seguintes.

As despesas antecipadas, classificáveis no ativo circulante, geram benefícios a serem usufruídos no exercício seguinte. Em geral, representam pagamentos antecipados, mas há casos em que não significam desembolso imediato de recursos, e, sim, valores ainda a pagar a curto prazo.

348 Q561733
Contabilidade Privada
Ano: 2007
Banca: Fundação Carlos Chagas (FCC)
A entidade Iporanga apura seu resultado pelo regime contábil de caixa. Considerando as receitas e despesas abaixo, o resultado em 20X5 é

349 Q561732
Contabilidade Privada
Ano: 2007
Banca: Fundação Carlos Chagas (FCC)

Para responder às questões de números 31 e 32 considere os dados fornecidos pela Cia. Estrela Azul, referentes ao exercício de 2006.

O resultado de 2006 se considerado a contabilização pelo Regime de Caixa, em R$, é

350 Q561731
Contabilidade Privada
Ano: 2007
Banca: Fundação Carlos Chagas (FCC)

Para responder às questões de números 31 e 32 considere os dados fornecidos pela Cia. Estrela Azul, referentes ao exercício de 2006.

O resultado de 2006 apurado pelo Regime de Competência de Exercício, em R$, é

351 Q214119
Contabilidade Privada
Ano: 2007
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considerando os conceitos e aplicações dos regimes de competência e de caixa, julgue os itens subseqüentes.

No caso de valores imateriais, pode-se lançar a despesa no ato da aquisição e pagamento de um bem, e não por ocasião de seu consumo, de acordo com o regime de caixa.

352 Q214049
Contabilidade Privada
Ano: 2007
Banca: Fundação Carlos Chagas (FCC)

353 Q213959
Contabilidade Privada
Ano: 2007
Banca: Fundação Carlos Chagas (FCC)

Considere os dados, a seguir, para responder às questões de números 64 e 65.

O resultado final apurado de acordo com o regime de caixa é, em reais,
354 Q213935
Contabilidade Privada
Ano: 2007
Banca: Fundação Carlos Chagas (FCC)
NÃO são consideradas receitas de Capital
355 Q213932
Contabilidade Privada
Ano: 2007
Banca: Fundação Carlos Chagas (FCC)
Na apuração do Resultado pelo Regime de Caixa devem ser excluídas
356 Q213927
Contabilidade Privada
Ano: 2007
Banca: Núcleo de Computação Eletrônica UFRJ (NCE)

Em relação à apuração de resultado de uma empresa ao final de um exercício, é INCORRETO afirmar que:

357 Q213922
Contabilidade Privada
Ano: 2007
Banca: Fundação CESGRANRIO (CESGRANRIO)

Os critérios de avaliação dos ativos de uma empresa são aplicados, normalmente, dentro do regime de competência. Nesse aspecto, as Contas a Receber são avaliadas pelo valor dos títulos:

358 Q213920
Contabilidade Privada
Ano: 2007
Banca: Fundação CESGRANRIO (CESGRANRIO)

A Empresa Aurora Boreal Ltda. realizou as seguintes operações num determinado período de tempo:

• vendeu mercadorias por R$ 20.000,00, sendo R$ 10.000,00 em dinheiro; R$ 2.000,00 em cheque e R$ 8.000,00 a prazo;

• incorreu numa despesa de R$ 7.000,00.

Pelo Regime de Caixa, qual o lucro da Aurora Boreal, em reais?

359 Q213918
Contabilidade Privada
Ano: 2007
Banca: Fundação CESGRANRIO (CESGRANRIO)

Pelo Regime de Competência, uma despesa será contabilizada quando for:

360 Q213878
Contabilidade Privada
Ano: 2007
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca dos aspectos inflacionários e seus reflexos nas demonstrações contábeis para fins gerenciais, julgue os itens subseqüentes.

As despesas pré-operacionais são classificadas como item monetário puro, uma vez que podem advir de recursos em outras moedas.

361 Q213865
Contabilidade Privada
Ano: 2007
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Uma empresa contratou aluguéis antecipados no valor de R$ 54.000,00 e pagou no ato da contratação. Os aluguéis contratados têm vigência de 25 anos. Nessa situação, o saldo da conta de despesa antecipada, após dois quadrimestres é igual a

362 Q213864
Contabilidade Privada
Ano: 2007
Banca: Universidade de Pernambuco (UPE / UPENET / IAUPE)

Assinale, dentre os recebimentos citados abaixo, qual o que NÃO constitui uma receita para a empresa.

363 Q213862
Contabilidade Privada
Ano: 2007
Banca: Fundação Carlos Chagas (FCC)

Uma despesa que provavelmente será incorrida pela companhia, mas cujo valor somente possa ser estimado em função de incertezas, deve ser registrada por meio da constituição de

364 Q213860
Contabilidade Privada
Ano: 2007
Banca: Fundação Carlos Chagas (FCC)

Uma despesa é considerada INCORRIDA quando

365 Q213829
Contabilidade Privada
Ano: 2007
Banca: Núcleo de Computação Eletrônica UFRJ (NCE)

Considere os dados a seguir.

O valor das despesas que são classificadas como despesas com

pessoal e encargos sociais, em um ente que dispõe de um fundo

que custeia as despesas previdenciárias é:

366 Q213823
Contabilidade Privada
Ano: 2007
Banca: Fundação Carlos Chagas (FCC)

Instruções: Para responder às questões de números 65 a 67 considere o caso abaixo, as informações nele fornecidas, bem como os dispositivos constantes a respeito do assunto na Lei nº 6.404/76 (Lei das Sociedades por Ações).

            As seguintes informações foram extraídas da contabilidade da Cia. XYZ em 31/12/2005:

 − Saldo da conta Lucros ou Prejuízos Acumulados, antes do lançamento do resultado do exercício de 2005: devedor em R$ 20.000,00;

− Lucro líquido de 2005, antes da Contribuição Social sobre o Lucro Líquido e do Imposto de Renda das Pessoas Jurídicas: R$ 260.000,00;

− Contribuição Social sobre...

367 Q651299
Contabilidade Privada
Ano: 2006
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
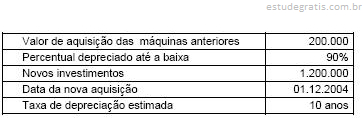
O valor do patrimônio líquido é igual a
368 Q561735
Contabilidade Privada
Ano: 2006
Banca: Escola de Administração Fazendária (ESAF)
As despesas incorridas, mas não-pagas dentro do exercício, provocam, para a empresa que contabiliza suas operações, pelo regime de caixa,

369 Q214033
Contabilidade Privada
Ano: 2006
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A base de cálculo da contribuição ao PASEP compreende

370 Q214012
Contabilidade Privada
Ano: 2006
Banca: Fundação Universa (FUNIVERSA)
Considerando que uma empresa no ano de 2005 obteve uma receita de R$ 25.000,00, sendo R$ 10.000,00 à vista e R$ 15.000,00 a prazo. No mesmo período suas despesas atingiram o montante de R$ 15.000,00, sendo que destas R$ 5.000,00 foram pagas à vista e o restante foi apropriado. Com base nestas informações pode-se afirmar que a empresa obteve, pelo regime de caixa e pelo regime de competência, respectivamente, os seguintes resultados:
371 Q214011
Contabilidade Privada
Ano: 2006
Banca: Fundação Universa (FUNIVERSA)

Segundo a Resolução CFC n. 750/1993, analise as afirmativas e assinale a alternativa correta.

 I. as receitas também são consideradas realizadas quando da extinção, parcial ou total, de um passivo, qualquer que seja o motivo, sem o desaparecimento concomitante de um ativo de valor igual ou maior.

II. as despesas também são consideradas incorridas pela diminuição ou extinção do valor econômico de um ativo.

 III. as despesas também são consideradas incorridas pelo surgimento de um passivo, sem o correspondente ativo.

 IV. uma vez integrado no patrimônio, o bem, direito ou obrigação não poderão ter alterados seus valores intrínsecos, admitindo-se, tão-somente, sua decomposição em elementos e/ou sua agregação, parcial ou integral, a outros ele...

372 Q214004
Contabilidade Privada
Ano: 2006
Banca: Escola de Administração Fazendária (ESAF)
A empresa Zazimute Comercial S/A, com patrimônio líquido de R$ 800.000,00, obteve, no exercício de 2005, um lucro líquido de R$ 250.000,00. Na distribuição desse lucro foram contabilizadas provisão para imposto de renda e contribuição social sobre lucro líquido, no valor de R$ 50.000,00, participação estatutária de empregados, no valor de R$ 10.000,00, reserva legal no valor de R$ 8.000,00, além de participação estatutária de 10% para administradores e reserva estatutária também de 10%.

Após a contabilização nos termos indicados, pode-se dizer que o lucro remanescente desse exercício, transferido para a conta patrimonial Lucros Acumulados, teve o valor de

373 Q214001
Contabilidade Privada
Ano: 2006
Banca: Fundação Carlos Chagas (FCC)

Instruções: Considere as informações abaixo para responder às questões de números 82 a 84.

Em 2004, a Empresa Comercial Apolo, para melhorar o processo de atendimento dos caixas de seus supermercados, investe em tecnologia de automação dos caixas, negociando, na mesma data, seu antigo sistema de máquinas registradoras, por 40% de seu valor contábil líquido. Os dados, em R$, da movimentação desses itens foram os seguintes:

Essas operações geraram, no resultado líquido final apurado, em dezembro de 2004,

374 Q213996
Contabilidade Privada
Ano: 2006
Banca: Escola de Administração Fazendária (ESAF)

A função das contas patrimoniais é representar os valores de cada elemento do patrimônio em determinada data. Seu funcionamento, entretanto, é processado em registros formais a débito ou a crédito, dependendo de sua natureza.

Considerando-se que a empresa iniciou um período com R$ 35.000,00 em dinheiro, R$ 20.000,00 em mercadorias e um capital registrado de R$ 15.000,00, evidentemente a diferença aritmética da equação patrimonial será a representação das dívidas já assumidas.

Sabe-se também que essa empresa realizou os seguintes fenômenos:

1) venda, a prazo, de metade das mercadorias por R$17.000,00;

2) registro de salários de R$300,00, para pagamento posterior;

3) compra de mercadorias por R$15.000,00 pagando um terço como e...

375 Q213957
Contabilidade Privada
Ano: 2006
Banca: CONSULPLAN Consultoria (CONSULPLAN)

Considere as seguintes afirmativas:

376 Q213954
Contabilidade Privada
Ano: 2006
Banca: Universidade de Pernambuco (UPE / UPENET / IAUPE)

Indique qual das alternativas a seguir não contém apenas despesas classificadas como despesas de capital.

377 Q213940
Contabilidade Privada
Ano: 2006
Banca: CONESUL Fundação de Desenvolvimento
Segundo a escrituração contábil o LALUR Livro de Apuração do Lucro Real é classificado como sendo
378 Q213924
Contabilidade Privada
Ano: 2006
Banca: CONESUL Fundação de Desenvolvimento
Assinale o ente patrimonial que não escritura sua Contabilidade pelo Regime de Competência.
379 Q213912
Contabilidade Privada
Ano: 2006
Banca: Fundação CESGRANRIO (CESGRANRIO)

A adoção, pelas empresas, do regime de competência faz com que as:

380 Q213903
Contabilidade Privada
Ano: 2006
Banca: Fundação CEFETBAHIA / Centro Federal de Educação Tecnológica da Bahia (CEFETBAHIA)

A regra correta de contabilização de ajustes de Despesas e Receitas, quando do encerramento do exercício, é:

381 Q213898
Contabilidade Privada
Ano: 2006
Banca: Universidade de Pernambuco (UPE / UPENET / IAUPE)

No Regime de Competência, dentre as afirmativas abaixo relacionadas, assinale a FALSA.

382 Q213891
Contabilidade Privada
Ano: 2006
Banca: Núcleo de Computação Eletrônica UFRJ (NCE)
Considere as operações a seguir:

I- despesas relativas a X0, pagas em X1 - $ 90.000,00;

II- despesas relativas a X1, pagas em X0 - $ 45.000,00;

III- despesas relativas a X0, pagas em X0 - $ 60.000,00;

IV- receitas relativas a X0, recebidas em X1 - $ 120.000,00;

V- receitas relativas a X1, recebidas em X0 - $ 70.000,00;

VI- receitas relativas a X0, recebidas em X0 - $ 65.000,00.

Sabendo-se que foi apurado um lucro de R$ 35.000,00, o regime de contabilização adotado (receitas e despesas) foi:

383 Q213882
Contabilidade Privada
Ano: 2006
Banca: Universidade Federal do ABC (UFABC)

Sabendo-se que nos registros contábeis um dos Princípios Fundamentais de Contabilidade adotado é o de Competência, qual o efeito que representaria uma despesa incorrida, mas não paga no decurso do exercício, se adotado o regime de caixa?

384 Q213881
Contabilidade Privada
Ano: 2006
Banca: Empresa de Seleção Pública e Privada (ESPP)

Em 31/12/2006, a indústria de biscoito Dmais vendeu um imóvel para o Banco TMO por R$ 60.000,00, à vista. Na contabilidade da indústria de biscoito Dmais, o valor original do imóvel, conforme registro, era de R$ 85.000,00 e a depreciação acumulada, de R$ 40.000,00. Essa operação gerou uma:

385 Q213872
Contabilidade Privada
Ano: 2006
Banca: Fundação CESGRANRIO (CESGRANRIO)

Segundo os princípios norte-americanos (USGAAP), as despesas incorridas por uma empresa no estágio pré-operacional devem ser imediatamente contabilizadas no resultado, salvo se forem de natureza que permita capitalização como ativo fixo. No Brasil, atendendo aos Princípios Fundamentais da Contabilidade (BRGAAP) e às legislações societária e fiscal, essas despesas pré-operacionais serão registradas:

386 Q213870
Contabilidade Privada
Ano: 2006
Banca: Universidade de Pernambuco (UPE / UPENET / IAUPE)

Se uma empresa oferece um desconto aos clientes que anteciparem a liquidação de seus títulos, os pagamentos que forem realizados dessa maneira deverão ser contabilizados como

387 Q213867
Contabilidade Privada
Ano: 2006
Banca: Universidade Federal do ABC (UFABC)
De acordo com o princípio contábil da confrontação das receitas e despesas, é correto afirmar-se que:
388 Q213859
Contabilidade Privada
Ano: 2006
Banca: Fundação Carlos Chagas (FCC)

O Regime de Caixa se define como uma

389 Q213853
Contabilidade Privada
Ano: 2006
Banca: Fundação Carlos Chagas (FCC)

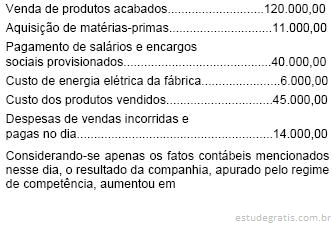
Num determinado dia do exercício social, o contador de uma companhia industrial registrou os seguintes fatos contábeis no livro Diário (valores em reais):

Considerando-se apenas os fatos contábeis mencionados nesse dia, o resultado da companhia, apurado pelo regime de competência, aumentou em

390 Q213850
Contabilidade Privada
Ano: 2006
Banca: Fundação Carlos Chagas (FCC)

Resultado apurado utilizando o regime de caixa:

391 Q213849
Contabilidade Privada
Ano: 2006
Banca: Fundação Carlos Chagas (FCC)

Despesas Operacionais:

392 Q213845
Contabilidade Privada
Ano: 2006
Banca: Fundação Carlos Chagas (FCC)

Instruções: Com base unicamente nos dados fornecidos, responda às questões de números 22 a 25.

As empresas A, B e C atuam no setor de serviços e, ao final do exercício de 2004, tinham uma situação patrimonial conforme os gráficos abaixo evidenciam:

Se as companhias utilizarem o regime de Caixa

393 Q783923
Contabilidade Privada
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Devido à importância da conciliação contábil para efeito de apuração do resultado, julgue os itens a seguir. O inventário é uma ferramenta poderosa no auxílio da conciliação contábil, tendo em vista ser uma descrição sintética e específica de todos os elementos patrimoniais.
394 Q734410
Contabilidade Privada
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca das conciliações bancárias e suas características, julgue os itens a seguir. Ao constatar saldo de extrato bancário divergente do saldo registrado na contabilidade, o contador deverá efetuar a conciliação bancária. Caso o contador constate débitos registrados na contabilidade e não registrados no extrato bancário, ele deverá conciliar o saldo dos cheques emitidos para a obtenção do valor correto.
395 Q734379
Contabilidade Privada
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com base nas informações apresentadas no balancete de verificação acima, julgue os seguintes itens.

As despesas antecipadas representam direito para a empresa contratante e obrigação para a empresa contratada. Dessa maneira, o total do ativo circulante é R$ 314.229.
396 Q651251
Contabilidade Privada
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A partir das informações fornecidas por uma empresa e apresentadas nas tabelas acima, julgue os itens a seguir.

O pagamento de despesa de energia, no período, corresponde a R$ 2.890,00.
397 Q651250
Contabilidade Privada
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A partir das informações fornecidas por uma empresa e apresentadas nas tabelas acima, julgue os itens a seguir.

A empresa pagou R$ 8.000,00 de despesas de aluguel.
398 Q651249
Contabilidade Privada
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Após elaborar a demonstração do resultado do exercício com as informações fornecidas no quadro acima, julgue os itens a seguir.

A empresa auferiu lucro antes do pagamento do imposto de renda no valor de R$ 24.670,00.
399 Q651248
Contabilidade Privada
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Após elaborar a demonstração do resultado do exercício com as informações fornecidas no quadro acima, julgue os itens a seguir.

A empresa auferiu lucro bruto no valor de R$ 53.670,00.
400 Q651247
Contabilidade Privada
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com base no balancete de verificação apresentado acima, julgue os itens seguintes.

A empresa auferiu lucros no valor de R$ 4.500,00.
401 Q651246
Contabilidade Privada
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com base no balancete de verificação apresentado acima, julgue os itens seguintes.

A empresa reduziu suas obrigações de curto prazo em R$ 2.000,00.
402 Q651245
Contabilidade Privada
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca da elaboração das demonstrações contábeis, julgue os itens a seguir. As despesas com exaustão, depreciação, amortização, provisão para devedores duvidosos devem ser classificadas como acréscimo ao lucro, para a apuração da demonstração de origens e aplicação de recursos e devem ser deduzidas do resultado na demonstração das mutações do patrimônio líquido.
403 Q651244
Contabilidade Privada
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito da classificação dos gastos em indústrias, julgue os itens seguintes. O salário do vigia da fábrica deve ser considerado como custo; o salário do supervisor de vendas deve ser classificado como despesa.
404 Q561737
Contabilidade Privada
Ano: 2005
Banca: Escola de Administração Fazendária (ESAF)

Em fevereiro de 2005, a Contabilidade da Nossa Firma forneceu as seguintes informações:

I. a conta de luz e energia utilizada em dezembro de 2004, no valor de R$200,00, foi paga em dezembro de 2004;

II. a conta de aluguel utilizado em janeiro de 2005, no valor de R$500,00, foi paga em dezembro de 2004;

III. a conta de água consumida em dezembro de 2004, no valor de R$400,00, foi paga em janeiro de 2005;

IV. os juros referentes a janeiro de 2005, no valor de R$250,00, foram pagos em janeiro de 2005;

V. os juros referentes a dezembro de 2004, no valor de R$1.000,00, foram recebidos em janeiro de 2005;

VI. os aluguéis dos bens utilizados em janei...

405 Q561730
Contabilidade Privada
Ano: 2005
Banca: Fundação Carlos Chagas (FCC)

Instruções: Utilize os dados abaixo para responder às questões de números 25 a 29. (Valores em reais).

A empresa Alvorada, empresa comercial, inicia suas atividades em dezembro de 2003, com o Capital Social integralmente realizado, tendo estabelecido como exercício contábil o período de janeiro a dezembro. Ao final de 2004 apresenta as seguintes Demonstrações Contábeis

Considerando os dados fornecidos e a apuração do resultado pelo Regime de Caixa, o total das despesas do período é:

406 Q213952
Contabilidade Privada
Ano: 2005
Banca: Fundação Carlos Chagas (FCC)

Na apuração do resultado pelo Regime de Caixa são levadas em conta as

407 Q213914
Contabilidade Privada
Ano: 2005
Banca: Fundação CESGRANRIO (CESGRANRIO)

A empresa comercial Vende Muito Ltda. apresentou
as seguintes contas de resultado, em reais, ao final do
exercício de 2004:
• Receita de Vendas ....................................... 2.000,00
• ICMS s/ Vendas  ........................................... 280,00
• Despesa de Propaganda ............................... 50,00
• Despesas Administrativas ............................. 170,00
• Custo das Mercadorias Vendidas ................... 1.200,00
• Descontos Financeiros Concedidos ................ 25,00
• Descontos Comerciais Concedidos ................. 15,00
O lucro bruto, em reais, apresentado pela empresa em 2004 foi de:

408 Q213908
Contabilidade Privada
Ano: 2005
Banca: Tribunal de Justiça do Paraná - TJPR (TJ - PR)

Com base no Regime de Competência, a Contabilidade, apura-se o lucro, adotando os seguintes critérios:

409 Q213894
Contabilidade Privada
Ano: 2005
Banca: Núcleo de Computação Eletrônica UFRJ (NCE)

O critério de avaliação do ativo imobilizado, aplicado dentro do regime de competência e considerando a continuidade das atividades da empresa, pode ser enunciado como:

410 Q213893
Contabilidade Privada
Ano: 2005
Banca: Núcleo de Computação Eletrônica UFRJ (NCE)

A Empresa de Comércio Exterior adquiriu na Coréia, em 01/12/X0, pelo sistema FOB (Free On Board), ou seja, o bem passa a ser de propriedade da empresa no momento em que sai do estabelecimento vendedor, 100 computadores pelo valor total de US$ 100.000,00. Nessa data o câmbio era de R$ 2,50 por US$ 1,00, ocorrendo em seqüência os seguintes eventos:

- Em 10/12/X0 a empresa vendedora entregou na Coréia os 100 computadores ao navio que traria a mercadoria para o Brasil.

- Em 20/12/X0 o câmbio foi alterado para R$ 2,80 por US$ 1,00.

- Em 21/12/X0 os 100 computadores entraram no estoque Empresa de Comércio Exterior.

- As despesas com desembaraço dos 100 computadores totalizaram R$ 1.500,00 até...

411 Q213857
Contabilidade Privada
Ano: 2005
Banca: Fundação Carlos Chagas (FCC)

Os juros incidentes na operação de desconto de duplicatas, por ocasião do registro inicial da operação, de acordo com o Regime de competência de Exercício, são lançados como

412 Q213834
Contabilidade Privada
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A contabilidade comercial brasileira adota

regime de competência.

413 Q783954
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando as disposições relativas ao ICMS, julgue os itens seguintes. Quando o ICMS pago na aquisição de um bem permanente não é compensável, ele deve ser destacado e lançado como despesa do exercício.
414 Q783953
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Quanto à sistemática de apuração do lucro real e de contabilização da provisão para o imposto de renda, julgue os itens subseqüentes. Uma empresa apurou receitas de R$ 800.000,00 e despesas de R$ 500.000,00. Das receitas, R$ 50.000,00 não são tributáveis e, das despesas, R$ 70.000,00 não são dedutíveis. Há um prejuízo fiscal compensável de R$ 120.000,00. Nessa situação, o lucro real do exercício é de R$ 200.000,00.
415 Q783952
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Quanto à sistemática de apuração do lucro real e de contabilização da provisão para o imposto de renda, julgue os itens subseqüentes.

Uma empresa teve receitas de R$ 3.000,00 e despesas de R$ 2.000,00. Das receitas, R$ 500,00 terão sua tributação diferida. A alíquota do imposto de renda é de 15%. Nessa situação, o lançamento correto, em reais, deve ser efetuado da forma mostrada a seguir.

416 Q783951
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considerando que, antes da destinação do resultado, uma companhia apresente, ao final do exercício, os saldos das contas e demais informações apresentadas acima, julgue os itens a seguir.

Após as destinações, o saldo remanescente de lucros acumulados será distribuído aos acionistas como dividendo.
417 Q783950
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considerando que, antes da destinação do resultado, uma companhia apresente, ao final do exercício, os saldos das contas e demais informações apresentadas acima, julgue os itens a seguir.

Os prejuízos acumulados serão obrigatoriamente compensados com o lucro apurado no exercício, antes das destinações, inclusive dividendos.
418 Q783949
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Quanto aos princípios fundamentais de contabilidade, julgue os itens seguintes. As despesas em que uma empresa comercial incorre com habitualidade, em razão de problemas com o funcionamento de equipamentos que vende a clientes, não podem ser provisionadas, devendo ser registradas somente quando do atendimento a esses clientes.
419 Q735513
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com base nas tabelas acima, que apresentam dados contábeis, em reais, de uma empresa operadora de serviços de telecomunicações com concessão para exploração de serviço telefônico fixo comutado, julgue os itens a seguir.

O lucro operacional — a pós o resultado financeiro —, no ano 1, é igual a R$ 952.936,00 e o lucro bruto é inferior a R$ 980.000,00.
420 Q735512
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com base nas tabelas acima, que apresentam dados contábeis, em reais, de uma empresa operadora de serviços de telecomunicações com concessão para exploração de serviço telefônico fixo comutado, julgue os itens a seguir.

No ano 1, a demonstração do resultado do exercício apresentou receita operacional bruta igual a R$ 10.850.578,00.
421 Q735511
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com base nas tabelas acima, que apresentam dados contábeis, em reais, de uma empresa operadora de serviços de telecomunicações com concessão para exploração de serviço telefônico fixo comutado, julgue os itens a seguir.

No primeiro período, a empresa apresentou margem operacional superior a 10%.
422 Q734467
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considerando os dados apresentados no patrimônio ao lado (saldos e contas), julgue os itens que se seguem.

Se for elaborada uma demonstração do resultado, a receita líquida será de R$ 40.000,00, o lucro bruto totalizará R$ 20.000,00, o resultado operacional será de R$ 5.000,00 e o lucro líquido, R$ 2.000,00.
423 Q214100
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A empresa BETAX alugou um depósito em 1.º de março de 2003, pelo período de um ano. Pagou o valor de R$ 60.000,00 pelos doze meses do contrato.

Considerando essa situação hipotética, julgue os itens subseqüentes, referentes a escrituração contábil adequada.

O resultado financeiro da empresa, em 2003, foi reduzido em R$ 60.000,00.

424 Q214098
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca da destinação do resultado, segundo as normas vigentes, julgue os itens a seguir.

Entre as reservas de lucros, a reserva de reavaliação é a que proporciona maior flexibilidade para distribuição de dividendos.

425 Q214096
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca da destinação do resultado, segundo as normas vigentes, julgue os itens a seguir.

A companhia constituirá a reserva fiscal para dividendo obrigatório não-distribuído quando tiver dividendo obrigatório a distribuir, mas não tiver condições financeiras para seu pagamento.

426 Q214094
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca da destinação do resultado, segundo as normas vigentes, julgue os itens a seguir.

Quando o estatuto for omisso e a assembléia-geral deliberar alterá-lo para introduzir norma sobre a matéria, o dividendo obrigatório não poderá ser inferior a 30% do lucro líquido ajustado.

427 Q213970
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com referência a registros e demonstrações contábeis, julgue os itens seguintes.

Ao registrar a despesa com fretes, vinculada à aquisição de mercadorias para revenda, a empresa estará incorporando o valor ao grupo de despesas operacionais, independentemente do pagamento, uma vez que o regime legal é o de competência.

428 Q213942
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com relação à contabilidade geral, julgue os itens a seguir.

As receitas devem ser lançadas pelo regime de caixa e as despesas, pelo regime de competência.

429 Q213929
Contabilidade Privada
Ano: 2004
Banca: Núcleo de Computação Eletrônica UFRJ (NCE)

Os desembolsos relacionados a pagamentos de gasolina para o automóvel da presidência de uma indústria automobilística são considerados:

430 Q213879
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Quanto aos critérios adotados na destinação do resultado, julgue os itens que se seguem.

Considere a seguinte situação hipotética.

Uma companhia apresentou prejuízo, no exercício, de R$ 300.000,00. Entretanto, dispunha de reserva para aumento de capital, no valor de R$ 120.000,00, de reserva legal, no valor de R$ 100.000,00, e de subvenções para investimentos, no valor de R$ 50.000,00.

Nessa situação, compensará obrigatoriamente R$ 220.000,00 e, facultativamente, R$ 50.000,00.

431 Q213876
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com fundamento na doutrina contábil acerca das demonstrações do fluxo de caixa e do valor adicionado, julgue os itens a seguir.

A demonstração de fluxo de caixa pelo método direto é elaborada a partir do lucro líquido ajustado para o regime de caixa. Os valores que afetam o fluxo de caixa são removidos diretamente do lucro líquido, obtendo-se, por essa via, o dinheiro líquido gerado pelas atividades operacionais.

432 Q213847
Contabilidade Privada
Ano: 2004
Banca: Fundação Carlos Chagas (FCC)

A utilização das contas representativas de resíduos ativos e passivos é necessária, quando se adota o regime

433 Q213840
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Quanto aos critérios para destinação do resultado, julgue o item subseqüente.

Para evitar as distorções resultantes da contabilização dos juros sobre o capital próprio como despesa financeira, a CVM determina que as companhias abertas efetuem a reversão de seu valor para efeito de apuração do resultado líquido do exercício.

434 Q213838
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Quando se elabora as demonstrações contábeis, busca-se a melhor evidenciação dos eventos. Para representar adequadamente a realidade econômico-financeira da empresa, há a necessidade de se efetuar registros contábeis em forma de lançamentos. Acerca dos lançamentos, regimes de registro e componentes do patrimônio, julgue os itens seguintes, relativos à contabilidade de determinada empresa, da qual alguns dados são apresentados no quadro acima.

Considerando o regime de competência para a elaboração da demonstração do resultado do exercício, o valor obtido como resultado antes do imposto de renda e contribuição social será de...

435 Q213836
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Quando se elabora as demonstrações contábeis, busca-se a melhor evidenciação dos eventos. Para representar adequadamente a realidade econômico-financeira da empresa, há a necessidade de se efetuar registros contábeis em forma de lançamentos. Acerca dos lançamentos, regimes de registro e componentes do patrimônio, julgue os itens seguintes, relativos à contabilidade de determinada empresa, da qual alguns dados são apresentados no quadro acima.

De acordo com as informações do quadro, o valor recebido pela empresa no ano de 2003 corresponde a R$ 190.000,00.

436 Q213822
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca dos registros contábeis de empresas comerciais, de seus livros fiscais, da avaliação de ativos, da influência do ICMS e das demonstrações contábeis, julgue os itens seguintes.

Ao se considerar o registro do imposto de renda pessoa jurídica segundo o regime de competência, o imposto de renda recolhido além do valor devido será configurado como crédito tributário.

437 Q213820
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca dos registros contábeis de empresas comerciais, de seus livros fiscais, da avaliação de ativos, da influência do ICMS e das demonstrações contábeis, julgue os itens seguintes.

Ao se registrar a contribuição social do período, com pagamento futuro, há um acréscimo no ativo e um decréscimo no resultado do exercício, considerando-se o regime de competência.

438 Q213819
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca do método das partidas dobradas, das operações típicas de uma empresa comercial, do regime de competência e do regime de caixa, julgue os itens a seguir.

Ao se registrar a aquisição de mercadorias a prazo pelo regime de caixa, o ativo não sofrerá movimentação no momento de aquisição.

439 Q213816
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Relativamente aos elementos patrimoniais e de resultado (ativos, passivos, receita, despesa), bem como à leitura prática das demonstrações contábeis, com fundamento na legislação brasileira e nos ensinamentos dos autores de contabilidade, julgue os itens seguintes.

Diferentemente da forma como são classificadas as despesas nos relatórios e nas demonstrações divulgados, melhor seria, tanto gerencialmente quanto para os usuários externos, que as despesas fossem classificadas em fixas e variáveis, ou em fixas, variáveis e mistas, vez que esse critério permitiria a averiguar melhor a tendência do empreendimento no que tange aos resultados, caso haja mudanças nas vendas ou na demanda dos produtos e dos serviços da ...

440 Q213814
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Relativamente aos elementos patrimoniais e de resultado (ativos, passivos, receita, despesa), bem como à leitura prática das demonstrações contábeis, com fundamento na legislação brasileira e nos ensinamentos dos autores de contabilidade, julgue os itens seguintes.

Na teoria contábil, não há diferença entre despesas e deduções da receita, vez que ambas representam, na realidade, redução do resultado do exercício. Nesse sentido, está correta a classificação adotada na legislação e na prática brasileiras para os descontos financeiros e devedores duvidosos, os quais têm sido normalmente tratados como despesa.

441 Q213813
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Relativamente aos elementos patrimoniais e de resultado (ativos, passivos, receita, despesa), bem como à leitura prática das demonstrações contábeis, com fundamento na legislação brasileira e nos ensinamentos dos autores de contabilidade, julgue os itens seguintes.

O reconhecimento da receita não está subordinado, temporalmente, ao lançamento da despesa que é originada, direta ou indiretamente, pelo esforço realizado para produzi-la.

442 Q213810
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Relativamente aos elementos patrimoniais e de resultado (ativos, passivos, receita, despesa), bem como à leitura prática das demonstrações contábeis, com fundamento na legislação brasileira e nos ensinamentos dos autores de contabilidade, julgue os itens seguintes.

Para a teoria contábil, a receita operacional deve englobar todos os ingressos provenientes da atividade principal da empresa (produtos, co-produtos, serviços), inclusive aqueles oriundos da venda de sucatas e de outros subprodutos.

443 Q213808
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Relativamente aos elementos patrimoniais e de resultado (ativos, passivos, receita, despesa), bem como à leitura prática das demonstrações contábeis, com fundamento na legislação brasileira e nos ensinamentos dos autores de contabilidade, julgue os itens seguintes.

O problema principal do passivo (exigibilidades) reside em sua avaliação, que recai, usualmente, na natureza dos itens monetários fixos, e nem sempre são expressos em moeda corrente na data dos balanços.

444 Q561736
Contabilidade Privada
Ano: 2003
Banca: Fundação Carlos Chagas (FCC)

O consumo de ativos ligado direta ou indiretamente à obtenção da receita é denominado

445 Q214022
Contabilidade Privada
Ano: 2003
Banca: Escola de Administração Fazendária (ESAF)

No sistema contábil abaixo apresentado só faltou anotar as despesas incorridas no período. Todavia, considerando as regras do método das partidas dobradas, podemos calcular o valor dessas despesas.

Com base nos elementos apresentados, pode-se afirmar que o valor das despesas foi

446 Q214003
Contabilidade Privada
Ano: 2003
Banca: Escola de Administração Fazendária (ESAF)

Observe as cinco opções abaixo, apresentadas em ordem alfabética. Assinale aquela que contém a assertiva incorreta:

447 Q213976
Contabilidade Privada
Ano: 2003
Banca: Universidade Estadual do Ceará (UECE)

A empresa vendeu R$ 15.000, só recebendo R$ 5.000; teve como despesas R$ 12.000, só pagando R$ 1.000. Os resultados pelos regimes de Competência e Caixa são, respectivamente:

448 Q213950
Contabilidade Privada
Ano: 2003
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A respeito de registros contábeis e considerando as tabelas III e IV acima, julgue os itens subseqüentes.

Com referência à tabela IV, os registros de provisões para férias e 13.º salário estão em conformidade com o regime de caixa.

449 Q213948
Contabilidade Privada
Ano: 2003
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Em relação a fatos e registros contábeis, correção de erros e apuração de resultado, julgue os itens subseqüentes.

O resultado obtido na conta de apuração de resultado do exercício será o lucro líquido do período ou o prejuízo do exercício, caso seja diferente de zero.

450 Q213946
Contabilidade Privada
Ano: 2003
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca de regimes contábeis, exercício social e períodos contábeis, julgue os itens que se seguem.

A contabilidade mercantil adota o regime de competência, em vez dos regimes de caixa ou o misto.

451 Q213944
Contabilidade Privada
Ano: 2003
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca de gestão, receitas, despesas, custos e resultados, julgue os itens subseqüentes.

As receitas têm natureza devedora.

452 Q213886
Contabilidade Privada
Ano: 2003
Banca: Fundação Euclides da Cunha (FEC)

No que se refere a despesas, pode-se afirmar que:

453 Q213884
Contabilidade Privada
Ano: 2003
Banca: Fundação Euclides da Cunha (FEC)

No que se refere a receitas, pode-se afirmar que:

454 Q213869
Contabilidade Privada
Ano: 2003
Banca: Serviço Nacional de Seleção Pública (SENASP)

São Despesas de Capital - Inversões:

455 Q213818
Contabilidade Privada
Ano: 2003
Banca: Fundação Euclides da Cunha (FEC)

A obtenção de uma Receita, em Contabilidade, resulta, necessariamente, em:

456 Q214020
Contabilidade Privada
Ano: 2002
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com base na demonstração de resultado apresentada acima, julgue os itens a seguir.

As despesas com o pessoal da própria empresa podem estar classificadas em despesas administrativas e comerciais, entre outras.

457 Q214019
Contabilidade Privada
Ano: 2002
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com base no balanço patrimonial apresentado acima, relativo a uma empresa constituída sob a égide da lei das sociedades anônimas, julgue os itens subseqüentes.

O saldo da conta de despesas do período seguinte é eliminado ou reduzido por meio de uma transferência para as disponibilidades.

458 Q214017
Contabilidade Privada
Ano: 2002
Banca: Escola de Administração Fazendária (ESAF)

O reconhecimento de provisões ativas ou passivas possuem como contrapartida uma conta de:

459 Q214016
Contabilidade Privada
Ano: 2002
Banca: Escola de Administração Fazendária (ESAF)

Na existência de saldos de obrigações para com fornecedores relativos à aquisição de estoques, se indexados em moeda estrangeira, quando da ocorrência de variação na taxa de câmbio, a atualização desse passivo deverá ser registrada como:

460 Q214014
Contabilidade Privada
Ano: 2002
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Art. 177. A escrituração da companhia será mantida em registros permanentes, com obediência aos preceitos da legislação comercial e desta lei e aos princípios de contabilidade geralmente aceitos, devendo observar métodos ou critérios contábeis uniformes no tempo e registrar as mutações patrimoniais segundo o regime de competência.

§ 1.º As demonstrações financeiras do exercício em que houver modificação de métodos ou critérios contábeis, de efeitos relevantes, deverão indicá-la em nota e ressaltar esses efeitos.

§ 2.º A companhia observará em registros auxiliares, sem modificação da escrituração mercantil e das demonstrações reguladas nesta lei, as disposições da lei tributária, ou de legislação especial sobre atividade que constitui seu objeto, que pr...

461 Q213961
Contabilidade Privada
Ano: 2002
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com relação aos princípios fundamentais de contabilidade, julgue os itens a seguir.

De acordo com o regime de competência, as receitas consideram-se realizadas, nas transações com terceiros, quando estes efetuam o pagamento.

462 Q213938
Contabilidade Privada
Ano: 2002
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Ainda acerca de contabilidade, julgue os itens que se seguem.

As destinações do resultado a título de participações de debêntures, empregados, administradores e partes beneficiárias devem ser escrituradas como despesa do período a que se refiram.

463 Q213896
Contabilidade Privada
Ano: 2002
Banca: Núcleo de Computação Eletrônica UFRJ (NCE)
As despesas realizadas por adiantamento deverão ser comprovadas mediante processo de prestação de contas no qual deve constar:
464 Q213895
Contabilidade Privada
Ano: 2002
Banca: Núcleo de Computação Eletrônica UFRJ (NCE)

Considere a movimentação financeira e patrimonial apresentada na tabela:

O resultado patrimonial do exercício é:

465 Q214009
Contabilidade Privada
Ano: 2000
Banca: Escola de Administração Fazendária (ESAF)

Uma empresa que contabiliza suas operações pelo regime de caixa, quando as comparar com o princípio da competência, para fins de balanço, vai verificar que as despesas incorridas, mas não pagas no exercício, provocaram

466 Q815341
Contabilidade Privada
Ano: 0000
Banca: Banca não informada

Considere os dados abaixo:

 O resultado antes dos tributos sobre lucro é

467 Q815331
Contabilidade Privada
Ano: 0000
Banca: Banca não informada
Determinada empresa da capital, que comercializa móveis, resolve ampliar seu mercado, oferecendo seus produtos na cidade vizinha, situada a 100 quilômetros de distância, pelo mesmo preço praticado no local de sua sede. Considerando que a empresa vendedora é quem irá assumir a responsabilidade pelo pagamento do frete, o gasto com esse frete será classificado como:
468 Q735525
Contabilidade Privada
Ano: 0000
Banca: Banca não informada
O saldo da contas de duplicatas a receber e a pagar em 31 de dezembro de 2002 apresentaram, respectivamente, os seguintes saldos:
469 Q735524
Contabilidade Privada
Ano: 0000
Banca: Banca não informada
Os valores que serão levados a lucro ou prejuízo do exercício em 31 de dezembro de 2002, utilizando os regimes de caixa e competência, são, respectivamente,
470 Q735478
Contabilidade Privada
Ano: 0000
Banca: Banca não informada
Determinada empresa da capital, que comercializa móveis, resolve ampliar seu mercado, oferecendo seus produtos na cidade vizinha, situada a 100 quilômetros de distância, pelo mesmo preço praticado no local de sua sede. Considerando que a empresa vendedora é quem irá assumir a responsabilidade pelo pagamento do frete, o gasto com esse frete será classificado como: