O princípio contábil em que as despesas e as receitas devem ser contabilizadas como tais no momento de sua ocorrência, independentemente de seu pagamento ou recebimento, é o da
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Em cada um dos itens a seguir é apresentada uma situação hipotética, referente a registros contábeis, seguida de uma assertiva a ser julgada com base nas normas brasileiras de contabilidade.
Um hotel aceitou reservas para o carnaval de 2010, recebendo o valor das diárias correspondentes a esse período em agosto de 2009. Nessa situação, esse recebimento só pode ser registrado como receitas do exercício em 2010.
Banca:
Instituto Americano de desenvolvimento (IADES)
É base indispensável à integridade e à fidedignidade dos registros contábeis dos atos e dos fatos que afetam ou possam afetar o patrimônio da entidade pública, observadas as Normas Brasileiras de Contabilidade aplicadas ao Setor Público, o
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No que se refere aos princípios fundamentais de contabilidade e de acordo com as Resoluções n.os 750 e 774 do Conselho Federal de Contabilidade, julgue os itens a seguir.
A observância do princípio da continuidade é indispensável à correta aplicação do princípio da competência, por se relacionar diretamente à quantificação dos componentes patrimoniais e à formação do resultado, e por constituir dado importante para aferir a capacidade futura de geração de resultado.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Em cada um dos itens seguintes, é apresentada uma situação hipotética seguida de uma assertiva a ser julgada.
Uma empresa adquiriu, a prazo, mercadorias no exterior cujo valor, de R$ 45.000,00, corresponde à fatura comercial de US$ 25.000,00 emitida pelo fornecedor estrangeiro. Na data do balanço, o dólar estava cotado a R$ 2,00. Nessa situação, respeitando o princípio da competência, a empresa deverá fazer um lançamento contábil no valor de R$ 5.000,00, debitando a conta variação cambial (despesas financeiras) e creditando a conta patrimonial fornecedores estrangeiros.
Com base na boa técnica contábil e em obediência às normas regulamentares, é exigido que as entidades, tanto as com fins lucrativos como aquelas sem fins lucrativos, efetuem o registro e o relato de todas as alterações ocorridas no seu patrimônio, no momento em que elas ocorrem, independentemente das causas que as originaram. Esse procedimento é realizado em comprimento ao seguinte princípio fundamental de Contabilidade:
Banca:
Universidade Estadual de Santa Catarina (UNESC)
Uma empresa adquiriu material de limpeza suficiente para 8 meses de consumo. O valor da compra foi registrado, integralmente, em conta de despesa, no mês de aquisição. Diante desse procedimento pode-se afirmar que NÃO foi observado o Princípio Fundamental de Contabilidade da:
Banca:
Universidade Estadual de Santa Catarina (UNESC)
A necessidade de diferenciação do patrimônio de seus sócios com o da própria organização, com ou sem fins lucrativos, é peculiar de qual Princípio Fundamental de Contabilidade?
O contador de uma empresa fez a seguinte afirmação: “As receitas e as despesas devem ser incluídas na apuração do resultado do período em que ocorrerem, independente de pagamento ou recebimento”. De acordo com os Princípios Fundamentais de Contabilidade, o contador fez referência ao denominado princípio da
Os princípios fundamentais de contabilidade representam o núcleo central da própria Contabilidade. Constituem suas vigas mestras, revestindo-se dos atributos de universalidade e veracidade, conservando validade em qualquer circunstância. Com relação à sua aplicação, de acordo com as normas do Conselho Federal de Contabilidade, assinale a alternativa correta.
Banca:
Universidade Estadual de Santa Catarina (UNESC)
Analise as afirmações abaixo e assinale a letra que contém os respectivos Princípios Contábeis a elas relacionados:
I - O Princípio refere-se, simultaneamente, à tempestividade e à integridade do registro do patrimônio e das suas mutações, determinando que este seja feito de imediato e com a extensão correta, independentemente das causas que as originam.
II - O Princípio determina a adoção do menor valor para os componentes do ATIVO e do maior para os do PASSIVO, sempre que se apresentem alternativas igualmente válidas para a quantificação das mutações patrimoniais que alterem o patrimônio líquido.
Correlacione os princípios orçamentários da primeira coluna com as características apresentadas na segunda coluna e assinale a alternativa que apresenta a correlação correta obtida de cima para baixo.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Determinada indústria foi contratada no mês de janeiro/20X3 para montar um computador de grande porte para entrega futura. Em março/20X3, o contratante adiantou-lhe 60% do preço do computador para aquisição de peças e acessórios necessários ao início da montagem dos acabamentos do equipamento. No final de abril/20X3, a contratada já estava com o hardware encomendado em fase de testes e embalagem. No início de junho/20X3, foi feita a entrega do computador ao encomendante, mediante o recebimento de 10% do preço acordado. Os restantes 30% foram pagos pelo cliente no mês de agosto/20X3.
Nessa situação, de acordo com os princípios fundamentais de contabilidade, o reconhecimento da receita de vendas na referida indústria deve ser corretamente feito no mês ...
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No que se refere às provisões contábeis e ao funcionamento das contas relacionadas, julgue os próximos itens.
A provisão para créditos de liquidação duvidosa fundamenta-se no princípio contábil da prudência, que considera, entre as opções aceitáveis, o menor ativo.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Em um imóvel de propriedade de Pedro, está instalada, em uma cidade do interior, uma pequena loja de material elétrico, da qual são donos Pedro e seu primo Miguel. Necessitando comprar, na capital, materiais para venda na loja, Pedro sacou R$ 5.000,00 da conta bancária da empresa. Efetuada a viagem e as compras, sobraram R$ 1.500,00, que foram utilizados para efetuar pequenos reparos no apartamento localizado no piso superior do imóvel da loja.
A partir dessa situação hipotética, julgue os itens que se seguem.
Pelo postulado da entidade contábil, os R$ 1.500,00 utilizados na reforma do apartamento devem ser registrados como retirada do sócio ou como empréstimo, não sendo admissível seu registro ...
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação aos princípios fundamentais de contabilidade estabelecidos pelo CFC, julgue os seguintes itens.
O princípio do registro pelo valor original estabelece que os componentes do patrimônio devem ser registrados pelos valores originais das transações com o mundo exterior.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Segundo o disposto no apêndice à resolução acerca dos princípios fundamentais de contabilidade, julgue os itens a seguir.
As informações quantitativas que a contabilidade aplicada a uma entidade produz devem possibilitar ao usuário avaliar a situação e as tendências da entidade, com o menor grau de dificuldade possível.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Segundo o disposto no apêndice à resolução acerca dos princípios fundamentais de contabilidade, julgue os itens a seguir.
Quando existem receitas e despesas pertencentes a um exercício anterior, que nele deixarem de ser consideradas por qualquer razão, os ajustes devem ser realizados no exercício subsequente.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens a seguir conforme o disposto nos princípios fundamentais de contabilidade.
A continuidade influencia o valor econômico dos ativos e, em muitos casos, o valor ou o vencimento dos passivos, especialmente quando a extinção da entidade tem prazo determinado, previsto ou previsível.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com referência aos princípios fundamentais da contabilidade, julgue os itens a seguir.
Em obediência aos princípios fundamentais de contabilidade, as doações devem ser registradas pelo valor efetivo da coisa recebida, no momento do recebimento e segundo o seu valor de mercado.
“Refere-se, simultaneamente, à tempestividade e à integridade do registro do patrimônio e das suas mutações, determinando que este seja feito de imediato e com a extensão correta, independentemente das causas que as originaram”.
O enunciado acima refere-se ao seguinte princípio fundamental da contabilidade:
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca da conciliação bancária e suas características, julgue os itens de 87 a 90.
Considere que ao se efetuar a conciliação entre as movimentações da conta bancária e o livro diário percebeuse que havia pagamento de contas não registrados na contabilidade e que estavam no extrato bancário. Questionado, o contador descobriu que os pagamentos estavam vinculados ao cartão de crédito pessoal do diretor administrativo da empresa, referentes ao reembolso de despesas, e que não fariam parte da contabilidade porque contraria o princípio fundamental da entidade. Nesse caso, o diretor deverá depositar recursos pessoais na conta da empresa para que a conciliação fique correta.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação aos princípios fundamentais de contabilidade estabelecidos pelo CFC, julgue os seguintes itens.
O princípio da competência significa que os fatos devem ser reconhecidos no patrimônio, isto é, registrados contabilmente independentemente do recebimento ou pagamento.
Para a correta aplicação do Princípio da Competência, na relação direta com a quantificação dos componentes patrimoniais, a formação do resultado e a constituição de dado importante para aferir a capacidade futura de geração de resultado, é indispensável a observância do Princípio da
“O reconhecimento simultâneo das receitas e despesas, quando correlatas, é consequência natural do respeito ao período em que ocorrer sua geração.” Este conceito expresso na Resolução no 750, de 29/12/1993, refere-se ao Princípio Fundamental de Contabilidade da
As abordagens contábeis estão subordinadas aos seus princípios fundamentais, o que confere a elas a característica de ciência. Assim, postulados contábeis, princípios contábeis e convenções complementam a teoria contábil. Em termos ambientais, o postulado, princípio ou convenção que implica a possibilidade de medir fisicamente os impactos ambientais e depois seus efeitos, para que possa ser atendido, é conhecido por
Sempre que se apresentarem alternativas igualmente válidas para a quantificação das mutações patrimoniais que alterem o patrimônio líquido, deve-se adotar o menor valor para os componentes do Ativo e o maior valor para os componentes do Passivo. É como determina o princípio do(a):
A empresa Eletronics S.A. fabrica televisores de LCD de última geração. A garantia convencional é dada para três anos e a garantia oferecida é estendida para mais um ano mediante pagamento complementar. Como o custo é baixo, em 90% dos casos o cliente adquire. A empresa registra o valor da venda do televisor como receita de vendas e a garantia estendida como receita de serviços, no resultado. Pode-se afirmar que, nesse caso, não está sendo atendido o princípio:
O Conselho Federal de Contabilidade, considerando que a evolução ocorrida na área da Ciência Contábil reclamava a atualização substantiva e adjetiva de seus princípios, editou, em 29 de dezembro de 1993, a Resolução 750, dispondo sobre eles.
Sobre o assunto, abaixo estão escritas cinco frases. Assinale a opção que indica uma afirmativa falsa.
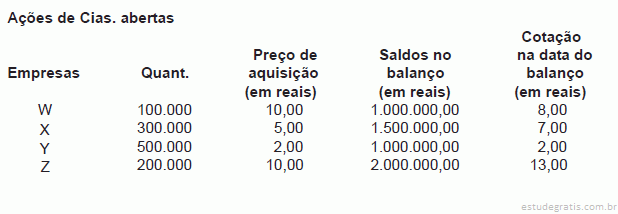
Com base nas informações do quadro, assinale a alternativa que apresenta o valor do Resultado do Exercício, em reais, calculado de acordo com o Princípio da Competência.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens seguintes, acerca do registro e evidenciação de eventos contábeis.
As obrigações, encargos e riscos classificados no passivo exigível a longo prazo serão evidenciados pelo valor histórico, obedecendo ao princípio contábil do custo como base de valor.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação aos princípios fundamentais da contabilidade e às demonstrações contábeis das sociedades comerciais, julgue os itens seguintes.
As obrigações em moeda estrangeira, com cláusula de paridade cambial, existentes à época do balanço, deverão ser mantidas pelo seu valor em moeda nacional à época da contratação da operação ou da última avaliação, se tiver havido valorização cambial no período, em consonância com o princípio da prudência.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com referência aos princípios fundamentais da contabilidade, julgue os itens a seguir.
De acordo com o princípio da prudência, quando se apresentarem duas opções igualmente aceitáveis, a escolha deverá recair sobre a opção de maior valor para os componentes de ativo.
Com base na Resolução CFC no 750/93, o princípio que se refere, simultaneamente, à tempestividade e à integridade do registro do patrimônio e das suas mutações, determinando que este seja feito de imediato e com a extensão correta, independente das causas que as originaram é denominado Princípio da(o)
Banca:
SUSTENTE Instituto Brasileiro de Desenvolvimento Sustentável
Considerando a Resolução CFC n° 750/93, de 29 de dezembro de 1993. A Lei das Sociedades por Ações estabelece que, na determinação do resultado do exercício, serão computadas:
• as receitas e os rendimentos ganhos no período, independente de sua realização em moeda;
• os custos, as despesas, os encargos e as perdas, pagos ou incorridos, correspondentes a essas receitas e rendimentos.
Julgue os itens seguintes ( V - verdadeiro e F - falso).
O princípio Contábil implícito em tal legislação é o:
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
De acordo com os princípios fundamentais de contabilidade e normas contábeis, julgue os itens a seguir.
O valor correspondente às férias dos empregados deve ser reconhecido contabilmente como custo e(ou) despesa mensalmente, mediante constituição de provisão, classificável no passivo circulante.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Em cada um dos itens de a seguir, é apresentada uma situação hipotética, seguida de uma assertiva a ser julgada de acordo com os princípios fundamentais de contabilidade.
Determinado hospital mantém assinatura de revistas especializadas estrangeiras, de interesse do quadro médico. A última assinatura contratada para pagamento à vista refere-se a uma publicação inglesa com quatro edições anuais, ao preço de 500,00. Nessa situação, será correto o setor contábil fazer um lançamento, no momento da assinatura, debitando despesas com assinaturas de revistas e creditando caixa, pelo valor em reais correspondente ao valor da assinatura em euros.
Banca:
Tribunal de Justiça do Paraná - TJPR (TJ - PR)
Uma entidade concedeu 10 carros em troca de 20 motos para outra entidade. Desconsiderando as obrigações acessórias, qual princípio contábil a entidade deve observar para realizar a escrituração contábil?
Banca:
Tribunal de Justiça do Paraná - TJPR (TJ - PR)
Com base nas informações abaixo, qual é o princípio a ser adotado?
Nas entidades em que a produção demanda largo espaço de tempo, deve ocorrer o reconhecimento gradativo da receita, proporcionalmente ao avanço da obra, quando ocorrer a satisfação concomitante dos seguintes requisitos:
- O preço do produto é estabelecido mediante contrato, inclusive quanto à correção dos preços, quando houver.
- Não há riscos maiores de descumprimento do contrato, tanto da parte do vendedor, quanto do comprador.
- Existe estimativa, tecnicamente sustentada, dos custos a serem incorridos.
I. As receitas e despesas devem ser consideradas, pelas empresas, para apuração do resultado do período a que se referirem, no momento de sua ocorrência.
II. Sempre que apresentarem alternativas igualmente válidas para a quantificação das mutações patrimoniais que alterem o patrimônio líquido, as empresas deverão adotar o menor valor para os componentes do ativo e o maior para os do passivo.
III. As empresas devem registrar os seus componentes patrimoniais pelos valores originais das transações com o mundo exterior, expressos a valor presente na moeda do país.
As assertivas referem-se, respectivamente, aos princípios contábeis
O valor de aquisição de um ativo ou dos insumos necessários para fabricá-lo e colocá-lo em condições de gerar benefícios para a entidade representa um parâmetro correto para seu registro contábil. Essa afirmação está de acordo com o seguinte Princípio Fundamental de Contabilidade:
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Segundo as normas brasileiras de contabilidade, o registro de um fato administrativo ou contábil deve compreender os elementos quantitativos e qualitativos, contemplando os aspectos físicos e monetários. Essa regra está embasada teoricamente no princípio
Na contabilidade, sempre que o profissional contabilista estiver diante de duas alternativas viáveis de decisão, ele deverá antecipar prejuízos e não antecipar lucros. Essa assertiva caracteriza o princípio contábil denominado:
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Em relação aos princípios fundamentais da Contabilidade, julgue os itens a seguir.
O princípio da entidade é incompatível com o campo de atuação da contabilidade pública, tendo em vista que o patrimônio público não pode estar integralmente associado a um órgão específico.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Em relação aos princípios fundamentais da Contabilidade, julgue os itens a seguir.
Entre as funções da contabilidade, a de orientação é a mais importante, pois o objetivo final do processo contábil é a prestação de informações úteis aos agentes interessados.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação aos princípios de contabilidade, julgue os itens seguintes.
O princípio da prudência deve ser observado quando ainda surge dúvida quanto à correção do ativo ou do passivo existentes, já escriturados por determinados valores, segundo os princípios do registro pelo valor original e da atualização monetária. Havendo formas alternativas de se calcular os novos valores, deve-se optar sempre pelo que for maior que o inicial, no caso de ativos, e menor, no caso de componentes patrimoniais integrantes do passivo.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação aos princípios de contabilidade, julgue os itens seguintes.
O princípio da competência não está relacionado com recebimentos ou pagamentos, mas com o reconhecimento das receitas geradas e das despesas incorridas no patrimônio.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação aos princípios de contabilidade, julgue os itens seguintes.
O princípio da oportunidade abarca dois aspectos distintos, mas complementares, a integridade e a tempestividade, razão pela qual muitos autores preferem denominá-lo de registro pelo valor original.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação aos princípios de contabilidade, julgue os itens seguintes.
O princípio da entidade apresenta corolário de notável importância, notadamente pelas suas repercussões de natureza prática: as somas e agregações de patrimônio de diferentes entidades resultam em nova entidade.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito dos princípios e das técnicas de contabilidade, tema abordado no texto acima, julgue os itens que se seguem.
O princípio da competência tem sido confundido, algumas vezes, com o da oportunidade, embora os dois apresentem conteúdos manifestamente diversos. Com o princípio da competência tem-se o conhecimento da variação e, no princípio da oportunidade, a determinação de sua natureza.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito dos princípios e das técnicas de contabilidade, tema abordado no texto acima, julgue os itens que se seguem.
Como resultado da observância do princípio da oportunidade, desde que tecnicamente estimável, o registro das variações patrimoniais deve ser feito mesmo na hipótese de somente existir razoável certeza de sua ocorrência.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito dos princípios e das técnicas de contabilidade, tema abordado no texto acima, julgue os itens que se seguem.
A provisão para créditos de liquidação duvidosa constitui exemplo da aplicação do princípio da atualização monetária, pois sua constituição determina o ajuste, para menos, de valor decorrente de transações com o mundo exterior, das duplicatas ou de contas a receber.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito dos princípios e das técnicas de contabilidade, tema abordado no texto acima, julgue os itens que se seguem.
A situação-limite na aplicação do princípio da continuidade é aquela em que há a completa cessação das atividades da entidade, quando determinados ativos, como, por exemplo, os valores diferidos, deixarão de ostentar tal condição, passando à condição de receitas.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito dos princípios e das técnicas de contabilidade, tema abordado no texto acima, julgue os itens que se seguem.
No reconhecimento de exigibilidades, o princípio da prudência envolve sempre o elemento incerteza em algum grau, pois, havendo certeza, cabe, simplesmente, o reconhecimento dela, segundo o princípio da oportunidade.
Banca:
Núcleo de Concursos e Promoção de Eventos (NUCEPE)
Quando do encerramento do exercício social e em observância ao Princípio Contábil da entidade, uma prestadora de serviço resolveu registrar alguns serviços prestados a clientes que não estavam ainda faturados. O lançamento correto, utilizado pela empresa foi:
Banca:
Núcleo de Concursos e Promoção de Eventos (NUCEPE)
Um determinado proprietário possui dois tipos de negócio. O primeiro refere-se à venda de mercadorias, e o segundo, à fabricação de produtos higiênicos, com patrimônios e empresas distintas. Quando da contabilização dos fatos, o mesmo não faz distinção, em que pese utilizar, normalmente, empregado e produtos de um em outro estabelecimento. O procedimento narrado está:
Banca:
Núcleo de Concursos e Promoção de Eventos (NUCEPE)
A obrigatoriedade do registro das variações patrimoniais, mesmo na hipótese de somente existir razoável certeza de sua ocorrência, deve-se ao princípio:
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca dos princípios fundamentais de contabilidade e divulgação das demonstrações contábeis, julgue os seguintes itens.
O princípio da prudência preconiza que o valor do ativo deve ser registrado pelo menor valor entre custo e valor de mercado. Com relação ao registro do passivo, o mesmo princípio determina que deve ocorrer o oposto. Desse modo, aumentos ou diminuições de valores nos saldos de contas de ativo ou passivo decorrentes de avaliações a preço de mercado serão registradas na conta de ajustes de avaliação patrimonial na demonstração do resultado do exercício.
As vendas de uma determinada empresa, em setembro de 2007, somaram R$ 30.000,00, tendo recebido 50% a vista e o restante com 30 e 60 dias. No mesmo mês, a referida empresa incorreu em despesas de R$ 12.000,00, a serem pagas no mês seguinte. Em observância ao Princípio da Competência, o resultado do mês de setembro de 2007 seria Lucro de
Um contador, ao elaborar a Demonstração de Resultado do Exercício de determinada empresa, considerou como receita do período o valor das vendas em negociação, apesar de ainda não fechadas, com o intuito de aumentar o faturamento da empresa. De acordo com os Princípios de Contabilidade, geralmente aceitos, essa prática fere o Princípio da
A empresa Firmino & Franco Ltda. adquiriu um imóvel por R$ 250.000,00. O contador fez o registro pelo valor de mercado, uma vez que o imóvel estava avaliado em R$ 350.000,00, com a finalidade de aumentar o Ativo da empresa. O procedimento de registro adotado está
Uma pequena empresa, no ramo de armarinho e brinquedos, utiliza um sistema de controle de seus negócios bastante arcaico: registra os ingressos de numerário em seu caixa, como receitas, e os pagamentos efetuados, tais como salários pagos, pagamento de contas de água e luz, aluguel, impostos e compras efetuadas, etc, como despesas. Essa é uma sistemática inadequada, de acordo com um princípio da contabilidade, geralmente, aceito. Assinale a alternativa que contém esse princípio.
Na empresa Paraíso dos Trópicos Ltda., o resultado do exercício havia sido apurado acusando um lucro de R$ 50.000,00, quando foram realizadas as verificações de saldos, para efeito de ajustes de encerramento e elaboração do balanço patrimonial. Os resultados contabilizados, segundo o regime contábil de Caixa, ao longo do período, evidenciaram a existência de:
• Salários de dezembro, no valor de R$ 15.000,00, ainda não quitados;
• Juros de R$ 4.000,00 já vencidos no exercício, mas ainda não recebidos;
• Aluguéis de R$ 6.300,00, referentes a janeiro de 2007, pagos em dezembro de 2006;
• Comissões de R$ 7.200,00, recebidas em dezembro de 2006, mas que se referem ao exercício seguinte.
Após a contabilização dos ajustes, segundo o Princípio da Competência, ...
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação a conceitos, objetivos e finalidades da contabilidade e das demonstrações contábeis, julgue os itens subseqüentes.
Para ser confiável, a informação contida nas demonstrações contábeis deve ser neutra, isto é, imparcial. A neutralidade é um princípio fundamental de contabilidade e é indispensável para a manutenção da ordem no mercado de capitais e para a tomada de decisão ou julgamento com vistas a um resultado ou desfecho predeterminado.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A Comissão de Valores Mobiliários (CVM) tem poderes para disciplinar, normatizar e fiscalizar a atuação dos diversos integrantes do mercado de capitais no Brasil. Acerca desse assunto, julgue os itens a seguir.
Deverão ser determinados os valores de todos os ativos e passivos, inclusive contingentes, identificáveis e passíveis de mensuração para efeito das operações de incorporação, fusão ou cisão, realizadas entre partes independentes e vinculadas à efetiva transferência de controle. Para o ano de 2008, nas operações citadas, os componentes deverão ser contabilizados pelo seu valor contábil histórico, respeitando o princípio contábil do custo como base de valor.
O princípio fundamental de contabilidade que estabelece que as mutações no patrimônio da entidade devem ser feitas de forma tempestiva e integral, no momento em que elas ocorrerem, é o princípio
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Em relação aos princípios fundamentais da Contabilidade, julgue os itens a seguir.
Para atender à premissa básica de que, no balanço patrimonial, os elementos patrimoniais devem facilitar o conhecimento e a análise da situação financeira das entidades, as contas devem ser listadas no passivo em ordem crescente de exigibilidade.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação à contabilidade e à legislação aplicável, julgue os itens de 128 a 136.
O princípio da competência está associado às variações patrimoniais e à sua natureza. Na aplicação desse princípio às despesas, há situações em que, mesmo sem ter havido pagamento ou sem ter sido constituída uma obrigação efetiva, devem ser efetuadas provisões, com base em estimativas, como no caso da prestação de garantias assumidas pela venda de mercadorias.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito da conversçao de demonstrações contábeis em moedas estrangeiras e dos princípios internacionais de contabilidade, julgue os itens subsequentes.
A Junta de Normas de Contabilidade Financeira dos Estados Unidos (FASB) tem como missão estabelecer e aprimorar princípios contábeis e de evidenciação para orientação e educação do público, incluindo os divulgadores, auditores e usuários da informação contábil.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
O princípio da oportunidade, que compreende os conceitos de integridade e oportunidade, não se confunde com o da competência, pois apresentam conteúdos manifestamente diversos. Acerca desse assunto, assinale a opção correta.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito dos princípios e das técnicas de contabilidade, tema abordado no texto acima, julgue os itens que se seguem.
Segundo o princípio da competência, considerar-se-á realizada a receita quando da extinção, parcial ou total, de um passivo, qualquer que seja o motivo, se ocorrer desaparecimento concomitante de um ativo de valor igual ou maior.
A observância do Princípio da Continuidade é indispensável à correta aplicação de outro Princípio Contábil, por efeito de se relacionar diretamente à quantificação dos componentes patrimoniais e à formação do resultado, e de constituir dado importante para aferir a capacidade futura de geração de resultado. Desta forma, o Princípio Fundamental de Contabilidade que completa este enunciado, constante da Resolução CFC nº 750/93, denomina-se Princípio da(o)
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base nos conceitos e aplicações concernentes à análise de demonstrações contábeis de empresas, com suporte na legislação específica e considerando as prescrições da Comissão de Valores Mobiliários (CVM), julgue os itens de 208 a 220.
A estrutura conceitual para a elaboração e apresentação das demonstrações contábeis da CVM recomenda que as incertezas que envolvem certos eventos e circunstâncias sejam tratadas com prudência, não se superestimando ativos e receitas, e não se subestimando passivos e despesas. O limite da prudência deve ter em conta a neutralidade, a imparcialidade, de modo a evitar, por exemplo, a formação de reservas ocultas ou provisões excessivas.
Os Princípios Fundamentais de Contabilidade representam a essência das doutrinas e teorias relativas à Ciência da Contabilidade. Delimitam, portanto, procedimentos diante de situações e fatos. Assim, o registro contábil de uma dívida de R$ 200 milhões como uma obrigação de Longo Prazo, que será paga daqui a 4 anos, deverá atender ao princípio básico do(a):
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Os princípios fundamentais de contabilidade (PFC) representam a essência das doutrinas e teorias relativas à ciência contábil, consoante o entendimento predominante nos universos científico e profissional do Brasil. Com base nos PFC e na legislação vigente, assinale a opção correta.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os próximos itens, com relação aos efeitos inflacionários sobre o patrimônio das empresas.
Para avaliar os efeitos inflacionários nos elementos patrimoniais, é preferível utilizar o custo histórico corrigido ao custo corrente corrigido, porque o primeiro preserva o custo original e está em consonância com os princípios fundamentais de contabilidade.
Banca:
Núcleo de Concursos e Promoção de Eventos (NUCEPE)
Conforme o princípio contábil da entidade, emanado pelas Resoluções do Conselho Federal de Contabilidade, o conceito de unidade de natureza econômico-contábil é representado pela soma ou agregação contábil do patrimônio:
A suspensão das atividades da entidade ou a queda do seu nível de ocupação pode provocar efeitos na utilidade de determinados ativos e até mesmo a perda integral de seu valor.
Essa afirmação fornece a base que caracteriza o Princípio Contábil da
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca dos princípios fundamentais de contabilidade e divulgação das demonstrações contábeis, julgue os seguintes itens.
Ocorrendo o registro dos ajustes a valor de mercado dos ativos advindos de operações de longo prazo, o princípio do registro pelo valor original não será obedecido.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando os princípios fundamentais de contabilidade e os conceitos gerais referentes ao patrimônio, julgue os itens a seguir.
A garantia jurídica da propriedade do patrimônio, objeto da contabilidade, é condição indissociável do princípio da entidade, ao assegurar o direito ao exercício de disposição sobre esse patrimônio, válido perante terceiros.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base nos princípios contábeis fundamentais e nos tipos de fatos contábeis, julgue os itens a seguir.
Se uma empresa exportadora possuir créditos vincendos em moeda estrangeira e o real estiver valorizando-se em relação a essa moeda, nessa hipótese, combinando-se o entendimento sobre os princípios da oportunidade, do registro pelo valor original, da competência e da atualização monetária, é correto concluir que esses créditos, à data do balanço, deverão sofrer um ajuste para menor em sua escrituração.
Banca:
Fundação de desenvolvimento da pesquisa (FUNDEP / UFMG)
Os estoques podem ser avaliados segundo diversos critérios, como Custo Médio, PEPS (primeiro que entra é o primeiro que sai) ou UEPS (último que entra é o primeiro que sai). Considerando a legislação societária (Lei n. 6.404/76) e os Princípios Fundamentais de Contabilidade, é CORRETO afirmar que
Banca:
Fundação de desenvolvimento da pesquisa (FUNDEP / UFMG)
Segundo o artigo 10o da Resolução do Conselho Federal de Contabilidade de n. 750, de 29 de dezembro de 1993, a avaliação das contas patrimoniais é realizada em conformidade com o Princípio da Prudência e ganha ênfase quando é necessário fazer estimativas que envolvem incertezas de liquidez e exigibilidade. Em face do exposto, é INCORRETO afirmar que
NAS QUESTÕES NUMERADAS DE 16 A 40, ASSINALE A ÚNICA ALTERNATIVA QUE RESPONDE CORRETAMENTE AO ENUNCIADO.
Segundo o Princípio da Competência, as receitas e as despesas devem ser incluídas na apuração do resultado no período em que ocorrerem. O reconhecimento simultâneo das receitas e despesas, quando correlatas, é conseqüência natural do respeito ao período em que ocorre sua geração. De acordo com esse princípio, as receitas consideram-se realizadas e as despesas consideram-se incorridas, respectivamente:
"A moeda, embora aceita universalmente como medida de valor, não representa unidade constante em termos do poder aquisitivo", essa afirmação está enunciada no princípio:
Na existência de diversas possibilidades para registro de um evento contábil, todas em concordância com os princípios, normas e práticas contábeis, a escolha de uma das opções para registro deve ser feita de forma
Em um determinado período contábil a Cia. Internacional de Produtos identifica que parte de seus estoques in natura, por uma situação econômica de mercado, está sofrendo uma variação negativa de preço com tendência a permanecer esta conjuntura econômica por um período longo. O fato de a empresa proceder ao ajuste desse ativo reconhecendo a diminuição do valor desses estoques, consiste na aplicação dos princípios contábeis da
De acordo com os Princípios Contábeis Fundamentais de Contabilidade, ao se verificar a extinção de um passivo, qualquer que seja o motivo, a utilização de um ativo de valor superior gera na entidade na qual esse evento foi identificado
A empresa Alfa manufatura calçados, sendo que o processo produtivo se inicia com a compra do couro em peles e termina com a confecção final dos calçados. A empresa iniciou suas atividades em 01.01.2006. Em 31.12.2006 todos os custos de mão de obra direta e custos indiretos de fabricação referentes ao exercício de 2006 haviam sido apropriados ao resultado do exercício. Na contagem física dos inventários constatou-se que um quinto de toda a produção de calçados do exercício não havia sido vendida. De acordo com estas informações podemos afirmar que a empresa Alfa nas suas demonstrações contábeis NÃO observou o Principio Fundamental de Contabilidade – Resolução CFC no 750;
A Cia. Marambaia aluga, de terceiros, um terreno pelo prazo de 20 anos. Logo após a assinatura do contrato de aluguel constrói no local dois armazéns de grande porte, um pátio de manobra e instalações para estacionamento de caminhões. Em situações como esta, o tratamento determinado de acordo com os princípios contábeis que deverá ser adotado pela empresa com relação aos gastos efetuados na construção destes itens é:
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com referência aos critérios de avaliação do ativo e do passivo, julgue os itens a seguir.
As empresas cujos produtos estão sujeitos a crescimento natural ou acréscimo vegetativo podem avaliá-los pelos seus valores de mercado, mesmo que a venda ainda não tenha sido realizada.
A Cia. Astral tem como sócio presidente o Sr. Carlos Alberto. A empresa, neste último exercício, vem atravessando sérias dificuldades financeiras em função de dois outros concorrentes terem se instalado na mesma região, disputando mercado que anteriormente era somente seu. O Sr. Carlos Alberto habitualmente apresenta suas despesas pessoais para serem contabilizadas e pagas pela empresa. Ao fazer isso o Sr. Carlos Alberto está infringindo o Princípio/Norma Contábil
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Tendo como referência os princípios fundamentais de contabilidade, julgue o seguinte item.
O valor recebido antecipadamente de cliente só será computado como receita quando a respectiva mercadoria for entregue, devidamente acompanhada da nota fiscal.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A propósito da avaliação dos componentes patrimoniais, julgue o item abaixo.
As obrigações em moeda estrangeira, em obediência à legislação e à doutrina, serão ajustadas somente quando houver valorização cambial, em consonância com o princípio da prudência.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito do custeamento das vendas e da avaliação de estoques, julgue os próximos itens.
Quando a lei comercial estabelece como critério para avaliação de estoques custo ou mercado, se este for mais baixo, apóia-se nos princípios do registro pelo valor original e da prudência.
Um empresário liquidava o financiamento de seu apartamento com recursos da empresa em que era sócio. Com essa conduta, ele estava infrigindo o Princípio Contábil:
Uma entidade comprou um imóvel para funcionamento da matriz e registrou no seu Ativo pelo valor de compra; ao longo do tempo realizou a depreciação do mesmo. Essa entidade utilizou, respectivamente, os Princípios Contábeis de:
A Resolução CFC 750, de 29 de dezembro de 1993, dispõe sobre os Princípios Fundamentais de Contabilidade. O total de Princípios aplicados à boa prática da Contabilidade é:
Banca:
Fundação para o Vestibular da Universidade Estadual Paulista (VUNESP)
"Deve ensejar o reconhecimento universal das variações ocorridas no patrimônio da Entidade, em um período de tempo determinado, base necessária para gerar informações úteis ao processo decisório da gestão." O trecho em destaque refere-se ao Princípio da
José Oliveira possui um imóvel de 2 andares, em cujo sobrado reside. O andar térreo do prédio é ocupado por uma panificação, também de sua propriedade. Na apuração de seu resultado no final do ano, José não se preocupa com o fato de misturar suas contas pessoais com as da panificação já que, segundo alega, "afinal de contas, é tudo despesa e receita minha mesmo". Nesta situação, o Princípio Fundamental de Contabilidade que está sendo frontalmente desrespeitado denomina-se:
NAS QUESTÕES NUMERADAS DE 16 A 40, ASSINALE A ÚNICA ALTERNATIVA QUE RESPONDE CORRETAMENTE AO ENUNCIADO.
Uma determinada empresa pagou em outubro de 2006, seis mil reais, referentes ao aluguel dos meses de outubro a dezembro. O valor total foi registrado em conta de despesa no mês do pagamento. O Princípio Contábil não observado foi o do (da):
NAS QUESTÕES NUMERADAS DE 16 A 40, ASSINALE A ÚNICA ALTERNATIVA QUE RESPONDE CORRETAMENTE AO ENUNCIADO.
A decisão de adotar um maior ou um menor valor para os componentes do Ativo e do Passivo pode resultar no aumento ou diminuição do Patrimônio Líquido. A alternativa adotada que diminui o Patrimônio Líquido, está de acordo com o Princípio da:
Com relação aos Princípios Fundamentais de Contabilidade, constantes das Resoluções nº 750/93 e nº 774/94 do Conselho Federal de Contabilidade, é correto afirmar:
O cálculo do montante a ser provisionado a título de créditos de liquidação duvidosa, segundo as Normas Brasileiras de Contabilidade, é exemplo de aplicação do Princípio da
Segundo as Normas Brasileiras de Contabilidade, o conceito de que o patrimônio da pessoa jurídica não se confunde com o de seus sócios ou proprietários constitui o cerne do Princípio da
No encerramento do exercício social, o contador da Cia. Juazeiro do Sul desconsiderou memorando que lhe foi enviado pelo departamento jurídico da sociedade no qual era comunicado que a Cia. Ouro Branco, cliente tradicional da companhia, estava em processo de falência. Ao deixar de fazer um ajuste na conta de Duplicatas a Receber, o contador transgrediu o Princípio Fundamental de Contabilidade denominado Princípio da



 500,00. Nessa situação, será correto o setor contábil fazer um lançamento, no momento da assinatura, debitando despesas com assinaturas de revistas e creditando caixa, pelo valor em reais correspondente ao valor da assinatura em euros.