401 Q213056
Contabilidade Privada
Ano: 2003
Banca: Escola de Administração Fazendária (ESAF)

Na avaliação de ativos financeiros temporários, quando da não existência de um mercado ativo para um determinado instrumento financeiro, a resolução CVM 235/95 considera como uma das formas de identificar o valor de mercado, aquele que:
402 Q213051
Contabilidade Privada
Ano: 2003
Banca: Escola de Administração Fazendária (ESAF)

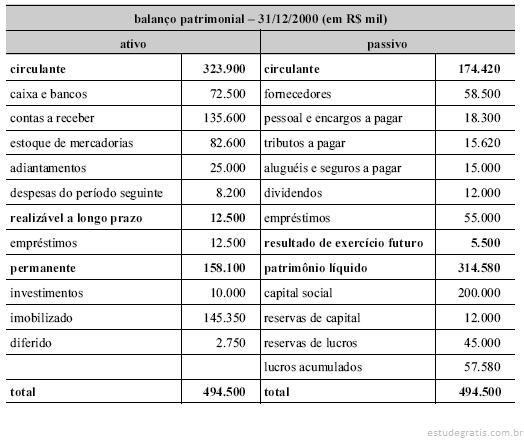
Quando o Contador registra, no fim do exercício, uma variação cambial para atualizar a dívida em moeda estrangeira; quando faz provisão para crédito de liquidação duvidosa; ou quando faz um lançamento de ajuste do estoque ao preço de mercado está apenas:

403 Q213043
Contabilidade Privada
Ano: 2003
Banca: Escola de Administração Fazendária (ESAF)

Com relação aos Princípios Fundamentais de Contabilidade, assinale a opção incorreta.

404 Q212845
Contabilidade Privada
Ano: 2003
Banca: Fundação Mariana Resende Costa (FUMARC)

São princípios fundamentais de contabilidade, EXCETO

405 Q212780
Contabilidade Privada
Ano: 2003
Banca: Fundação Mariana Resende Costa (FUMARC)

A apropriação, no final de um período, das despesas incorridas, como as com a folha de pagamento e os seus respectivos encargos, é procedimento decorrente do princípio da:

406 Q212768
Contabilidade Privada
Ano: 2003
Banca: Escola de Administração Fazendária (ESAF)

Segundo os princípios fundamentais de contabilidade, a continuidade ou não da entidade, bem como sua vida definida ou provável, devem ser consideradas quando da classificação e avaliação das mutações patrimoniais, quantitativas e qualitativas. Considerando o antes exposto, a observância do princípio da continuidade é indispensável à correta aplicação

407 Q212664
Contabilidade Privada
Ano: 2003
Banca: Fundação Carlos Chagas (FCC)

A integração das receitas ganhas com as despesas que com elas se correlacionam constitui o princípio fundamental da

408 Q783874
Contabilidade Privada
Ano: 2002
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com relação aos princípios fundamentais de contabilidade, julgue os itens a seguir.

A avaliação dos componentes patrimoniais deve ser feita com base nos valores de entrada, considerando-se como tais os resultantes do consenso com os agentes externos ou da imposição destes.

409 Q213040
Contabilidade Privada
Ano: 2002
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considerando a legislação pertinente, julgue os itens a seguir, relativos às contabilidades em moeda constante, fiscal e societária.

Na conversão de demonstrações contábeis para moeda estrangeira, todos os princípios contábeis do país a que se destinam as demonstrações devem ser considerados sempre que a sua nãoadoção trouxer efeitos relevantes na avaliação da empresa e do seu resultado.

410 Q213038
Contabilidade Privada
Ano: 2002
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Art. 177. A escrituração da companhia será mantida em registros permanentes, com obediência aos preceitos da legislação comercial e desta lei e aos princípios de contabilidade geralmente aceitos, devendo observar métodos ou critérios contábeis uniformes no tempo e registrar as mutações patrimoniais segundo o regime de competência.

§ 1.º As demonstrações financeiras do exercício em que houver modificação de métodos ou critérios contábeis, de efeitos relevantes, deverão indicá-la em nota e ressaltar esses efeitos.

§ 2.º A companhia observará em registros auxiliares, sem modificação da escrituração mercantil e das demonstrações reguladas nesta lei, as disposições da lei tributária, ou de legislação especial sobre atividade que constitui seu objeto, que pr...

411 Q213034
Contabilidade Privada
Ano: 2002
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Art. 177. A escrituração da companhia será mantida em registros permanentes, com obediência aos preceitos da legislação comercial e desta lei e aos princípios de contabilidade geralmente aceitos, devendo observar métodos ou critérios contábeis uniformes no tempo e registrar as mutações patrimoniais segundo o regime de competência.

§ 1.º As demonstrações financeiras do exercício em que houver modificação de métodos ou critérios contábeis, de efeitos relevantes, deverão indicá-la em nota e ressaltar esses efeitos.

§ 2.º A companhia observará em registros auxiliares, sem modificação da escrituração mercantil e das demonstrações reguladas nesta lei, as disposições da lei tributária, ou de legislação especial sobre atividade que constitui seu objeto, que pr...

412 Q212915
Contabilidade Privada
Ano: 2002
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com relação aos princípios fundamentais de contabilidade, julgue os itens a seguir.

Na aplicação dos princípios fundamentais de contabilidade a situações concretas, a essência das transações deve prevalecer sobre os aspectos formais.

413 Q212902
Contabilidade Privada
Ano: 2002
Banca: FJG

Conforme preconizado na Resolução n.º 750/93, do Conselho Federal de Contabilidade, o registro das variações patrimoniais, desde que tecnicamente estimável, deve ser realizado, mesmo na hipótese de somente existir razoável certeza de sua ocorrência, em observância do seguinte Princípio Fundamental de Contabilidade:

414 Q212887
Contabilidade Privada
Ano: 2002
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No que se refere à contabilidade, julgue os itens a seguir. Pelos princípios fundamentais de contabilidade e, em particular, observando o regime de competência, as receitas só podem ser reconhecidas no ponto da venda, mesmo se tratando de empresas não-comerciais ou industriais.
415 Q212868
Contabilidade Privada
Ano: 2002
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca de contabilidade geral, julgue os itens abaixo.

O princípio da competência determina quando devem ser registradas as alterações no ativo ou no passivo que provocam aumento ou diminuição no patrimônio líquido, estabelecendo diretrizes para a classificação das mutações patrimoniais resultantes da observância do princípio da oportunidade.

416 Q212782
Contabilidade Privada
Ano: 2002
Banca: Fundação Mariana Resende Costa (FUMARC)

Com relação aos princípios contábeis temos: o critério de "menor valor para os itens do ativo e da receita, e o de maior valor para os itens do passivo e da despesa", com os efeitos correspondentes no patrimônio líquido, serão adotados para o registro, diante de opções na escolha de valores. Tal critério diz respeito ao Princípio da:

417 Q212781
Contabilidade Privada
Ano: 2002
Banca: Fundação Mariana Resende Costa (FUMARC)

São Princípios Fundamentais de Contabilidade, EXCETO:

418 Q212753
Contabilidade Privada
Ano: 2002
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os itens a seguir, considerando o balanço patrimonial de determinada empresa, apresentado acima.

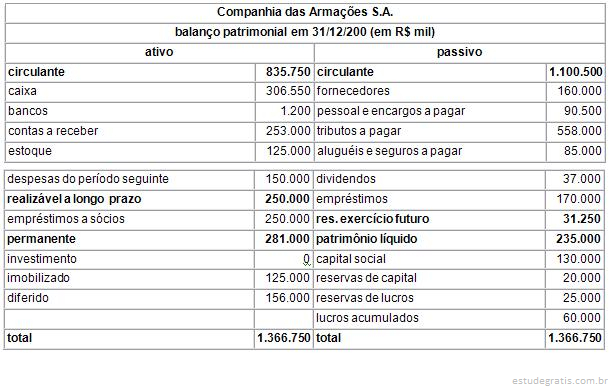
De acordo com os princípios de contabilidade, na avaliação dos empréstimos registrados no realizável a longo prazo, é admitido o aumento do custo de aquisição acima do limite do valor do mercado, para registro de correção monetária, variação cambial ou juros a incorrer.

419 Q212698
Contabilidade Privada
Ano: 2002
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

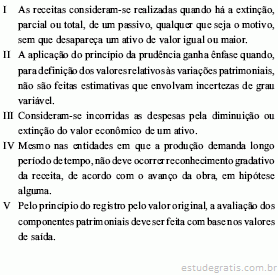
Quanto aos princípios fundamentais de contabilidade, conforme norma aprovada pelo Conselho Federal de Contabilidade, julgue os itens a seguir.

Estão certos apenas os itens

420 Q212685
Contabilidade Privada
Ano: 2002
Banca: Fundação para o Vestibular da Universidade Estadual Paulista (VUNESP)

Considere os seguintes princípios orçamentários:

I. anualidade, especificação.

II. exclusividade, unidade e universalidade.

III. competência e continuidade.

IV. clareza, materialidade e publicidade.

Pode-se afirmar que os mais importantes, consagrados em nossa legislação orçamentária, estão contidos apenas nos itens

421 Q212683
Contabilidade Privada
Ano: 2002
Banca: Fundação para o Vestibular da Universidade Estadual Paulista (VUNESP)

Determinada empresa pagou juros antecipados, cobrados pela instituição financeira na data da concessão do empréstimo bancário. O procedimento contábil de apropriar ao Resultado as despesas de juros por quotas mensais, de acordo com a duração do contrato, corresponde ao Princípio Fundamental de Contabilidade da

422 Q212615
Contabilidade Privada
Ano: 2002
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

 Julgue os itens subseqüentes, considerando o balanço da Companhia das Armações S.A., indústria produtora de grades metálicas, apresentado acima.

No custeio dos produtos fabricados, para fins da contabilidade societária, essa companhia considera apenas os custos variáveis - mão-de-obra, matéria-prima e custos indiretos de fabricação variáveis -, em respeito aos princípios fundamentais de contabilidade

423 Q212859
Contabilidade Privada
Ano: 2001
Banca: Núcleo de Computação Eletrônica UFRJ (NCE)

Na avaliação patrimonial a contabilidade escolherá o que apresentar o menor valor atual para o ativo e o maior valor para as obrigações. Este enunciado caracteriza o princípio do(a):

424 Q212755
Contabilidade Privada
Ano: 2001
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os itens a seguir, acerca da conta estoques de uma indústria petroquímica.

De acordo com os princípios fundamentais de contabilidade, os estoques devem ser avaliados a preços de mercado ou de custo, dos dois o maior.

425 Q828396
Contabilidade Privada
Ano: 0000
Banca: Banca não informada
Existem regras de aplicação geral que orientam os procedimentos e práticas do profissional contábil no exercício de sua atividade. Essas regras, conceitos ou princípios visam a um tratamento contábil uniforme e servem como guia para a auditoria examinar a qualidade dos relatórios contábeis de sua atividade que são denominados princípios contábeis geralmente aceitos. Um dos mais importantes desses princípios é o princípio da entidade contábil. Qualquer indivíduo, empresa, grupo de empresas ou entidades, que efetue movimentações quantificáveis monetariamente, desde que haja necessidade de manter a contabilidade, será́ tratado como uma entidade contábil. Nesse contexto, assinale a alternativa que apresenta CORRETAMENTE a principal determinação do princípio da entidade contábil:
426 Q783873
Contabilidade Privada
Ano: 0000
Banca: Banca não informada

De acordo com a legislação das Sociedades Anônimas, os Estoques de Mercadorias devem ser valorizados a preço de custo ou mercado, dos dois o menor, este procedimento está relacionado com o "Princípio / Convenção Contábil Geralmente Aceito"

427 Q783856
Contabilidade Privada
Ano: 0000
Banca: Banca não informada

A regra "menor valor para os elementos Ativos e maior valor para os elementos Passivos; menor valor para as Receitas e maior valor para as Despesas" é diretriz estabelecida pelo princípio:

428 Q783855
Contabilidade Privada
Ano: 0000
Banca: Banca não informada

A Empresa Morango S/A adota a técnica de provisionar os salários dos empregados sempre no último dia de cada mês, e efetuar o pagamento no dia 5 do mês seguinte. Ao adotar essa técnica, a empresa está atendendo ao princípio contábil da:

429 Q783854
Contabilidade Privada
Ano: 0000
Banca: Banca não informada

A seguinte definição "as receitas e as despesas devem ser incluídas na apuração do resultado do período em que ocorrerem, sempre simultaneamente quando se correlacionarem, independentemente de recebimento ou pagamento"; refere-se ao Princípio:

430 Q783853
Contabilidade Privada
Ano: 0000
Banca: Banca não informada

De acordo com a Resolução CFC nº 750/93, art. 2º "Os Princípios Fundamentais de Contabilidade representam a essência das doutrinas e teorias relativas à Ciência da Contabilidade, consoante o entendimento predominante nos universos científico e profissional de nosso país". Concernem, pois, à Contabilidade no seu sentido mais amplo de ciência social, cujo objeto é o Patrimônio das Entidades".

Assinale a alternativa que contempla (conforme a Resolução CFC nº 750/93) os Princípios Fundamentais de Contabilidade.

431 Q735448
Contabilidade Privada
Ano: 0000
Banca: Banca não informada
Existem regras de aplicação geral que orientam os procedimentos e práticas do profissional contábil no exercício de sua atividade. Essas regras, conceitos ou princípios visam a um tratamento contábil uniforme e servem como guia para a auditoria examinar a qualidade dos relatórios contábeis de sua atividade que são denominados princípios contábeis geralmente aceitos. Um dos mais importantes desses princípios é o princípio da entidade contábil. Qualquer indivíduo, empresa, grupo de empresas ou entidades, que efetue movimentações quantificáveis monetariamente, desde que haja necessidade de manter a contabilidade, será́ tratado como uma entidade contábil. Nesse contexto, assinale a alternativa que apresenta CORRETAMENTE a principal determinação do princípio da entidade contábil:
432 Q561704
Contabilidade Privada
Ano: 0000
Banca: Banca não informada

O conceito contábil que trata da autonomia patrimonial, ou seja, o patrimônio da pessoa jurídica não se confunde com o dos sócios ou proprietários, denomina-se

433 Q213050
Contabilidade Privada
Ano: 0000
Banca: Banca não informada

Abaixo estão cinco assertivas relacionadas com os Princípios Fundamentais de Contabilidade. Assinale a opção que expressa uma afirmação verdadeira.

434 Q213016
Contabilidade Privada
Ano: 0000
Banca: Banca não informada

Na aplicação dos Princípios Fundamentais de Contabilidade, é correto afirmar que:

435 Q213006
Contabilidade Privada
Ano: 0000
Banca: Banca não informada

A Resolução CFC-750/93 estabeleceu como Princípios Fundamentais da Contabilidade, os princípios da:

436 Q212833
Contabilidade Privada
Ano: 0000
Banca: Banca não informada

São Princípios Fundamentais de Contabilidade, EXCETO:

437 Q212831
Contabilidade Privada
Ano: 0000
Banca: Banca não informada

O lançamento contábil de uma venda será feito pela emissão da nota fiscal e efetiva entrega da mercadoria, independentemente do recebimento da duplicata. Essa afirmativa diz respeito ao Princípio:

438 Q212796
Contabilidade Privada
Ano: 0000
Banca: Banca não informada

Considere o princípio "que determina a adoção do menor valor para os componentes do Ativo e do maior para os do Passivo, sempre que se apresentem alternativas igualmente válidas para o registro contábil" (também conhecido como 'conservadorismo'). A que princípio fundamental de contabilidade estamos nos referindo?

439 Q212718
Contabilidade Privada
Ano: 0000
Banca: Banca não informada

Consoante o princípio da Competência é INCORRETO afirmar que:

440 Q212700
Contabilidade Privada
Ano: 0000
Banca: Banca não informada

As despesas públicas são constituídas por todos os desembolsos efetuados pelo Estado no atendimento dos serviços e encargos assumidos no interesse geral da comunidade, nos termos da Constituição, das leis, ou em decorrência de contratos ou de outros instrumentos. A despesa do Estado deve obedecer a determinados princípios. O princípio que estabelece que a despesa deve adaptar-se às reais possibilidades financeiras dos contribuintes, ou seja, à sua capacidade contributiva, é denominado princípio da

441 Q212631
Contabilidade Privada
Ano: 0000
Banca: Banca não informada

A Minha Empresa mantém em estoque 800 unidades de mercadorias avaliadas em R$ 10.000,00, sendo R$ 4.000,00 relativos à mercadoria tipo "A", que tem custo unitário de R$ 10,00 e R$ 6.000,00 correspondentes à mercadoria tipo "B", cujo custo unitário é de R$ 15,00. No último dia do exercício social o custo de mercado dessas mercadorias estava cotado a R$ 12,00, tanto para o tipo "A" como para o tipo "B".O Contador, cumprindo as determinações da Lei 6.404/76 e em obediência ao Princípio Contábil da Prudência, deve apresentar no balanço patrimonial