Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Uma empresa produz e vende um único tipo de produto ao preço unitário de R$ 20. Os custos e as despesas variáveis desse produto somam R$ 8 por cada unidade produzida. Considerando-se que os custos e as despesas fixos da empresa totalizam R$ 12.000 e que a quantidade atualmente vendida do produto é 1.500 unidades, a margem de segurança dessa empresa, em termos de quantidade e valor, é, respectivamente,
A empresa Confiança S.A. contratou seguro para sua fábrica em 1 de abril de 2015, com vigência para um ano, pelo valor de R$ 24.000,00, a prazo, para pagamento em 12 parcelas. Em 31 de dezembro de 2015, a contabilidade deve apresentar os seguintes saldos nas contas:
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Obedecendo à normatização contábil vigente, uma empresa privada contabilizará um ajuste relativo à perda de valor de ativo imobilizado que estava registrado por valor contábil líquido superior a seu valor de realização em uso ou por alienação. Nesse caso, o lançamento a débito desse ajuste deverá ser realizado em conta
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
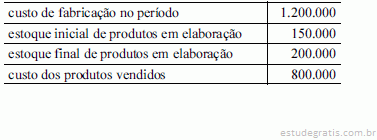
Os dados antecedentes, com valores em reais, referem-se a uma empresa industrial que utiliza o método de custeio por absorção. Nesse caso, o custo da produção acabada, no período, é igual a
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
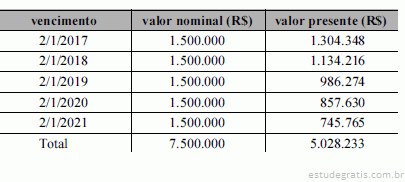
Em janeiro de 2016, com a compra de novos equipamentos para renovar seu parque fabril, uma indústria pagou à vista R$ 2.500.000, tendo sido o restante dividido em parcelas anuais iguais de R$ 1.500.000, à taxa de juros de 15% ao ano. Os novos equipamentos foram colocados em uso ainda em janeiro de 2016 e a estimativa era utilizá-los por 15 anos, prevendo-se, após o uso, um valor residual de R$ 1.000.000. A empresa utiliza o método linear de depreciação. Na data de aquisição dos equipamentos, o departamento financeiro elaborou a tabela a seguir, referente às parcelas a vencer do financiamento.
Assinale a opção correta relativamente à situação hipotética anteriormente descrita.
Sobre procedimentos contábeis básicos, analise as afirmativas a seguir.
I. Toda e qualquer operação realizada por uma Entidade tem seu reflexo imediato na contabilidade em que são registradas de acordo com a sua natureza e seus respectivos valores. O ato de contabilizar essas operações chama-se Classificação. Classificar uma conta representa debitar ou creditar esta conta de acordo com a operação realizada, e é dessa classificação que nascem os registros nos diversos livros (Diário, Razão, Caixa etc.) que, por sua vez, dão origem aos balanços e balancetes.
II. O primeiro passo para determinar o débito ou crédito de certa conta é saber a origem da mesma, se é um direito (ativo), uma obrigação (passivo) ou representa um elemento do patrimônio líquido positivo ou negativo. ...
O Plano de Contas, genericamente tido como um simples elenco de contas, constitui, na verdade, um conjunto de normas do qual deve fazer parte, ainda, a descrição do funcionamento de cada conta, o chamado “Manual de Contas”, que contém comentários e indicações gerais sobre a aplicação e o uso de cada uma das contas (para que serve, o que deve conter e outras informações sobre critérios gerais de contabilização). Sobre o Plano de Contas de uma Entidade, assinale a afirmativa INCORRETA.
Considere os seguintes dados, no período de determinada indústria: Sabendo que foram apurados Custos Fixos no período de R$ 100.000,00. A maior Margem de Contribuição unitária é proporcionada pelo produto:
Banca:
Universidade Estadual de Goiás / Núcleo de Seleção (UEG)
As contas exercem um papel de importância no processo contábil e por meio delas a contabilidade controla a movimentação de todos os componentes patrimoniais. São exemplos de contas patrimoniais de natureza credora:
Banca:
Fundação para o Vestibular da Universidade Estadual Paulista (VUNESP)
Uma sociedade empresária de serviços de treinamento prestou serviços para uma indústria durante todo o período de maio de 2014. Ao final do mês, emitiu sua nota fiscal de prestação de serviços no valor de R$ 60.000,00, a ser paga em 15 dias, após sua emissão. A empresa contratante efetuou as retenções legais. No dia combinado, pagou a empresa contratada. À época devida, também efetuou os recolhimentos dos tributos devidos, exceto o IRRF, nesse, por sua vez, identificada a falta de recolhimento mediante a conciliação dos impostos, somente no mês de agosto. O valor a ser pago referente, respectivamente, ao principal e à multa somente, será de:
Banca:
Universidade Estadual de Goiás / Núcleo de Seleção (UEG)
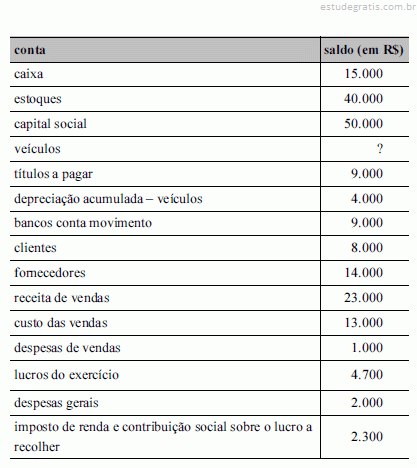
Considere os valores dos saldos para as seguintes contas do balancete do período, em R$:
Sabendo-se que não foram anotadas as despesas incorridas no período, considerando-se o método das partidas dobradas e com base nos elementos apresentados, o valor dessas despesas, em real, será de
Banca:
Fundação para o Vestibular da Universidade Estadual Paulista (VUNESP)
Na DVA elaborada a partir dos dados apresentados, considerando que é de 12% a alíquota do ICMS incidente na compra e na venda de produtos; como também é de 10% a alíquota do IPI tanto na compra como na venda, é correto afirmar que a importância distribuída do valor adicionado, no item Tributos, atingiu o montante de
Banca:
Universidade Estadual de Goiás / Núcleo de Seleção (UEG)
As contas exercem um papel de importância no processo contábil e por meio delas a contabilidade controla a movimentação de todos os componentes patrimoniais. São exemplos de contas patrimoniais de natureza credora:
Banca:
Universidade Estadual de Goiás / Núcleo de Seleção (UEG)
Considere os valores dos saldos para as seguintes contas do balancete do período, em R$:
Sabendo-se que não foram anotadas as despesas incorridas no período, considerando-se o método das partidas dobradas e com base nos elementos apresentados, o valor dessas despesas, em real, será de
Banca:
Ministério Público do Rio Grande do Sul (MPE - RS)
Após a elaboração da Demonstração do Resultado do Exercício e do Balanço Patrimonial, teremos o somatório do Passivo Circulante com o Passivo não Circulante no montante de
Banca:
Ministério Público do Rio Grande do Sul (MPE - RS)
A redução no lucro por ação ou o aumento no prejuízo por ação resultante do pressuposto de que os instrumentos conversíveis sejam convertidos, de que as opções ou os bônus de subscrição sejam exercidos, ou de que sejam emitidas ações após satisfação das condições especificadas são conhecidos como
Durante o segundo trimestre de 2014, a Cia. Campos Verdes realizou algumas transações, após as quais o Balancete da Cia. apresentava as seguintes contas com os respectivos saldos em reais:
Sabendo-se que, no segundo trimestre de 2014, o valor das compras reconhecido como estoque foi R$ 70.000,00, o estoque inicial de produtos para comercialização era R$ 60.000,00 e o estoque final era R$ 20.000,00, o Lucro Bruto apurado pela Cia. Campos Verdes no segundo trimestre de 2014 foi, em reais,
Uma sociedade empresária prestadora de serviços de segurança emite uma nota fiscal no valor total de R$16.000,00 para outra sociedade empresária. Nessa operação, foram retidos os impostos conforme o artigo 30 da Lei nº 10.833/2003, ou seja 0,65% de PIS, 3% de COFINS e 1% de CSLL, além de 1,5% de IRRF. Considerando o valor da nota e a retenção de impostos, assinale a alternativa que apresenta o valor líquido a ser recebido pela prestadora de serviços.
Uma sociedade empresária apresentava, em 1º/11/2013, um saldo na conta de Aplicações Financeiras, em seu Ativo Circulante, de R$150.000,00. Em 30/11/2013, precisou resgatar o total de sua aplicação e transferir o saldo total de aplicações para a Conta Bancos devido a problemas financeiros apresentados pela empresa. Para fins de resgate, recebeu da instituição financeira o informe de que os rendimentos do mês de novembro de 2013 eram de R$2.500,00 com Imposto de Renda Retido na Fonte no valor de R$37,50. Com base nos dados acima, é correto afirmar que o valor a ser transferido para a Conta Bancos, em 30/11/2013, será de
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Um plano de contas, que utiliza classificação numérica em quatro níveis, apresenta, entre outros, os seguintes títulos: amortização acumulada, ativo, ativo não circulante, depreciação acumulada, imobilizado, intangível, máquina e marca. Em relação a essas contas, é correto afirmar que
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito das contas contábeis: caixa; créditos a receber; provisão para créditos de liquidação duvidosa; impostos a compensar; perdas recuperadas; veículos; depreciação acumulada; custo da mercadoria vendida; impostos a recolher; despesas diferidas; ajuste a valor presente; fornecedores; capital social; e duplicata de tesouraria, julgue os itens subsequentes. Todas as contas listadas que possuem natureza credora são classificadas como obrigações.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No que diz respeito ao plano de contas, julgue os seguintes itens. A explicação da função e do funcionamento das contas compõe um documento anexo ao plano de contas, visto que tais informações são do domínio dos técnicos e contadores que utilizarão o rol de contas da organização.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No que diz respeito ao plano de contas, julgue os seguintes itens. O elenco de contas deve ser elaborado para guiar os procedimentos de contabilização e estruturado de acordo com as necessidades de cada organização ou, em casos especiais, de certos segmentos econômicos.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No que tange à contabilização de operações contábeis, julgue os itens subsecutivos. Suponha que uma empresa tenha realizado vendas em moeda estrangeira no valor de US$ 100.000, com cotação do dólar norte-americano na data da venda de R$ 2,35/US$ 1,00 e que, ao final do exercício, antes da liquidação da operação, o real tenha sofrido uma desvalorização de 2% em relação ao dólar. Nessa situação, a empresa deverá registrar uma receita de variação cambial no valor de R$ 4.700.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação ao balancete de verificação, julgue os itens a seguir. Considere que em 30/11/2013 a empresa Fumaça S.A. tenha apresentado os seguintes saldos em suas contas contábeis: caixa R$ 500, capital social R$ 1.000, depreciação acumulada R$ 150, ações em tesouraria R$ 100 e estoque de mercadorias R$ 550. Nessa situação hipotética, a soma total dos valores devedores será igual a R$ 1.050.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação ao balancete de verificação, julgue os itens a seguir. O balancete de verificação é um demonstrativo que possibilita verificar se o método das partidas dobradas está sendo respeitado pela escrituração contábil.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação ao balancete de verificação, julgue os itens a seguir. O balancete de verificação será elaborado em até oito colunas, na qual são apresentados os saldos iniciais, o movimento, os saldos do período e os saldos finais.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação ao balancete de verificação, julgue os itens a seguir. Na escrituração contábil, a soma de todos os valores das contas contábeis com saldos devedores deve coincidir com a soma de todos os valores das contas contábeis com saldos credores.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação ao balancete de verificação, julgue os itens a seguir. O balancete de verificação é composto apenas pelas contas patrimoniais. As contas de resultado, mesmo que tenham saldos, não devem constar no demonstrativo.
De acordo com os elementos técnico-conceituais do método das partidas dobradas, na Contabilidade brasileira, os débitos são realizados, somente, nas contas
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base na tabela acima, que mostra a situação contábil da Cia. ABC Ltda. após a apuração e antes da distribuição do resultado do exercício findo em 31/12/2013, julgue os próximos itens.
O balancete de verificação elaborado com base na demonstração do resultado do exercício apresentará resultado igual a zero antes da tributação do imposto de renda e da contribuição social sobre o lucro.
Banca:
Instituto Americano de desenvolvimento (IADES)
Nos sistemas de contas, os lançamentos contábeis devem debitar e creditar contas que apresentem a mesma natureza de informação seja patrimonial, orçamentária ou de controle, isto é contas integrantes de um mesmo sistema.
Supondo um lançamento em que a contrapartida foi uma variação ativa, é correto afirmar que o lançamento ocorreu no subsistema
Banca:
Instituto Americano de desenvolvimento (IADES)
O contador de uma empresa, ao proceder à conciliação bancária, observou que o extrato bancário indicava saldo credor de $ 7.850,00 e a apuração contábil da conta Bancos Conta Movimento indicava saldo devedor de $ 7.850. Com base nessas informações, é correto concluir que
A empresa BRfone Ltda. produz somente dois tipos de aparelhos de telefone, telefone preto sem fio e telefone vermelho com fio, cujos preços de venda por unidade, líquidos de tributos, são $60 e $40, respectivamente. Para a produção, a empresa incorre nos seguintes custos:
Sabe-se que a empresa paga comissões de 5% sobre o preço líquido de vendas aos vendedores. Com base nessas informações, a soma dos custos e despesas variáveis incorridos para a produção de cada unidade dos produtos telefone preto e telefone vermelho, respectivamente, é, em $,
Banca:
Fundação para o Vestibular da Universidade Estadual Paulista (VUNESP)
Considere as seguintes informações para responder às questões de números 56 a 58.
O Balancete de Verificação da Cia. Aldrovandis em 31/12/X1 apresentava os seguintes saldos nas contas: Depósitos Bancários $ 5.000; Reservas de Lucros $ 3.250; Fornecedores $ 82.000; Duplicatas a Receber $ 28.550; Capital $ 170.000; Imóveis $ 92.000; Empréstimos $ 55.300 e Mercadorias $ 185.000.
Com base nas contas do Balancete de Verificação da Cia. Aldrovandis, assinale a alternativa correta.
Banca:
Fundação para o Vestibular da Universidade Estadual Paulista (VUNESP)
Considere as seguintes informações para responder às questões de números 56 a 58.
O Balancete de Verificação da Cia. Aldrovandis em 31/12/X1 apresentava os seguintes saldos nas contas: Depósitos Bancários $ 5.000; Reservas de Lucros $ 3.250; Fornecedores $ 82.000; Duplicatas a Receber $ 28.550; Capital $ 170.000; Imóveis $ 92.000; Empréstimos $ 55.300 e Mercadorias $ 185.000.
Assinale a alternativa correta, utilizando os valores informados:
Banca:
Fundação para o Vestibular da Universidade Estadual Paulista (VUNESP)
Considere as seguintes informações para responder às questões de números 56 a 58.
O Balancete de Verificação da Cia. Aldrovandis em 31/12/X1 apresentava os seguintes saldos nas contas: Depósitos Bancários $ 5.000; Reservas de Lucros $ 3.250; Fornecedores $ 82.000; Duplicatas a Receber $ 28.550; Capital $ 170.000; Imóveis $ 92.000; Empréstimos $ 55.300 e Mercadorias $ 185.000.
Considere, onde cabível, contas de curto prazo para assinalar a alternativa correta.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens seguintes, relativos às contas patrimoniais e de resultado.
Após a convergência das normas brasileiras às normas internacionais relativas à contabilidade, materiais de manutenção passaram a ser classificados como despesas antecipadas, ao invés de estoques. Para maior conformidade da evidenciação, a referida conta passou a ser registrada separadamente das demais contas do grupo.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens seguintes, relativos às contas patrimoniais e de resultado.
As dívidas de funcionamento ou débitos de funcionamento, sempre decorrentes da atividade normal do ramo de negócios da empresa, representam passivos e, em geral, são pagáveis em até um ano.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens seguintes, relativos às contas patrimoniais e de resultado.
A partir da confluência das normas brasileiras às normas internacionais referentes à contabilidade, as empresas alcançadas por essa convergência devem contabilizar o montante pago na aquisição de peças de reposição de máquinas e de equipamentos como despesas, e não como uma adição ao imobilizado em operação.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
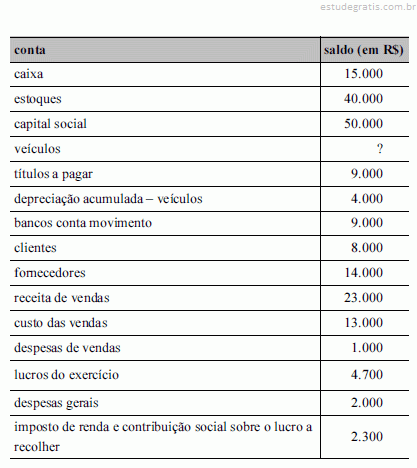
Considerando as contas e os saldos da tabela acima, que representam o balancete de uma empresa em 31/12/X12, antes da destinação do resultado do exercício, julgue os itens que se seguem.
No balancete, a quantidade de contas patrimoniais é maior que a de contas de resultado.
No final do primeiro trimestre de 2013, o Balancete da Cia. Água & Água apresentava as seguintes contas com os respectivos saldos: Receita Bruta de Vendas R$ 55.000,00; Devolução de Vendas R$ 2.500,00; Impostos Sobre as Vendas R$ 9.500,00; Despesas Financeiras R$ 2.500,00; Comissões dos Vendedores R$ 3.000,00.
Sabendo que o valor das compras reconhecidas como Estoque de mercadorias durante o primeiro trimestre de 2013 foi R$ 20.000,00 e que o estoque inicial e final de mercadorias para comercialização, no primeiro trimestre de 2013, eram, respectivamente, R$ 15.000,00 e R$ 14.000,00, o Lucro Bruto apurado pela Cia. Água & Água no primeiro trimestre de 2013 foi
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito do tratamento contábil do ativo intangível, julgue os itens a seguir.
Como na fase de pesquisa a entidade não está apta a demonstrar a existência de ativo intangível, os gastos, quando incorridos, devem ser reconhecidos em contas de resultado.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens subsequentes, relativos à correta classificação e utilização de contas pela contabilidade.
Os descontos obtidos por uma empresa em razão do pagamento antecipado de uma dívida devem ser registrados a crédito de uma conta de resultado (receitas) e a débito de uma conta patrimonial (a conta do passivo que registra a operação).
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
O plano de contas de uma empresa não financeira inclui adiantamentos de contratos de câmbio; benfeitorias em propriedades de terceiros; constituição de provisão para redução a valor recuperável; despesas do exercício seguinte pagas antecipadamente; e empréstimos a longo prazo. Em relação a essas contas, julgue os itens a seguir.
Três dessas contas têm saldo de natureza devedora e duas têm saldo de natureza credora.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito dos componentes patrimoniais — ativo, passivo e patrimônio líquido —, julgue os itens seguintes.
Capital social, reservas de capital, ajustes de avaliação patrimonial, reservas de lucros, ações em tesouraria e prejuízos acumulados são itens que compõem o patrimônio líquido.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A tabela acima apresenta as variações entre os dois últimos exercícios das contas patrimoniais de determinada empresa. Sabendo que essa empresa obteve lucro líquido no exercício atual de R$ 140,00 e pagou, em dinheiro, dividendos no valor de R$ 28,00, julgue os itens seguintes.
O total de fontes de caixa é superior a R$ 300,00.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A tabela acima apresenta as variações entre os dois últimos exercícios das contas patrimoniais de determinada empresa. Sabendo que essa empresa obteve lucro líquido no exercício atual de R$ 140,00 e pagou, em dinheiro, dividendos no valor de R$ 28,00, julgue os itens seguintes.
O total de aplicações de caixa é superior a R$ 240,00.
Banca:
Fundação Professor Carlos Augusto Bittencourt (FUNCAB)
A preparação do plano de contas de uma empresa é norteada por diversos aspectos e algumas técnicas, entre os quais podemos citar, respectivamente, o “tamanho da empresa” e o “ordenamento sistemático das contas”. Entre as opções abaixo, assinale aquela que confere ao plano e contas a condição de bem elaborado.
A Cia. Abastecedora apresentava em seu Balancete de 31/12/2011, saldos, em reais, nas seguintes contas: Aplicação em títulos classificados como Mantidos para negociação 190.000; Empréstimos e Financiamentos Obtidos 250.000; Disponível 60.000; Duplicatas a Receber 120.000; Estimativa de Perdas com Créditos de Liquidação Duvidosa 6.000; Fornecedores 73.000; Adiantamento a Fornecedores 25.000; Adiantamento de Clientes 20.000; Despesas Financeiras 16.000; Comissões sobre Vendas 12.000; Receitas Financeiras 4.000; Custo das Mercadorias Vendidas 160.000; Despesas de Salários 15.000; Reserva Legal 20.000; Dividendos a Pagar 5.000; Abatimentos sobre Vendas 2.000; Despesa com Estimativa de Perdas com Créditos de Liquidação Duvidosa 3.000; Estoques de Mercadorias 155.000; Rece...
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
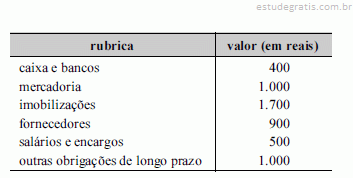
Do balancete de encerramento de exercício de uma empresa foram extraídas as informações apresentadas na tabela acima. Considerando que essas sejam as únicas rubricas de ativo e passivo com saldo e sabendo que o patrimônio líquido da entidade, no início do exercício em questão, era de R$ 900,00 e que os sócios não fizeram movimentações de capital, julgue os itens a seguir.
O retorno sobre os investimentos no período dessa empresa foi nulo.
O art. nº 182 da Lei nº 6.404/1976 estabelece que a conta do capital deverá discriminar o montante subscrito e, por dedução, a parcela ainda não realizada. O valor que deve constar do Patrimônio Líquido de uma sociedade empresária, no subgrupo de capital, é o do capital
Na elaboração do plano de contas, que é o conjunto de contas estruturado de forma ordenada, que deve ser previamente estabelecido pelo contador com a finalidade de viabilizar a escrituração contábil de uma empresa, devem-se levar em consideração características fundamentais. Tais características são:
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito das normas legais aplicáveis à elaboração das demonstrações contábeis, julgue os seguintes itens.
Os direitos vinculados a um imóvel de propriedade de determinada empresa devem ser classificados no ativo circulante do balanço patrimonial, se forem realizáveis no decurso do exercício seguinte. Se seu vencimento ocorrer após o término do exercício seguinte, devem ser classificados no ativo realizável a longo prazo.
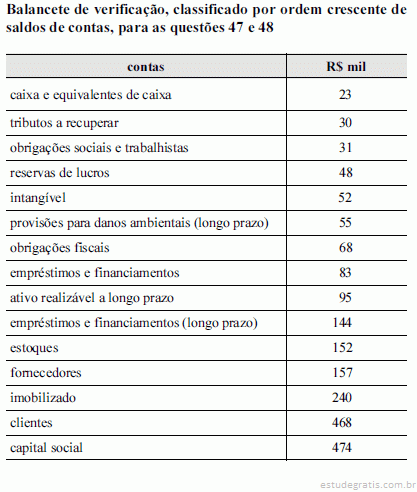
O Balancete de Verificação fundamenta sua elaboração no método das partidas dobradas que consiste na afirmativa de que não há débito(s) sem crédito(s) de igual valor, implicando, em decorrência, a igualdade matemática entre a soma dos saldos devedores e a dos saldos credores.
A principal validade do balancete reside na sua capacidade de
Observe as afirmações abaixo, levando-se em consideração o Plano de Contas:
I – É a expressão qualitativa e quantitativa de fatos patrimoniais de mesma natureza, evidenciando a composição, variação e estado do patrimônio, bem como de bens, direitos, obrigações e situações nele não compreendidas, mas que, direta ou indiretamente, possam vir a afetá-lo;
II – Tem como objetivo atender, de maneira uniforme e sistematizada, ao registro contábil dos atos e fatos praticados pela entidade, de forma a proporcionar maior flexibilidade no gerenciamento e consolidação dos dados e atender às necessidades de informações dos usuários;
III – A entrada de informações deve ser flexibilizada permitindo atender aos normativos, gerar informações necessárias à elaboração de relatór...
Observe as afirmações abaixo, levando-se em consideração as principais observações a serem seguidas na estruturação do plano de contas para um sistema contábil gerencial:
I – Os agrupamentos devem ser feitos pensando nos relatórios ou telas que deles se organizarão;
II – A classificação deve partir do detalhamento adequado ao Balanço Patrimonial;
III – Deve atender primeiramente às necessidades específicas de cada empresa e suas segmentações de responsabilidade e às necessidades de informação de todos os usuários das informações contábeis.
Considerando-se que uma empresa possua $10.000 na conta Disponibilidades, $30.000 na conta Estoques, $ 25.000 na conta Juros Ativos, $18.000 na conta Receita de Alugueis, $15.000 na conta Investimentos, $ 60.000 na conta Receita de Vendas e $20.000 na conta Clientes, o saldo total das contas patrimoniais e de resultado são respectivamente:
Uma empresa comprou uma máquina para operar produção de sua indústria, pagando $100.000,00, mais $10.000 de IPI. Havia ICMS incluso no preço de $12.000. A empresa toma crédito de PIS/Cofins de $9.000. As despesas de instalação da máquina somaram $5.000. Ao final da vida útil desta máquina, a empresa orçou um gasto $7.000 para desinstala-la.
Considerando o Pronunciamento Contábil do Ativo Imobilizado (CPC 27), indique o valor que será registrado no Ativo Imobilizado como custo.
Contabilmente, é utilizado o plano de contas para organizar os lançamentos de débito e crédito relativos às operações da empresa, sendo as contas classificadas em patrimoniais e de resultado.
Dentre as contas ditas de resultado, encontra-se a de
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Em relação às contas e à escrituração contábil, julgue os itens seguintes.
A estrutura básica de uma rubrica contábil ou conta contempla o nome da conta, o período a que ela se refere, seu saldo em valor monetário e seu movimento em determinado período.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação ao efeito contábil das transações realizadas por uma companhia aberta, julgue os itens a seguir.
O pagamento antecipado por um serviço a ser prestado por terceiros, no prazo máximo de um ano, não causa impacto imediato no resultado, devendo ser registrado a débito de uma conta do ativo circulante e a crédito de disponibilidades.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação ao balancete, é correto afirmar que o valor do disponível, o valor do realizável a curto prazo e o valor do total do ativo circulante são, respectivamente, iguais a
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação a características, conteúdo e forma do balancete, julgue os itens subsecutivos.
O balancete de verificação deve ser registrado no registro público competente, não se aplicando, todavia, essa exigência, ao balancete de verificação expedido pelos órgãos públicos, em razão da fé pública dos atos do servidor.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens seguintes, relativos a fatos contábeis e respectivas variações patrimoniais, a contas patrimoniais e de resultados e a teorias, funções e estrutura das contas.
A conta de ágio por rentabilidade futura (goodwill) é uma conta retificadora do patrimônio líquido, cujo saldo aumenta com lançamentos a débito.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A tabela acima mostra os dados levantados pelo contador após a apuração do resultado anual de determinada empresa. Ele notou que apenas uma conta era redutora. Com base nesses dados, na natureza dessas contas e na codificação extraída do plano de contas, julgue os itens a seguir.
A conta ações em tesouraria reduziu o patrimônio líquido em R$ 1 mil.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
O quadro acima mostra os dados — relativos ao último exercício — levantados pelo contador para a preparação da demonstração do fluxo de caixa de determinada empresa. Com base nesses dados, julgue os itens subsequentes.
O caixa líquido gerado pelas atividades operacionais da empresa foi superior a R$ 800 mil.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
O quadro acima mostra os dados — relativos ao último exercício — levantados pelo contador para a preparação da demonstração do fluxo de caixa de determinada empresa. Com base nesses dados, julgue os itens subsequentes.
O caixa líquido gerado pelas atividades de investimento foi de R$ 2 mil.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
O quadro acima mostra os dados — relativos ao último exercício — levantados pelo contador para a preparação da demonstração do fluxo de caixa de determinada empresa. Com base nesses dados, julgue os itens subsequentes.
O caixa líquido consumido pelas atividades de financiamento foi inferior a R$ 200 mil.
Banca:
Instituto de Planejamento e Apoio ao Desenvolvimento Tecnológico e Científico (IPAD)
O saldo da conta Duplicatas a Receber é R$ 90.000,00 em 31/12/2010 e o valor da Receita com Vendas no exercício de 2010 totalizam R$ 900.000,00. Qual o prazo que mais se aproxima da média de recebimento das vendas?
Banca:
Instituto de Planejamento e Apoio ao Desenvolvimento Tecnológico e Científico (IPAD)
Em 2010, a Cia. Pernambuco recebeu suas duplicatas, pagou suas despesas referentes ao exercício 2009 e ainda teve receita de R$ 400.000,00 e despesa de R$ 300.000,00, sendo que 30% da Receita foi recebida em 2010, 20% em 2011 e 50% restante em 2012, já a metade da Despesa foi paga em 2010, 20% em 2011 e 30% restante em 2012. Assim, respectivamente, o saldo de Contas a Receber e Contas a Pagar em 31-12-2010 é de:
Banca:
Instituto de Planejamento e Apoio ao Desenvolvimento Tecnológico e Científico (IPAD)
A Conta do Passivo Circulante que registra as obrigações decorrentes do fornecimento de utilidades e da prestação de serviços, tais como de energia elétrica, água, telefone, propaganda, honorários profissionais de terceiros e aluguéis, denomina-se:
Segundo o professor Dr. Antônio Lopes de Sá, em seu livro Fundamentos da Contabilidade Geral, “a classificação contábil, é atribuição da conta em concordância com a natureza do fato ocorrido”. Sendo assim, o plano de contas
Com relação à estrutura de um Plano de Contas, estabeleça a correlação correta entre a coluna da esquerda e as contas apresentadas na coluna da direita.
A Carrear S/A, empresa que compra e vende automóveis novos e usados, em dezembro de 2010 realizou as seguintes operações:
Dia 10 - Vendeu a prazo veículo de seu estoque para a coligada Corrêa Ltda., por R$ 80.000,00, com vencimento em 25 fevereiro de 2011.
Dia 20 - Adiantou o salário dos empregados no valor de R$ 50.000,00, com vencimento em 5 fevereiro de 2011.
Dia 23 - Emprestou R$ 70.000.00 a seus diretores, com vencimento em 20 de fevereiro de 2011.
Com base exclusivamente nas informações acima e nas determinações da Legislação Societária sobre o assunto, no Balanço de 31 de dezembro de 2010, o valor do Ativo Circulante decorrente dessas operações, em reais, foi
Determinada companhia de capital fechado atua na fabricação de máquinas. Em novembro de 2009, vendeu um equipamento em 36 parcelas, cada uma no valor de R$ 50.000,00, vencendo a 1a em fevereiro de 2010. O cliclo operacional médio, devido a particularidades desse ramo de atuação, é bem elevado, e o da companhia em tela é igual a 18 meses.
Considere que
• nenhum imposto incidiu sobre essa operação;
• se trata de uma situação particular que deve ser vista de forma isolada e sem preocupação contábil de qualquer tipo de fechamento;
• nenhuma medida deve ser adotada com relação ao valor do dinheiro no tempo, justo valor ou avaliação a valor presente;
São classificados no Ativo Intangível de uma sociedade, desde que atendam aos critérios estabelecidos de reconhecimento e mensuração para esse tipo de ativo pelas Normas Brasileiras de Contabilidade
Uma empresa varejista de utilidades domésticas, organizada na forma de sociedade por ações, efetuou, em uma mesma data, várias vendas com prazo de 60 dias no valor total de R$ 315.000,00. O valor das vendas é relevante para a entidade. O contador da entidade estimou a taxa de juros ajustada para o risco da carteira de clientes em 5% ao bimestre. Em consequência, nessa data, a companhia deverá registrar, em sua escrituração contábil, de acordo com as atuais Normas Brasileiras de Contabilidade:
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A elaboração dos demonstrativos contábeis obedece a regras estabelecidas nas normas legais e técnicas. Acerca desse assunto, julgue os itens subsequentes.
Antes da elaboração do balanço patrimonial, a lei só permite que se façam os ajustes necessários para corrigir erros e omissões detectados pelo levantamento do balancete de verificação.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os seguintes itens, relativos ao reconhecimento de passivos e suas provisões.
Quando uma obrigação presente ou possível provavelmente não exija sacrifício de ativos, o reconhecimento de qualquer provisão é inexigível. Entretanto, exige-se a divulgação como passivo contingente.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considere que o sistema contábil da empresa comercial Zeta S.A. tenha se extraviado logo no primeiro exercício de constituição da empresa, fundada em 1.º de março de x10, e que as seguintes informações tenham sido recuperadas para a reconstituição do balancete de verificação e elaboração das demonstrações contábeis a serem levantadas em 31/12/x10.
Sabendo que não foram consideradas possíveis participações ou destinações para o lucro, julgue os itens de 55 a 59 com base nas informações acima.
A soma dos saldos das contas de resultado no início do exercício seguinte deverá ser de R$ 4.700.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considere que o sistema contábil da empresa comercial Zeta S.A. tenha se extraviado logo no primeiro exercício de constituição da empresa, fundada em 1.º de março de x10, e que as seguintes informações tenham sido recuperadas para a reconstituição do balancete de verificação e elaboração das demonstrações contábeis a serem levantadas em 31/12/x10.
Sabendo que não foram consideradas possíveis participações ou destinações para o lucro, julgue os itens de 55 a 59 com base nas informações acima.
A maior parte do capital total à disposição da empresa pertence a terceiros.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considere que o sistema contábil da empresa comercial Zeta S.A. tenha se extraviado logo no primeiro exercício de constituição da empresa, fundada em 1.º de março de x10, e que as seguintes informações tenham sido recuperadas para a reconstituição do balancete de verificação e elaboração das demonstrações contábeis a serem levantadas em 31/12/x10.
Sabendo que não foram consideradas possíveis participações ou destinações para o lucro, julgue os itens de 55 a 59 com base nas informações acima.
O resultado antes da dedução do imposto de renda e da contribuição social sobre o lucro é igual a R$ 7.000.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
De acordo com a técnica de registro de fatos contábeis, a natureza da conta determina o lado em que devem ser descritos, no balanço, os aumentos e as diminuições dos saldos de contas contábeis. A esse respeito, julgue os itens seguintes.
As contas de passivo reduzem seus saldos quando se registra movimento a débito.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca dos componentes patrimoniais, seu reconhecimento e efetivo registro, julgue os itens a seguir.
Para se reconhecer um passivo na estrutura patrimonial de uma empresa, deve-se atender a requisitos específicos. Assim, um passivo será reconhecido quando for provável que uma saída de recursos envolvendo benefícios econômicos seja exigida em liquidação de uma obrigação presente e quando o valor pelo qual essa liquidação ocorrerá puder ser determinado em bases confiáveis.

 Assinale a alternativa que apresenta o valor do Imposto de Renda e do adicional do Imposto de Renda em 31 de dezembro de 2015 da empresa.

 No rol de contas apresentado no texto 3A3AAA, há
 Assinale a alternativa que indica o quociente percentual de imobilização do capital da empresa, desprezando as casas decimais.

 O índice de liquidez corrente, em Reais, utilizando apenas duas casas decimais, é:

 Por outro lado, na DVA elaborada a partir dos dados apresentados, é correto afirmar que o valor adicionado bruto atingiu o montante de
 Na DVA elaborada a partir dos dados apresentados, considerando que é de 12% a alíquota do ICMS incidente na compra e na venda de produtos; como também é de 10% a alíquota do IPI tanto na compra como na venda, é correto afirmar que a importância distribuída do valor adicionado, no item Tributos, atingiu o montante de
 Se a empresa optar por valorizar seus estoques pelo método denominado FIFO, o valor do CMV será de
 O valor do CMV é
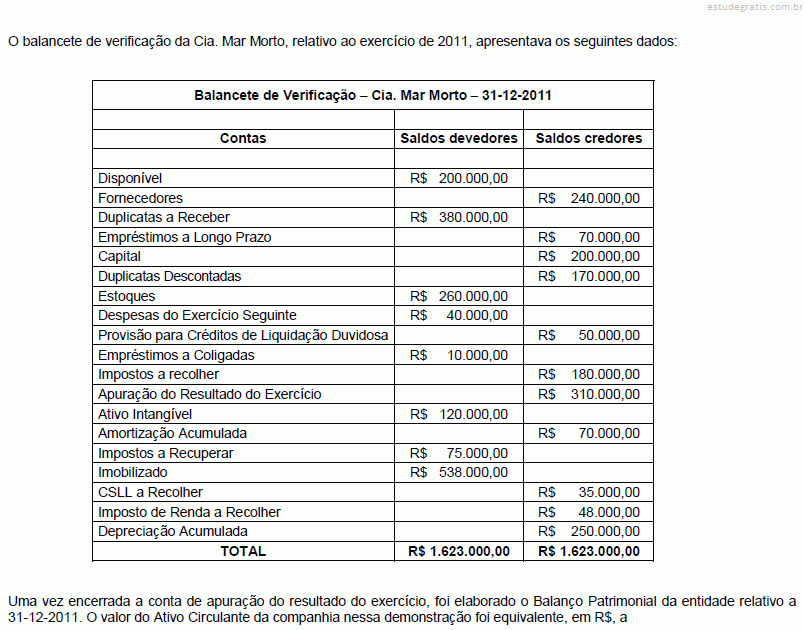
 O valor do Ativo Circulante é
 O Passivo Circulante e o Lucro Antes do Imposto de Renda e Contribuição Social são, respectivamente, de R$
 O Ativo Imobilizado Líquido e o Patrimônio Líquido após o encerramento do resultado são, respectivamente, de R$
 O Ativo Circulante e o Passivo Não Circulante são, respectivamente, de R$

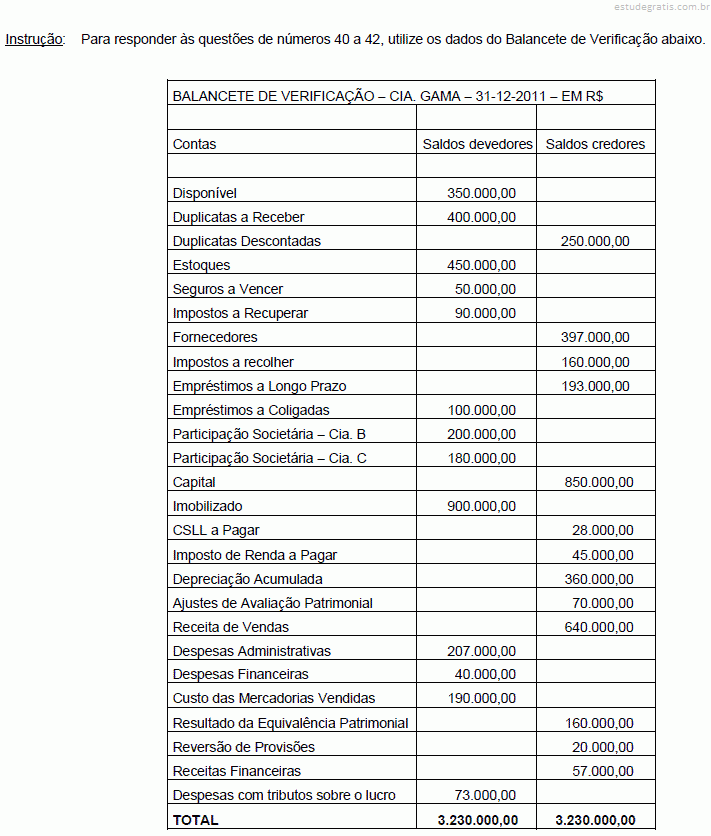
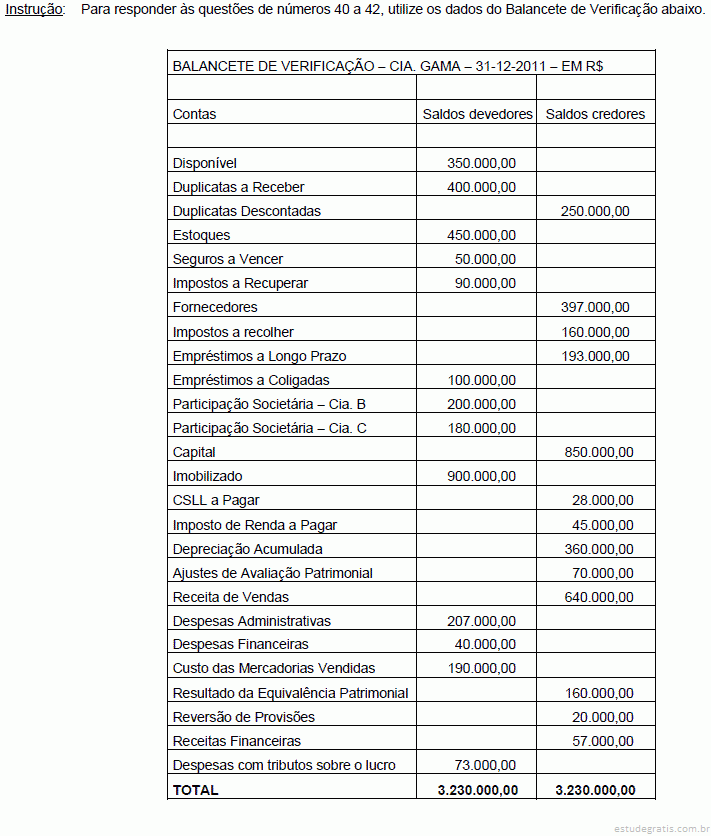
 Após a elaboração da Demonstração do Resultado do Exercício e do Balanço Patrimonial, teremos o total do Ativo de
 Após a elaboração da Demonstração do Resultado do Exercício e do Balanço Patrimonial, teremos o somatório do Passivo Circulante com o Passivo não Circulante no montante de
 A redução no lucro por ação ou o aumento no prejuízo por ação resultante do pressuposto de que os instrumentos conversíveis sejam convertidos, de que as opções ou os bônus de subscrição sejam exercidos, ou de que sejam emitidas ações após satisfação das condições especificadas são conhecidos como
 Em relação à participação do capital de terceiros, após o cálculo dos índices, temos que


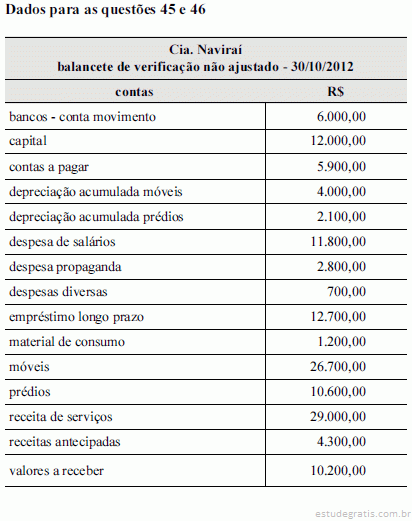
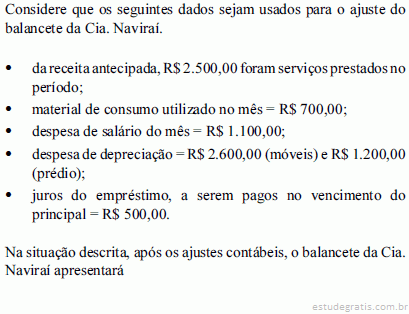
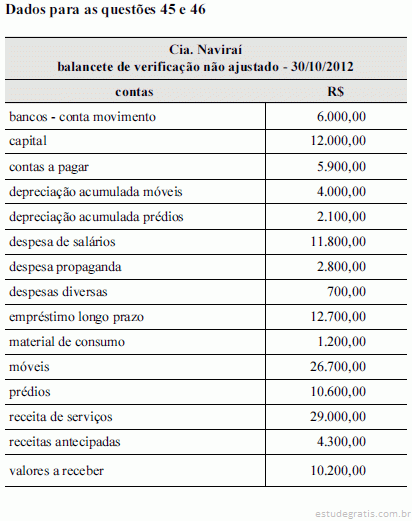
 De acordo com as informações apresentadas, após efetuar os lançamentos, o Balancete de Verificação evidenciou saldo credor de

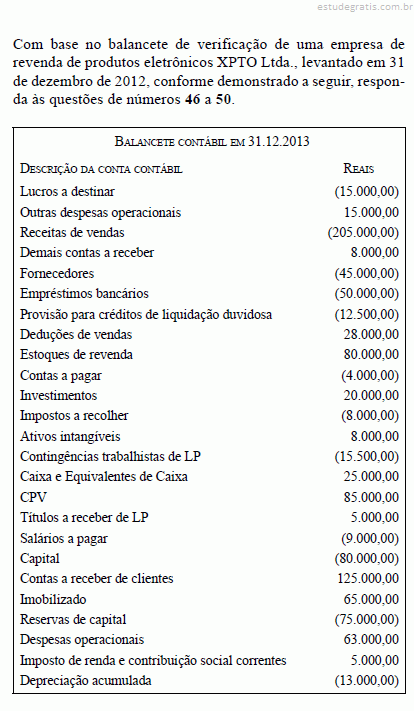 O índice de imobilização dos recursos não correntes é
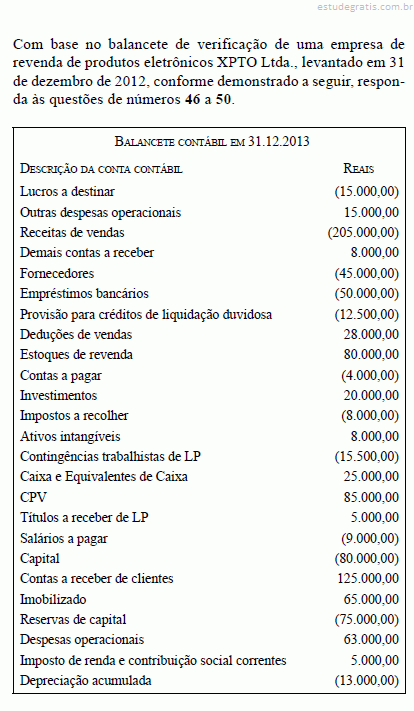 O índice de liquidez geral, em R$, é
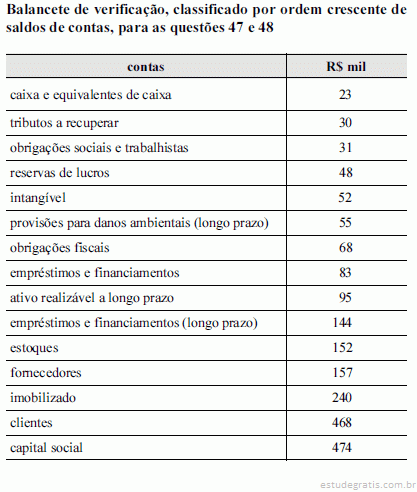
 O total do Ativo Não Circulante é de R$
 O total do Passivo Circulante é de R$
 O total do Ativo é de R$

 Os valores da margem de contribuição unitária do produto nos exercícios financeiros de 2011 e 2012 foram, respectivamente, em R$,


 Qual o total das Contas de Variação Patrimonial Aumentativa e Diminutiva, respectivamente?
 Qual o total das Contas do Ativo Circulante e do Não Circulante, respectivamente?
 Qual o total das Contas de Natureza Patrimonial e Típicas de Controle, respectivamente?