
A Cia. Abastecedora apresentava em seu Balancete de 31/12/2011, saldos, em reais, nas seguintes contas: Aplicação em títulos classificados como Mantidos para negociação 190.000; Empréstimos e Financiamentos Obtidos 250.000; Disponível 60.000; Duplicatas a Receber 120.000; Estimativa de Perdas com Créditos de Liquidação Duvidosa 6.000; Fornecedores 73.000; Adiantamento a Fornecedores 25.000; Adiantamento de Clientes 20.000; Despesas Financeiras 16.000; Comissões sobre Vendas 12.000; Receitas Financeiras 4.000; Custo das Mercadorias Vendidas 160.000; Despesas de Salários 15.000; Reserva Legal 20.000; Dividendos a Pagar 5.000; Abatimentos sobre Vendas 2.000; Despesa com Estimativa de Perdas com Créditos de Liquidação Duvidosa 3.000; Estoques de Mercadorias 155.000; Rece...
Do balancete de encerramento de exercício de uma empresa foram extraídas as informações apresentadas na tabela acima. Considerando que essas sejam as únicas rubricas de ativo e passivo com saldo e sabendo que o patrimônio líquido da entidade, no início do exercício em questão, era de R$ 900,00 e que os sócios não fizeram movimentações de capital, julgue os itens a seguir.
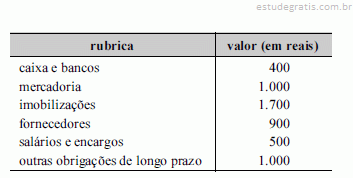
O retorno sobre os investimentos no período dessa empresa foi nulo.
O art. nº 182 da Lei nº 6.404/1976 estabelece que a conta do capital deverá discriminar o montante subscrito e, por dedução, a parcela ainda não realizada. O valor que deve constar do Patrimônio Líquido de uma sociedade empresária, no subgrupo de capital, é o do capital
Na elaboração do plano de contas, que é o conjunto de contas estruturado de forma ordenada, que deve ser previamente estabelecido pelo contador com a finalidade de viabilizar a escrituração contábil de uma empresa, devem-se levar em consideração características fundamentais. Tais características são:
As contas de resultado dividem-se em
A respeito das normas legais aplicáveis à elaboração das demonstrações contábeis, julgue os seguintes itens.
Os direitos vinculados a um imóvel de propriedade de determinada empresa devem ser classificados no ativo circulante do balanço patrimonial, se forem realizáveis no decurso do exercício seguinte. Se seu vencimento ocorrer após o término do exercício seguinte, devem ser classificados no ativo realizável a longo prazo.
O Balancete de Verificação fundamenta sua elaboração no método das partidas dobradas que consiste na afirmativa de que não há débito(s) sem crédito(s) de igual valor, implicando, em decorrência, a igualdade matemática entre a soma dos saldos devedores e a dos saldos credores.
A principal validade do balancete reside na sua capacidade deCom relação aos conceitos básicos da contabilidade geral, julgue os itens que se seguem.
O saldo da conta de provisão para devedores duvidosos e da conta de exaustão acumulada, contas retificadoras, deve ser credor.
Observe as afirmações abaixo, levando-se em consideração o Plano de Contas:
I – É a expressão qualitativa e quantitativa de fatos patrimoniais de mesma natureza, evidenciando a composição, variação e estado do patrimônio, bem como de bens, direitos, obrigações e situações nele não compreendidas, mas que, direta ou indiretamente, possam vir a afetá-lo;
II – Tem como objetivo atender, de maneira uniforme e sistematizada, ao registro contábil dos atos e fatos praticados pela entidade, de forma a proporcionar maior flexibilidade no gerenciamento e consolidação dos dados e atender às necessidades de informações dos usuários;
III – A entrada de informações deve ser flexibilizada permitindo atender aos normativos, gerar informações necessárias à elaboração de relatór...
As contas contábeis podem ser classificadas, quanto à natureza do saldo em:
I – Conta Estável: aquela que possui pouca movimentação no período;
II – Conta Híbrida: aquela que possui saldo devedor ou credor;
III – Conta Estática: aquela que só possui um tipo de saldo.
Quais afirmativas acima estão corretas?
Das alternativas abaixo, assinale a que não corresponde a uma conta ativa:
Observe as afirmações abaixo, levando-se em consideração as principais observações a serem seguidas na estruturação do plano de contas para um sistema contábil gerencial:
I – Os agrupamentos devem ser feitos pensando nos relatórios ou telas que deles se organizarão;
II – A classificação deve partir do detalhamento adequado ao Balanço Patrimonial;
III – Deve atender primeiramente às necessidades específicas de cada empresa e suas segmentações de responsabilidade e às necessidades de informação de todos os usuários das informações contábeis.
Quais afirmativas acima estão corretas?

Do Plano de Contas da Empresa XYZ S/A constam títulos de várias contas, dentre os quais os transcritos em ordem alfabética a seguir:
- Ações de Empresas Coligadas
- Ações em Tesouraria - Amortização
- Capital a Integralizar
- Debêntures
- Despesas Antecipadas
- Devoluções (Vendas Canceladas)
- Duplicatas a Pagar
- Duplicatas a Receber
- Duplicatas Descontadas
- Encargos Sociais a Recolher
- Exaustão
- Financiamentos e Empréstimos Obtidos
- ICMS a Recolher
-...
Assinale a opção que apresenta somente contas classificadas no Passivo.
Abaixo estão demonstradas algumas contas retiradas do Plano de Contas da Vieira Cruz Ltda.

De acordo com a classificação técnica indicada nas Teorias Materiais e Personalistas, respectivamente, é correto afirmar que esta relação contém
Considerando-se que uma empresa possua $10.000 na conta Disponibilidades, $30.000 na conta Estoques, $ 25.000 na conta Juros Ativos, $18.000 na conta Receita de Alugueis, $15.000 na conta Investimentos, $ 60.000 na conta Receita de Vendas e $20.000 na conta Clientes, o saldo total das contas patrimoniais e de resultado são respectivamente:
No Balanço Patrimonial, quais subgrupos de contas compõem o grupo do Ativo Não Circulante?
Uma empresa comprou uma máquina para operar produção de sua indústria, pagando $100.000,00, mais $10.000 de IPI. Havia ICMS incluso no preço de $12.000. A empresa toma crédito de PIS/Cofins de $9.000. As despesas de instalação da máquina somaram $5.000. Ao final da vida útil desta máquina, a empresa orçou um gasto $7.000 para desinstala-la.
Considerando o Pronunciamento Contábil do Ativo Imobilizado (CPC 27), indique o valor que será registrado no Ativo Imobilizado como custo.Contabilmente, é utilizado o plano de contas para organizar os lançamentos de débito e crédito relativos às operações da empresa, sendo as contas classificadas em patrimoniais e de resultado.
Dentre as contas ditas de resultado, encontra-se a de
Com relação às demonstrações contábeis e aos pronunciamentos técnicos do Comitê de Pronunciamentos Contábeis, julgue os itens que se seguem.
Passivo é uma obrigação presente da entidade, derivada de eventos passados, cuja liquidação resultará em saída de recursos da entidade.
Em relação às contas e à escrituração contábil, julgue os itens seguintes.
A estrutura básica de uma rubrica contábil ou conta contempla o nome da conta, o período a que ela se refere, seu saldo em valor monetário e seu movimento em determinado período.
Em relação às contas e à escrituração contábil, julgue os itens seguintes.
As contas analíticas são a base do sistema de acumulação contábil e têm o maior grau de detalhamento das informações contábeis.
Com relação ao efeito contábil das transações realizadas por uma companhia aberta, julgue os itens a seguir.
O pagamento antecipado por um serviço a ser prestado por terceiros, no prazo máximo de um ano, não causa impacto imediato no resultado, devendo ser registrado a débito de uma conta do ativo circulante e a crédito de disponibilidades.

O Ativo Circulante e o Patrimônio Líquido são, respectivamente:

Com base no balancete de verificação de determinada empresa apresentado acima, julgue os itens de 76 a 80, acerca de patrimônio e suas variações.
Se a empresa adquirir um terreno no valor de R$ 180,00, à vista, o valor do ativo imobilizado será modificado para R$ 1.360,00.

Com relação ao balancete ilustrado, assinale a opção correta.

O valor do ativo não circulante imobilizado e o valor do intangível são, respectivamente, iguais a

O valor do realizável a longo prazo e o valor do ativo não circulante investimento são, respectivamente, iguais a

Com relação ao balancete, é correto afirmar que o valor do disponível, o valor do realizável a curto prazo e o valor do total do ativo circulante são, respectivamente, iguais a
Com relação a características, conteúdo e forma do balancete, julgue os itens subsecutivos.
No balancete de verificação, as operações devem ser lançadas segundo a ordem cronológica, na medida em que se processam.
Com relação a características, conteúdo e forma do balancete, julgue os itens subsecutivos.
O balancete de verificação deve ser registrado no registro público competente, não se aplicando, todavia, essa exigência, ao balancete de verificação expedido pelos órgãos públicos, em razão da fé pública dos atos do servidor.
Julgue os itens seguintes, relativos a fatos contábeis e respectivas variações patrimoniais, a contas patrimoniais e de resultados e a teorias, funções e estrutura das contas.
A conta de ágio por rentabilidade futura (goodwill) é uma conta retificadora do patrimônio líquido, cujo saldo aumenta com lançamentos a débito.

A tabela acima mostra os dados levantados pelo contador após a apuração do resultado anual de determinada empresa. Ele notou que apenas uma conta era redutora. Com base nesses dados, na natureza dessas contas e na codificação extraída do plano de contas, julgue os itens a seguir.
A conta ações em tesouraria reduziu o patrimônio líquido em R$ 1 mil.

O quadro acima mostra os dados — relativos ao último exercício — levantados pelo contador para a preparação da demonstração do fluxo de caixa de determinada empresa. Com base nesses dados, julgue os itens subsequentes.
O caixa líquido gerado pelas atividades operacionais da empresa foi superior a R$ 800 mil.

O quadro acima mostra os dados — relativos ao último exercício — levantados pelo contador para a preparação da demonstração do fluxo de caixa de determinada empresa. Com base nesses dados, julgue os itens subsequentes.
O caixa líquido gerado pelas atividades de investimento foi de R$ 2 mil.

O quadro acima mostra os dados — relativos ao último exercício — levantados pelo contador para a preparação da demonstração do fluxo de caixa de determinada empresa. Com base nesses dados, julgue os itens subsequentes.
O caixa líquido consumido pelas atividades de financiamento foi inferior a R$ 200 mil.
Marque a alternativa em que estão relacionadas somente contas patrimoniais:
Considere as contas a seguir extraídas de balancete:

O somatório total das contas de natureza devedora é:

De acordo com as informações da empresa Arão Universal Ltda. o total do passivo no ano 20X1 corresponde a:

Ainda com base nas informações da empresa Arão Universal Ltda., é correto afirmar que o lucro líquido do exercício é:

Com base nas informações da empresa Arão Universal Ltda. acima apresentadas é correto afirmar que o passivo circulante de 20X1 é:
Marque a alternativa onde estão descritas somente obrigações que compõem o balanço patrimonial de uma entidade:
O saldo da conta Duplicatas a Receber é R$ 90.000,00 em 31/12/2010 e o valor da Receita com Vendas no exercício de 2010 totalizam R$ 900.000,00. Qual o prazo que mais se aproxima da média de recebimento das vendas?
Em 2010, a Cia. Pernambuco recebeu suas duplicatas, pagou suas despesas referentes ao exercício 2009 e ainda teve receita de R$ 400.000,00 e despesa de R$ 300.000,00, sendo que 30% da Receita foi recebida em 2010, 20% em 2011 e 50% restante em 2012, já a metade da Despesa foi paga em 2010, 20% em 2011 e 30% restante em 2012. Assim, respectivamente, o saldo de Contas a Receber e Contas a Pagar em 31-12-2010 é de:
A Conta do Passivo Circulante que registra as obrigações decorrentes do fornecimento de utilidades e da prestação de serviços, tais como de energia elétrica, água, telefone, propaganda, honorários profissionais de terceiros e aluguéis, denomina-se:
Segundo o professor Dr. Antônio Lopes de Sá, em seu livro Fundamentos da Contabilidade Geral, “a classificação contábil, é atribuição da conta em concordância com a natureza do fato ocorrido”. Sendo assim, o plano de contas
Com relação à estrutura de um Plano de Contas, estabeleça a correlação correta entre a coluna da esquerda e as contas apresentadas na coluna da direita.

A administração de capital de giro de uma empresa lida com ativos e passivos circulantes, dentre os quais NÃO se encontra(m) o(s)

A Carrear S/A, empresa que compra e vende automóveis novos e usados, em dezembro de 2010 realizou as seguintes operações:
Dia 10 - Vendeu a prazo veículo de seu estoque para a coligada Corrêa Ltda., por R$ 80.000,00, com vencimento em 25 fevereiro de 2011.
Dia 20 - Adiantou o salário dos empregados no valor de R$ 50.000,00, com vencimento em 5 fevereiro de 2011.
Dia 23 - Emprestou R$ 70.000.00 a seus diretores, com vencimento em 20 de fevereiro de 2011.
Com base exclusivamente nas informações acima e nas determinações da Legislação Societária sobre o assunto, no Balanço de 31 de dezembro de 2010, o valor do Ativo Circulante decorrente dessas operações, em reais, foi
Determinada companhia de capital fechado atua na fabricação de máquinas. Em novembro de 2009, vendeu um equipamento em 36 parcelas, cada uma no valor de R$ 50.000,00, vencendo a 1a em fevereiro de 2010. O cliclo operacional médio, devido a particularidades desse ramo de atuação, é bem elevado, e o da companhia em tela é igual a 18 meses.
Considere que
• nenhum imposto incidiu sobre essa operação;
• se trata de uma situação particular que deve ser vista de forma isolada e sem preocupação contábil de qualquer tipo de fechamento;
• nenhuma medida deve ser adotada com relação ao valor do dinheiro no tempo, justo valor ou avaliação a valor presente;
• a questão dev...


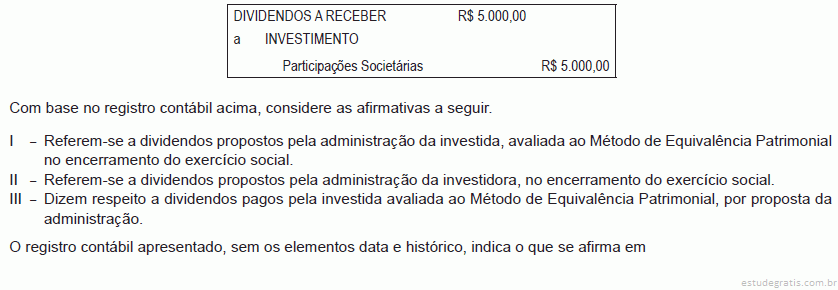
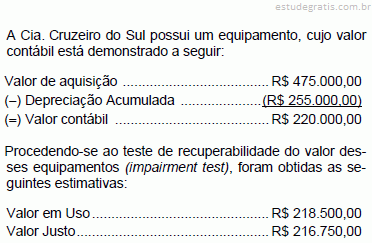
Em consequência, a companhia deverá registrar uma perda de ativos no valor, em R$, de
São classificados no Ativo Intangível de uma sociedade, desde que atendam aos critérios estabelecidos de reconhecimento e mensuração para esse tipo de ativo pelas Normas Brasileiras de Contabilidade
Uma empresa varejista de utilidades domésticas, organizada na forma de sociedade por ações, efetuou, em uma mesma data, várias vendas com prazo de 60 dias no valor total de R$ 315.000,00. O valor das vendas é relevante para a entidade. O contador da entidade estimou a taxa de juros ajustada para o risco da carteira de clientes em 5% ao bimestre. Em consequência, nessa data, a companhia deverá registrar, em sua escrituração contábil, de acordo com as atuais Normas Brasileiras de Contabilidade:
A elaboração dos demonstrativos contábeis obedece a regras estabelecidas nas normas legais e técnicas. Acerca desse assunto, julgue os itens subsequentes.
Antes da elaboração do balanço patrimonial, a lei só permite que se façam os ajustes necessários para corrigir erros e omissões detectados pelo levantamento do balancete de verificação.
Julgue os seguintes itens, relativos ao reconhecimento de passivos e suas provisões.
A divulgação de um passivo contingente é feita no grupo de passivos não circulantes.
Julgue os seguintes itens, relativos ao reconhecimento de passivos e suas provisões.
Quando uma obrigação presente ou possível provavelmente não exija sacrifício de ativos, o reconhecimento de qualquer provisão é inexigível. Entretanto, exige-se a divulgação como passivo contingente.
Com base na atual legislação societária, e considerando as técnicas e os princípios contábeis, julgue os itens que se seguem.
A conta depreciação acumulada é patrimonial e redutora do ativo.
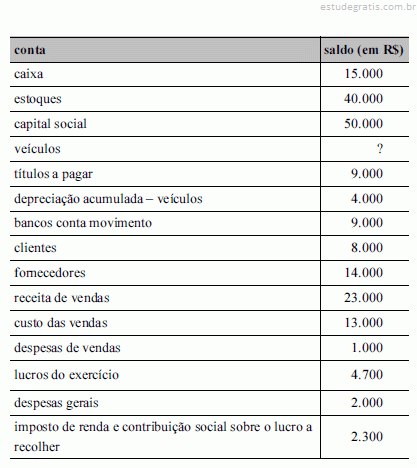
Considere que o sistema contábil da empresa comercial Zeta S.A. tenha se extraviado logo no primeiro exercício de constituição da empresa, fundada em 1.º de março de x10, e que as seguintes informações tenham sido recuperadas para a reconstituição do balancete de verificação e elaboração das demonstrações contábeis a serem levantadas em 31/12/x10.
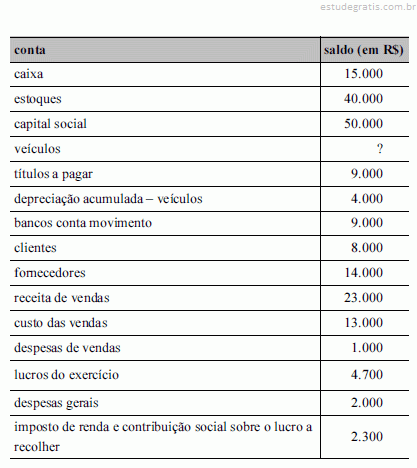
Sabendo que não foram consideradas possíveis participações ou destinações para o lucro, julgue os itens de 55 a 59 com base nas informações acima.
A soma dos saldos das contas de resultado no início do exercício seguinte deverá ser de R$ 4.700.
Considere que o sistema contábil da empresa comercial Zeta S.A. tenha se extraviado logo no primeiro exercício de constituição da empresa, fundada em 1.º de março de x10, e que as seguintes informações tenham sido recuperadas para a reconstituição do balancete de verificação e elaboração das demonstrações contábeis a serem levantadas em 31/12/x10.
Sabendo que não foram consideradas possíveis participações ou destinações para o lucro, julgue os itens de 55 a 59 com base nas informações acima.
O exigível corresponde a R$ 25.300.
Considere que o sistema contábil da empresa comercial Zeta S.A. tenha se extraviado logo no primeiro exercício de constituição da empresa, fundada em 1.º de março de x10, e que as seguintes informações tenham sido recuperadas para a reconstituição do balancete de verificação e elaboração das demonstrações contábeis a serem levantadas em 31/12/x10.

Sabendo que não foram consideradas possíveis participações ou destinações para o lucro, julgue os itens de 55 a 59 com base nas informações acima.
A maior parte do capital total à disposição da empresa pertence a terceiros.
Considere que o sistema contábil da empresa comercial Zeta S.A. tenha se extraviado logo no primeiro exercício de constituição da empresa, fundada em 1.º de março de x10, e que as seguintes informações tenham sido recuperadas para a reconstituição do balancete de verificação e elaboração das demonstrações contábeis a serem levantadas em 31/12/x10.

Sabendo que não foram consideradas possíveis participações ou destinações para o lucro, julgue os itens de 55 a 59 com base nas informações acima.
O total do ativo é igual a R$ 68.000.
Considere que o sistema contábil da empresa comercial Zeta S.A. tenha se extraviado logo no primeiro exercício de constituição da empresa, fundada em 1.º de março de x10, e que as seguintes informações tenham sido recuperadas para a reconstituição do balancete de verificação e elaboração das demonstrações contábeis a serem levantadas em 31/12/x10.

Sabendo que não foram consideradas possíveis participações ou destinações para o lucro, julgue os itens de 55 a 59 com base nas informações acima.
O resultado antes da dedução do imposto de renda e da contribuição social sobre o lucro é igual a R$ 7.000.
De acordo com a técnica de registro de fatos contábeis, a natureza da conta determina o lado em que devem ser descritos, no balanço, os aumentos e as diminuições dos saldos de contas contábeis. A esse respeito, julgue os itens seguintes.
As contas de passivo reduzem seus saldos quando se registra movimento a débito.
Acerca dos componentes patrimoniais, seu reconhecimento e efetivo registro, julgue os itens a seguir.
Para se reconhecer um passivo na estrutura patrimonial de uma empresa, deve-se atender a requisitos específicos. Assim, um passivo será reconhecido quando for provável que uma saída de recursos envolvendo benefícios econômicos seja exigida em liquidação de uma obrigação presente e quando o valor pelo qual essa liquidação ocorrerá puder ser determinado em bases confiáveis.
No que diz respeito a patrimônio, seus registros e características, julgue os itens a seguir.
Os gastos com seguros contratados para o transporte de ativos integrantes do imobilizado devem ser considerados como custo do referido bem e incorporados ao valor de aquisição do ativo.
No que diz respeito a patrimônio, seus registros e características, julgue os itens a seguir.
Se a empresa possuir conta em banco que esteja em liquidação ou sob intervenção, o saldo dessa conta deverá ser reclassificado para contas a receber no ativo circulante ou, dependendo do caso, no ativo realizável a longo prazo.
Julgue os itens seguintes, a respeito dos registros contábeis e suas peculiaridades.
Ao se contabilizar o ajuste a valor presente de contas passivas, os juros embutidos no valor do ativo adquirido são eliminados e o financiamento é registrado pelo saldo líquido, que é obtido pelo valor nominal subtraído dos juros a transcorrer.
Julgue os itens seguintes, a respeito dos registros contábeis e suas peculiaridades.
Os instrumentos financeiros derivativos são classificados como ativos financeiros disponíveis para venda, uma vez que podem ser comercializados somente na data de seu vencimento.

Com base no balancete de verificação de determinada empresa apresentado acima, julgue os itens de 76 a 80, acerca de patrimônio e suas variações.
Se a empresa realizar acordo com seus credores e aceitar a conversão de títulos a pagar em longo prazo em capital social, no valor de R$ 240,00, o saldo do passivo exigível, após essa operação, será de R$ 1.130,00.

Com base no balancete de verificação de determinada empresa apresentado acima, julgue os itens de 76 a 80, acerca de patrimônio e suas variações.
Se a empresa efetuar uma compra de estoques, a prazo, no valor de R$ 80,00, o valor do ativo circulante aumentará para R$ 502,00.

Com base no balancete de verificação de determinada empresa apresentado acima, julgue os itens de 76 a 80, acerca de patrimônio e suas variações.
A constituição de provisão para perda de créditos de liquidação duvidosa, de valores a receber de curto prazo no valor de R$ 70,00, acarretará alteração no valor do ativo circulante para R$ 340,00.

Com base no balancete de verificação de determinada empresa apresentado acima, julgue os itens de 76 a 80, acerca de patrimônio e suas variações.
A situação líquida apurada é superavitária em R$ 967,00.
Os direitos obtidos por uma empresa relacionados à exploração de recursos minerais são classificados, no balanço,
Acerca de demonstração do resultado do exercício, julgue os itens a seguir.
A subconta INSS, do agrupamento das despesas com pessoal, compreende o total dos recolhimentos de responsabilidade da empresa efetuados ao INSS, e constantes de seu passivo.
Com relação a balancetes de verificação, julgue os itens a seguir.
No balancete de verificação, é possível identificar os lançamentos que devem ser objeto de estorno, em razão da diferença que estará nele evidenciada entre os somatórios dos saldos devedores e credores.
Com relação a balancetes de verificação, julgue os itens a seguir.
O balancete de verificação possibilita indicar erros na escrituração contábil mesmo no caso de igualdade entre os somatórios das colunas de débito e de crédito, como, por exemplo, quando o saldo de determinada conta é incompatível com a sua natureza.
Em cada um dos itens de 69 a 78, é apresentada uma situação hipotética, seguida de uma assertiva a ser julgada.
Para calcular os tributos correntes e diferidos — imposto de renda e contribuição social sobre o lucro — no ano de 2010, uma empresa, após a apuração do resultado, obteve os seguintes dados.
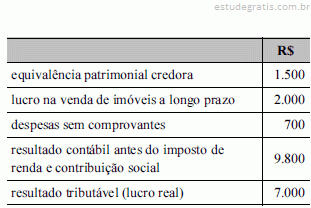
Nessa situação, considerando uma alíquota hipotética de 20% para o imposto de renda e para a contribuição social sobre o lucro, a empresa deverá reconhecer uma despesa de imposto de renda e contribuição no valor de R$ 1.800,00 e creditar R$ 1.400,00 em uma conta de obrigações fiscais correntes e R$ 400,00 em uma conta de obrigações f...
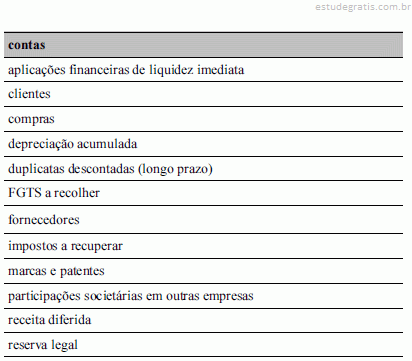
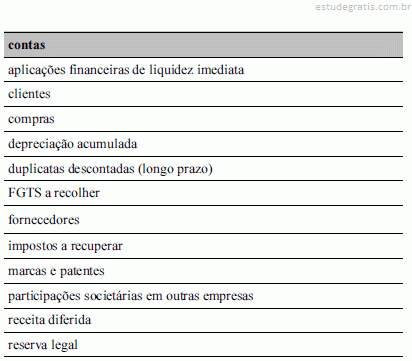
Na relação de contas acima,
mais de cinco contas têm saldo de natureza devedora.
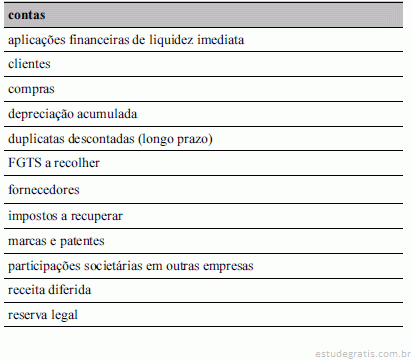
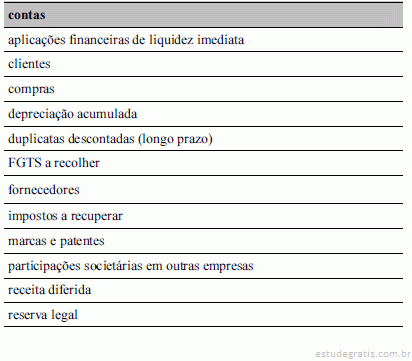
Na relação de contas acima,
quatro contas são classificadas no ativo não circulante.
Na relação de contas acima,
somente três pertencem ao passivo circulante.
Na relação de contas acima,
apenas duas são classificadas no patrimônio líquido.
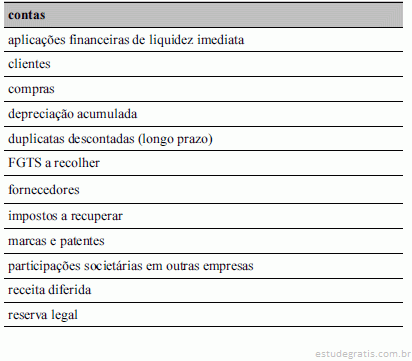
Na relação de contas acima,
apenas uma pertence ao grupo resultados.
São ativos intangíveis:
Os direitos que tenham por objeto bens corpóreos destinados à manutenção das atividades da companhia ou da empresa, ou exercidos com essa finalidade, inclusive os decorrentes de operações que transfiram à companhia os benefícios, riscos e controle desses bens, devem ser classificados no grupo de contas:
Contas cujos saldos no Balanço Patrimonial são devedores:
Aumentam os saldos das contas de Patrimônio Líquido, Ativo e Passivo, os lançamentos nelas efetuados que representem, respectivamente:
Em relação ao encerramento do exercício social e às normas legais aplicáveis à contabilidade, julgue os próximos itens.
Quando o preço corrente dos bens destinados à alienação ou dos produtos e artigos da indústria e do comércio da empresa estiver acima do valor do custo de aquisição, a diferença constituirá receita não operacional, mas somente poderá ser usada para a constituição de reservas de contingência.
Com referência a conceitos básicos de contabilidade, julgue os itens seguintes.
De acordo com a teoria materialista, as contas denominadas integrais são aquelas representativas de bens, direitos, obrigações e situação líquida das entidades, enquanto as receitas e despesas formam o conjunto de contas denominadas diferenciais.
Considere os dados abaixo para responder às questões de nos 9 a 11.

Considerando exclusivamente os dados apresentados acima, o valor do Imobilizado, apurado no Balanço de 31/12/2009, em reais, é de
A Companhia Pacífica S/A adquiriu 100% das ações da Companhia Atlântica S/A, entregando aos acionistas da Atlântica o valor correspondente às suas ações em ações da Companhia Pacífica S/A. Nesse caso, na Companhia Atlântica S/A, conforme a legislação vigente, o registro contábil


As contas contábeis de uma Companhia podem ser classificadas como contas patrimoniais e contas de resultado. Observe as contas a seguir.
I – Receitas financeiras
II – Custos de produção
III – Duplicatas a receber
IV – Fornecedores
V – Empréstimos
São contas patrimoniais APENAS as apresentadas em

O plano de Contas normalmente é composto de cinco grupos. Assinale a alternativa em que a origem contábil das contas está invertida:

A soma do saldo desses passivos, depois da conversão para a moeda nacional, em reais, é
Acerca das demonstrações contábeis previstas na legislação societária brasileira, julgue os itens seguintes.
O demonstrativo que apresenta os saldos das contas patrimoniais e de resultado de uma entidade, bem como suas movimentações durante determinado período, é conhecido como balancete de verificação e não se destina à publicação.
Considere as seguintes contas de balanço e seus respectivos saldos, em reais.
Caixa . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . 1.500
Contas a receber . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . 7.500
Veículos . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . 25.000
Contas a pagar . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . 3.500
Financiamentos . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . 9.500
Supondo que as contas acima representem todos os ativos e passivos de determinada empresa, julgue os próximos iten...
Os saldos das contas são determinados:
Considere as seguintes informações sobre a companhia Prestasur:

O saldo inicial da conta caixa, considerando as seguintes informações, é de:
Em relação ao tratamento dos estoques, é correto afirmar que
Os direitos obtidos por uma empresa relacionados à exploração de recursos minerais são classificados, no balanço,
Uma operação de arrendamento mercantil efetuada no prazo de cinco anos, na qual identifica-se a transferência substancial dos riscos e benefícios inerentes ao bem objeto do contrato, cuja propriedade será transferida ao arrendatário no final do contrato, deverá ser registrada
A companhia Alfa foi constituída em 1.º de abril de 2010 mediante captação de recursos totais de R$ 80.000,00, dos quais R$ 50.000,00 foram captados dos sócios, sob a forma de capital subscrito e integralizado no ato. O restante é oriundo de terceiros, 30% a título de empréstimos de longo prazo e 70%, de curto prazo. Nesse mesmo mês, um cliente fez um adiantamento correspondente a dois quintos do capital próprio. No mês da constituição da empresa, foram realizados os seguintes investimentos: R$ 22.000,00 em máquinas e equipamentos, sendo 50% à vista e o restante financiado em 16 parcelas iguais; R$ 12.000,00 em ações para especulação; R$ 32.000,00 em mercadorias para revenda; R$ 20.000,00 de empréstimos de curto prazo concedidos a terceiros; e o restante em despesas.
...A companhia Alfa foi constituída em 1.º de abril de 2010 mediante captação de recursos totais de R$ 80.000,00, dos quais R$ 50.000,00 foram captados dos sócios, sob a forma de capital subscrito e integralizado no ato. O restante é oriundo de terceiros, 30% a título de empréstimos de longo prazo e 70%, de curto prazo. Nesse mesmo mês, um cliente fez um adiantamento correspondente a dois quintos do capital próprio. No mês da constituição da empresa, foram realizados os seguintes investimentos: R$ 22.000,00 em máquinas e equipamentos, sendo 50% à vista e o restante financiado em 16 parcelas iguais; R$ 12.000,00 em ações para especulação; R$ 32.000,00 em mercadorias para revenda; R$ 20.000,00 de empréstimos de curto prazo concedidos a terceiros; e o restante em despesas.
...A companhia Alfa foi constituída em 1.º de abril de 2010 mediante captação de recursos totais de R$ 80.000,00, dos quais R$ 50.000,00 foram captados dos sócios, sob a forma de capital subscrito e integralizado no ato. O restante é oriundo de terceiros, 30% a título de empréstimos de longo prazo e 70%, de curto prazo. Nesse mesmo mês, um cliente fez um adiantamento correspondente a dois quintos do capital próprio. No mês da constituição da empresa, foram realizados os seguintes investimentos: R$ 22.000,00 em máquinas e equipamentos, sendo 50% à vista e o restante financiado em 16 parcelas iguais; R$ 12.000,00 em ações para especulação; R$ 32.000,00 em mercadorias para revenda; R$ 20.000,00 de empréstimos de curto prazo concedidos a terceiros; e o restante em despesas.
...
O Resultado com Mercadorias (RCM) apurado no período foi de:
Uma determinada empresa apresenta o seguinte Balanço Patrimonial:

O Capital Total à Disposição da Empresa é:
Considere as informações a seguir e responda:

É CORRETO afirmar que o valor do Passivo Circulante é
Determinada empresa que explora atividade de venda de mercadorias com opção de tributação pelo lucro presumido obteve no 1º trimestre de 2010 uma receita, conforme segue:

Com base nas informações, assinale a alternativa que indica o valor do Imposto de Renda do Trimestre.
Analise a alternativa em que todas as contas integram o Patrimônio Líquido.
Indique a afirmação CORRETA.
Determinada empresa, em sua demonstração dos fluxos de caixa, elaborada pelo método indireto, apresentou no final do exercício:
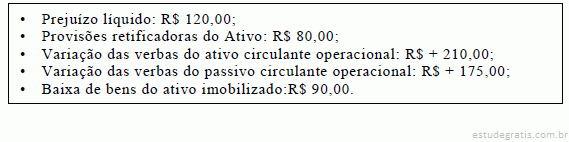
O valor líquido do fluxo de caixa operacional foi de
Todo evento contábil tem débito e crédito em igual montante, sendo assim um evento contábil que apresenta débito numa conta do subgrupo 1.1.1.0.0.00.00 e crédito numa conta do grupo 4.1.0.0.0.00.00, representa:
Uma obrigação presente que resulta de eventos passados, mas que não é reconhecida porque não é provável que uma saída de recursos que incorporam benefícios econômicos seja exigida para liquidar a obrigação, ou o valor da obrigação não pode ser mensurado com suficiente confiabilidade, constitui um(a):
Os ativos (exceto ágio por expectativa de rentabilidade futura) que contribuem, mesmo que indiretamente, para os fluxos de caixa futuros, tanto da unidade geradora de caixa sob revisão quanto das outras unidades geradoras de caixa, são denominados:
No caso de contas a receber decorrentes de vendas a prazo de produtos, mercadorias ou serviços, que sejam classificadas dentro do grupo de empréstimos e recebíveis, desde que a diferença para o seu valor justo não seja material, pode-se reconhecer o ativo financeiro pelo seu valor:
Se não houver evidências do valor justo baseadas no mercado, devido à natureza especializada do item do ativo imobilizado, e se o item for raramente vendido, exceto como parte de um negócio em marcha, a entidade pode precisar estimar o valor justo usando:
Para evitar o desmembramento das despesas de depreciação, na elaboração da DVA, entre os componentes que serviram de base para o respectivo registro do ativo construído internamente (materiais diversos, mão de obra, impostos, aluguéis e juros), os valores gastos nessa construção devem, no período da construção, ser tratados como:
Um ativo satisfaz o critério de identificação, em termos de definição de um ativo intangível, nas seguintes situações:
Um ativo que representa benefícios econômicos (que podem advir da sinergia entre os ativos identificáveis adquiridos) futuros gerados por outros ativos adquiridos em uma combinação de negócios, que não são identificados individualmente e reconhecidos separadamente, denomina-se:
Um software de uma máquina-ferramenta controlada por computador que não funciona sem esse software específico é parte integrante do referido equipamento; deve ser tratado como:
O Balanço Patrimonial demonstra os componentes patrimoniais do Estado. O grupo do Balanço Patrimonial compreende os compromissos exigíveis no curto prazo, cujo pagamento independe de autorização orçamentária. Neste grupo se encontra a dívida flutuante
Tipo de ativo avaliado pelo custo incorrido na aquisição, deduzido do saldo da respectiva conta de amortização, quando aplicável, e ajustado ao valor recuperável, se este for menor:
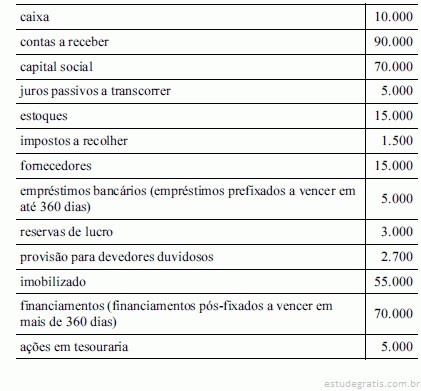
A tabela acima apresenta os saldos contábeis, em reais, de todas as contas patrimoniais de uma companhia, antes da apuração do resultado do exercício. Considerando os dados da tabela, julgue os itens subsequentes.
A conta ações em tesouraria representa uma participação circulante em outras empresas.
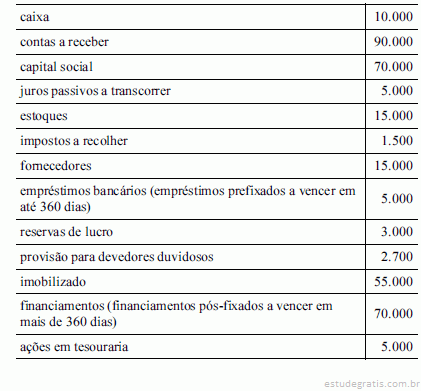
A tabela acima apresenta os saldos contábeis, em reais, de todas as contas patrimoniais de uma companhia, antes da apuração do resultado do exercício. Considerando os dados da tabela, julgue os itens subsequentes.
A liquidez seca é superior à liquidez geral.
Instruções: Considere os dados a seguir, extraídos das demonstrações contábeis da Cia. São José, relativas ao exercício de 2009, para responder às questões de números 40 e 41.

Calculando-se o prazo de rotação de estoques e de recebimento de clientes com base na média das contas patrimoniais e considerando-se o ano comercial de 360 dias, os valores obtidos são, em número de dias, respectivamente,
Considere as seguintes informações:
Empresa A:
Passivo circulante: $ 300
Liquidez corrente: 2,00
Composição do endividamento: 60%
Grau de endividamento: 250%
Empresa B:
Passivo circulante: $ 200
Liquidez corrente: 1,00
Composição do endividamento: 40%
Grau de endividamento: 200%
Com base nessas informações, é correto afirmar que a
Considere as seguintes situações:
- A empresa Investidora S. A. adquiriu 80% das ações da empresa Trafe-Car, sendo esta considerada sua controlada.
- Banco Líquido S. A. adquiriu ações da Cia. Aberta com a finalidade de negociá-las a qualquer momento.
- A Indústria Imobilizada adquiriu um terreno para fins de locação e valorização.
- A empresa Madeireira S. A. possui plantações de eucaliptos para a produção de celulose.
Com base nas informações acima, é INCORRETO afirmar:
De acordo com as normas internacionais, os Intangíveis estão sujeitos a ajustes
No processo de implementação inicial das novas normas contábeis no ativo imobilizado, deve a empresa
Foram extraídas as seguintes informações do Balanço Patrimonial de 31-12-2010 da Cia. Hortênsias (em R$):
Patrimônio Líquido .......................................... 488.000,00
Ativo Circulante ............................................... 520.000,00
Ativo Não Circulante........................................ 680.000,00
Passivo Não Circulante ................................... 270.000,00
Calculado o valor do Passivo Circulante e efetuada a análise vertical e por indicadores do Balanço Patrimonial da companhia, esse grupo representou
É uma conta de resultado:
Podem ser classificados no Ativo Intangível da companhia os gastos referentes às
De acordo com as normas contábeis atuais, é correto afirmar que:
I. As despesas antecipadas somente poderão integrar o Ativo Circulante.
II. As propriedades para investimentos são evidenciadas no Ativo Não Circulante.
III. Os imobilizados estão expostos apenas à depreciação.
Está correto o que se afirma APENAS em
São procedimentos a serem adotados no registro dos ativos intangíveis:
A conversão de um passivo relevante de Longo Prazo em capital afeta
Quando a soma do Passivo Circulante com o Passivo Não Circulante for superior ao total dos ativos, verifica-se a presença de
A Industrial Contagem utiliza o sistema de custeamento por processo. Num determinado mês, em que não havia estoque inicial de produtos em elaboração, foi iniciada a produção de 2 000 (duas mil) unidades do produto N, das quais 1 500 (mil e quinhentas) unidades foram acabadas no período. O quadro a seguir apresenta o total dos custos de produção incorridos no período e o grau de acabamento das 500 (quinhentas) unidades remanescentes no final do período em elaboração, por tipo de custo.
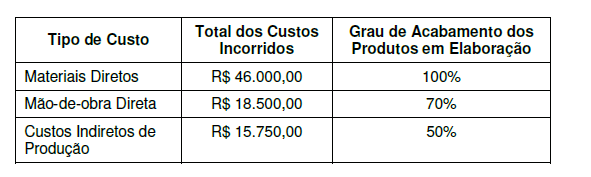
É CORRETO afirmar que, no final do mês, o saldo das contas de Produtos em Elaboração e o valor a ser transferido para a conta de Produtos Acabados serão respectivamente de:
Considere as seguintes contas de balanço e seus respectivos saldos, em reais.

Supondo que as contas acima representem todos os ativos e passivos de determinada empresa, julgue os próximos itens.
Caso a empresa constate, antes do fechamento do balanço, que registrou indevidamente como recebida uma conta que efetivamente não o foi, deverá proceder a um lançamento de estorno, debitando a conta caixa e creditando as contas a receber, pelo valor correspondente.Um administrador que pretende aumentar a eficiência da administração de caixa da sua empresa deve implementar estratégias com o objetivo de
I. reduzir o giro dos estoques.
II. aumentar o giro do caixa.
III. ampliar o prazo médio do seu Contas a Pagar.
IV. reduzir o prazo médio do seu Contas a Receber.
Está correto o que se afirma APENAS em
Considere as contas abaixo:

É correto afirmar que
 No reconhecimento dos gastos com as obras de readequação, a empresa registrou um débito em conta
A peça contábil que demonstra os saldos anteriores e atuais e os movimentos devedores e credores de cada conta existente na tabela do plano de contas, é denominada
Com relação ao conceito, ao objetivo e à composição da demonstração do resultado do exercício (DRE) das companhias, julgue os itens subsequentes.
Na elaboração da DRE, as receitas e as despesas devem ser apropriadas ao resultado do período em função de sua incorrência e da vinculação da despesa à receita, independentemente de seus reflexos nas disponibilidades.
Acerca do conceito, do objetivo e da composição do balanço patrimonial das companhias, julgue os próximos itens.
As contas do ativo compreendem as aplicações de recursos em bens e direitos.

A partir do balancete de verificação apresentado acima, em que os valores estão em reais, julgue os itens que se seguem.
O valor do lucro líquido do período é igual a R$ 68.800,00.

A partir do balancete de verificação apresentado acima, em que os valores estão em reais, julgue os itens que se seguem.
O valor do ativo não circulante é igual a R$ 11.000,00.

A partir do balancete de verificação apresentado acima, em que os valores estão em reais, julgue os itens que se seguem.
O saldo total das contas que representam o passivo não circulante é igual a R$ 3.500,00.

A partir do balancete de verificação apresentado acima, em que os valores estão em reais, julgue os itens que se seguem.
O patrimônio líquido da empresa totaliza o valor de R$ 95.000,00.

A partir do balancete de verificação apresentado acima, em que os valores estão em reais, julgue os itens que se seguem.
O valor do ativo circulante é igual a R$ 93.500,00.

A partir do balancete de verificação apresentado acima, em que os valores estão em reais, julgue os itens que se seguem.
O total da disponibilidade da empresa é igual a R$ 13.000,00.

A partir do balancete de verificação apresentado acima, em que os valores estão em reais, julgue os itens que se seguem.
O saldo da conta provisão para devedores duvidosos é retificador da conta clientes.

A partir do balancete de verificação apresentado acima, em que os valores estão em reais, julgue os itens que se seguem.
Não é obrigatório que o balancete de verificação apresente o total dos lançamentos a crédito igual ao total de lançamentos a débito.

A partir do balancete de verificação apresentado acima, em que os valores estão em reais, julgue os itens que se seguem.
O valor total líquido do ativo imobilizado é igual a R$ 6.000,00.

Considerando apenas os dados constantes da tabela acima e que os estoques inicial e final sejam iguais a zero, julgue os itens seguintes.
O custo da mercadoria vendida é inferior a R$ 250.000,00.

Considerando apenas os dados constantes da tabela acima e que os estoques inicial e final sejam iguais a zero, julgue os itens seguintes.
As vendas líquidas somam mais de R$ 460.000,00.

Considerando apenas os dados constantes da tabela acima, julgue os itens a seguir.
A soma dos saldos devedores excede em mais de R$ 600.000,00 a soma dos saldos credores.

Considerando apenas os dados constantes da tabela acima, julgue os itens a seguir.
A soma do ativo não circulante é um valor entre R$ 350.000,00 e R$ 400.000,00.

Considerando apenas os dados constantes da tabela acima, julgue os itens a seguir.
O total das contas do passivo circulante é igual a R$ 108.600,00.

Considerando apenas os dados constantes da tabela acima, julgue os itens a seguir.
A soma dos saldos a crédito é superior a R$ 650.000,00.

Considerando apenas os dados constantes da tabela acima, julgue os itens a seguir.
O ativo total é superior a R$ 650.000,00.
Com relação às contas contábeis e ao plano de contas, julgue os próximos itens.
São partes de um plano de contas: descrição do funcionamento das contas, elenco de contas e método de encerramento de contas, entre outras.
Com relação às contas contábeis e ao plano de contas, julgue os próximos itens.
A conta depreciação acumulada é aumentada por lançamentos de ajuste a débito.
Com relação às contas contábeis e ao plano de contas, julgue os próximos itens.
A conta patrimonial ajuste a valor de mercado é redutora do ativo.
Considere que uma empresa apresente o plano de contas e os fatos contábeis a seguir.

Fatos contábeis:
I Em 12/2/X1 – Depósito de R$ 200,00 na conta bancária da empresa.
II Em 17/2/X1 – Obtenção de um empréstimo de R$ 500,00 para pagamento em 31/5/20X1.
III Em 28/2/X1 – Reconhecimento da despesa com energia elétrica no valor de R$ 200,00 para pagamento em 10/3/X1.
IV Em 13/3/X1 – Pagamento da despesa de energia elétrica, com multa de R$ 20,00 por atraso.
V Em 18/3/X1 – Reconhecimento de receita de serviços no valor de R$ 300,00, para recebimento...
A empresa Struturas & Modelos S/A, no fim do exercício social, apresentou as seguintes contas e saldos:

Do resultado do exercício, a empresa destinou R$ 190,00 para imposto de renda e o restante para reservas de lucros.
Contabilizado o resultado do exercício e a distribuição do lucro, pode-se dizer que das contas apresentadas surgirá um patrimônio líquido de
A empresa Comercial de Bolas e Balas Ltda. mandou elaborar um balancete de verificação com as seguintes contas e saldos constantes do livro Razão Geral:

Elaborada referida peça contábil de acordo com a solicitação, foi constatado o fechamento do balancete com o seguinte saldo total:
Dados extraídos do Balancete de Verificação da Companhia São Lourenço S.A. em junho de 2009:

Considerando-se exclusivamente as informações acima, o total dos investimentos, que será avaliado pelo Método do Custo, monta, em reais, a
Qual das seguintes contas se classifica como conta de resultado?
A composição das Contas a Receber de Clientes na data do balanço de determinada empresa apresenta as seguintes características:

Considerando que as perdas históricas representam uma probabilidade de não realização dos recebíveis, a provisão para devedores duvidosos, em reais, é
Os saldos das contas a receber de clientes nos últimos 3 anos foram: ano 1 = R$ 120.000,00; ano 2 = R$ 150.000,00; ano 3 = R$ 180.000,00. Se considerarmos que em cada um destes 3 anos a receita gerada foi exatamente igual, pode-se justificar o crescimento do saldo das contas a receber de duas formas. Quais são elas?
Uma empresa apresenta em sua Demonstração dos Resultados, na data do encerramento do balanço, uma conta de despesas com impostos e contribuições no valor de R$ 5.250.000. Se, no passivo circulante, a conta impostos e contribuições a pagar apresenta saldo inicial igual a zero e saldo final de R$ 5.250.000, conclui-se que a
Determinada empresa mantém conta-corrente nos bancos A, B e C. No final do mês de outubro, o setor de controle observou inconsistências, posteriormente corrigidas, nos lançamentos contábeis efetuados pela contabilidade da empresa nas respectivas contas-razão. Cheque emitido no valor de R$ 500,00 contra o banco A, para pagamento de serviços de manutenção nas máquinas, havia sido lançado no livro razão do banco C; depósito de R$ 1.000,00, oriundo das vendas à vista na segunda quinzena, realizado no banco A, havia sido lançado no livro razão do banco B; cheque emitido no valor de R$ 1.500,00 contra o banco C, para liquidação de despesas do mês anterior, havia sido lançado no livro razão do banco B; cheque emitido no valor de R$ 2.000,00 contra o banco A, para pagamento de con...
Uma empresa de aluguel de veículos realizou, sob o regime de competência, as seguintes operações. Em 1.º/1/2010, a empresa alugou, por dois anos, à quantia de R$ 3.000,00 mensais, uma garagem de 400 m2, com vencimento no décimo dia útil do mês seguinte. Em 1.º/3/2010, pagou com desconto o aluguel de vagas em prédio-garagem pelo o período de abril/2010 a março/2011, no valor de R$ 4.800,00. Em 1.º/6/2010, recebeu R$ 45.000,00, pelo serviço de aluguel de minivan para os 10 meses seguintes, inclusive junho. Em 2010, essa empresa recebeu R$ 254.000,00, referentes aos aluguéis de carros do tipo passeio, durante o período. Em 1.º/10/2010, a empresa alugou, por quatro meses, veículos utilitários para o órgão fiscalizador do programa de combate à dengue, por R$ 200.000,00, a serem...
Em relação às contas que são evidenciadas no balanço patrimonial, julgue os próximos itens.
Participações em outras empresas, caixa e equivalentes de caixa e imposto a recuperar são contas do ativo.
Em relação às contas que são evidenciadas no balanço patrimonial, julgue os próximos itens.
Depreciação acumulada, participações em outras empresas e perdas estimadas para crédito de liquidação duvidosa são contas redutoras dos elementos patrimoniais.
Em cada um dos itens de 118 a 125, é apresentada uma situação hipotética acerca de diversas operações contábeis, seguida de uma assertiva a ser julgada.
Determinada empresa adquiriu estoques no valor de R$ 200.000,00, gerando uma obrigação a ser liquidada em 60 dias. Segundo acordo entre a empresa e o fornecedor, a liquidação antecipada da obrigação, com o pagamento realizado 30 dias após a aquisição dos estoques, resultará em um desconto financeiro no valor de R$ 2.000,00. Nessa situação, se o comprador liquidar a obrigação antecipadamente, o vendedor terá de contabilizar como despesa financeira o valor do desconto concedido.
Em cada um dos itens de 118 a 125, é apresentada uma situação hipotética acerca de diversas operações contábeis, seguida de uma assertiva a ser julgada.
Determinada empresa comprou uma máquina para uso no valor de R$ 100.000,00. A vida útil desse ativo é estimada em 10 anos, ao fim dos quais a empresa espera um valor residual de R$ 20.000,00. Nessa situação, admitindo-se que a empresa utilize o método de depreciação linear, ela deverá contabilizar, anualmente, uma despesa de depreciação no valor de R$ 8.000,00.
No que concerne aos balancetes, julgue os itens que se seguem com base nas práticas contábeis brasileiras.
O balancete analítico relaciona as subcontas de segundo, terceiro e outros graus e o balancete sintético relaciona apenas as contas principais ou de primeiro grau.
No que concerne aos balancetes, julgue os itens que se seguem com base nas práticas contábeis brasileiras.
O balancete de verificação é um relatório de conferência que corresponde a uma simples listagem dos saldos devedores e credores, cujos totais devem ser iguais.
No que concerne aos balancetes, julgue os itens que se seguem com base nas práticas contábeis brasileiras.
Quando a soma dos saldos credores for igual à soma dos saldos devedores no balancete de verificação, não haverá nenhum erro nos lançamentos contábeis do período.
Julgue os itens seguintes, a respeito das práticas contábeis brasileiras e do balanço patrimonial.
Toda entidade é obrigada a apresentar ativos circulantes e não circulantes e passivos circulantes e não circulantes como grupos de contas separados no balanço patrimonial.
Julgue os itens seguintes, a respeito das práticas contábeis brasileiras e do balanço patrimonial.
Tanto no passivo circulante quanto no não circulante, devem ser reconhecidas obrigações decorrentes de transações ou eventos passados, excetuando-se aquelas que só podem ser mensuradas com o emprego de estimativas.
Julgue os itens seguintes, a respeito das práticas contábeis brasileiras e do balanço patrimonial.
Obrigações decorrentes de custos operacionais são classificadas como passivos circulantes, ainda que estejam para ser liquidadas em prazo superior ao ciclo operacional da entidade, que, normalmente, é de doze meses.
Julgue os itens seguintes, a respeito das práticas contábeis brasileiras e do balanço patrimonial.
O ativo não circulante inclui ativos realizáveis a longo prazo, investimentos, imobilizados e intangíveis.
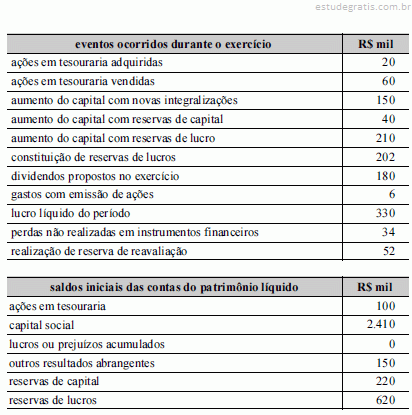
Considere que as informações acima tenham sido obtidas da demonstração das mutações do patrimônio líquido de uma empresa hipotética, referentes ao ano de 2009. Com base apenas nessas informações e sem considerar quaisquer outros efeitos fiscais, julgue os itens a seguir.
Os eventos do período aumentaram as contas de reserva de capital e de reserva de lucros e reduziram a conta ações em tesouraria.
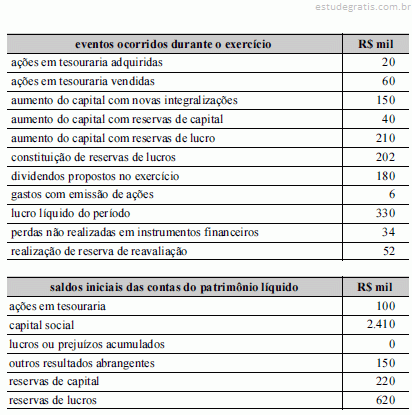
Considere que as informações acima tenham sido obtidas da demonstração das mutações do patrimônio líquido de uma empresa hipotética, referentes ao ano de 2009. Com base apenas nessas informações e sem considerar quaisquer outros efeitos fiscais, julgue os itens a seguir.
O resultado abrangente do período acrescentou R$ 40 mil ao saldo inicial da conta.
Em cada um dos itens seguintes, é apresentada uma situação hipotética que não está relacionada com combinações de negócios, seguida de uma assertiva a ser julgada.
Determinada entidade, ao realizar os testes para a recuperabilidade de seus ativos, não encontrou mercado ativo para sua unidade geradora de caixa, estimando, porém, que o correspondente valor em uso era de R$ 10 milhões. O valor contábil líquido da unidade geradora de caixa registrava R$ 12 milhões. Nessa situação, a entidade deveria reconhecer o fato com reduções no ativo e no resultado do período pelo valor da diferença de R$ 2 milhões.
Julgue os itens a seguir, relativos ao reconhecimento e à mensuração de contas patrimoniais.
Se a entidade não tiver direito incondicional de diferir a liquidação do passivo durante pelo menos doze meses após a data do balanço, esse passivo deverá, obrigatoriamente, ser classificado como circulante.
Julgue os itens a seguir, relativos ao reconhecimento e à mensuração de contas patrimoniais.
Na conta numerário em trânsito, são registradas as remessas de dinheiro para filiais, feitas por meio de cheques, justificando-se, portanto, a classificação da conta entre as disponibilidades da empresa.
Julgue os itens a seguir, relativos ao reconhecimento e à mensuração de contas patrimoniais.
Benfeitorias em propriedades de terceiros é uma conta classificada no grupo intangível do ativo não circulante e destina-se a registrar as construções em terrenos alugados e as instalações e outras benfeitorias em prédios e edifícios alugados, de uso administrativo ou de produção, desde que atendam aos critérios de reconhecimento de um ativo imobilizado.
Julgue os itens a seguir, relativos ao reconhecimento e à mensuração de contas patrimoniais.
No caso de existir um contrato oneroso, isto é, um contrato que não pode ser cancelado sem se pagar compensação a outra parte, a obrigação contábil será reconhecida e mensurada como provisão no passivo.
Julgue os itens a seguir, relativos ao reconhecimento e à mensuração de contas patrimoniais.
Empréstimos e financiamentos, fornecedores, imposto de renda e contribuição social diferidos e outras obrigações fiscais são contas classificáveis no passivo circulante.
Julgue os itens a seguir, relativos ao reconhecimento e à mensuração de contas patrimoniais.
As compras, ainda não recebidas, cujo transporte seja de responsabilidade do vendedor (FOB-destino) e as mercadorias recebidas de terceiros, em consignação, não devem ser incluídas no valor do estoque da empresa.
Os critérios de avaliação de ativos e de registro de passivos obedecem ao regime de competência e possuem orientações específicas definidas em norma. Acerca da avaliação de ativos e do registro de passivos, julgue os itens a seguir.
A avaliação de empréstimos e financiamentos contraídos e que estejam sujeitos a atualização monetária ocorre pelo valor histórico até a data do balanço; assim, a variação monetária, caso exista, deve ser contabilizada em conta específica de patrimônio líquido.
Os critérios de avaliação de ativos e de registro de passivos obedecem ao regime de competência e possuem orientações específicas definidas em norma. Acerca da avaliação de ativos e do registro de passivos, julgue os itens a seguir.
O valor justo (fair value) deve ser adotado para avaliação dos ativos biológicos classificados no ativo imobilizado.
Julgue os itens que se seguem acerca de evidência e contabilização de operações típicas de entidades comerciais.
Os custos incorridos na produção, apurados na conta de ativos especiais em produção, devem ser transferidos para a conta de ativos especiais a partir do momento em que estiverem prontos para produzir receitas.
Julgue os itens que se seguem acerca de evidência e contabilização de operações típicas de entidades comerciais.
A propriedade para investimento deve ser mensurada, inicialmente, pelo valor médio de mercado, que é seu valor justo na ocasião.
Julgue os itens que se seguem acerca de evidência e contabilização de operações típicas de entidades comerciais.
Um ativo financeiro é classificado como mantido até o vencimento, se for adquirido ou incorrido, sobretudo, para a finalidade de venda ou de recompra em prazo muito curto. São exemplos de ativos financeiros mantidos os que satisfazem a definição de empréstimos e recebíveis.
A mensuração, o registro e a avaliação de componentes patrimoniais obedecem a normas específicas. Acerca desse assunto, julgue os itens a seguir.
Os ativos intangíveis com vida útil definida, embora sejam objeto de amortização periódica em resultado para reconhecimento de sua realização contábil, estão sujeitos à avaliação do seu valor de recuperação.
Com base no que dispõe a legislação sobre sociedades por ações, julgue os itens subsequentes.
A diminuição do valor dos elementos dos ativos imobilizado e intangível da companhia deve ser registrada periodicamente nas contas de depreciação, de amortização ou de exaustão, sendo vedada qualquer alteração nos critérios utilizados para a determinação da vida útil econômica estimada do bem e para o cálculo da redução de valor a contabilizar.

O quadro acima apresenta, em reais, o balancete de verificação de determinada empresa referente ao mês de dezembro. Considere que, após o levantamento desse balancete, e antes do encerramento do referido mês, essa empresa realizou, ainda, as seguintes transações:
I aquisição de um veículo, para transporte de mercadorias, no valor de R$ 45.000,00, financiado em 24 meses, com juros totais de R$ 11.000,00;
II desconto de R$ 15.000,00 em duplicatas no banco, pelo qual a empresa recebeu crédito de R$ 14.500,00 para reforçar seu caixa;
III integralização do capital restante em mercadorias pelos sócios da empresa. ...
Observe os dados, em reais, extraídos do orçamento de caixa da Companhia Mississipi S.A. em novembro de 2009.

Considerando-se exclusivamente os dados acima, o total de entradas previstas para o ano de 2010 foi, em reais, de:
Dados extraídos da análise gerencial sobre a alavancagem financeira da Companhia Arco-Íris S.A. em dezembro de 2009:

Com base exclusivamente nos dados acima, o valor da despesa financeira considerada na análise gerencial realizada pela empresa foi, em reais, de
De acordo com as Normas Internacionais de Contabilidade, um passivo deve ser classificado como Passivo Contingente quando satisfizer qualquer dos seguintes critérios, exceto:
Ao apurar o resultado no fim do período contábil, a empresa encontrou um lucro líquido, antes dos tributos sobre o lucro e das participações, no montante de R$ 1.520,00.
A planilha de custos trazida para compor o resultado do período continha juros relativos a dezembro de 2009, já pagos, no valor de R$ 125,00; juros relativos a janeiro de 2010, ainda não pagos, no valor de R$ 180,00; juros relativos a dezembro de 2009, ainda não pagos, no valor de R$ 160,00; juros relativos a janeiro de 2010, já pagos, no valor de R$ 200,00. Referida planilha já havia sido contabilizada segundo o regime de caixa.
As demais contas estavam certas, com saldos já contabilizados, segundo o regime de competência.
A empresa, ent...
A empresa Sol Nascente S.A. apresentava um saldo de R$100.000,00 na conta Caixa. Após a realização de uma única operação com o efetivo lançamento, o saldo do Caixa passou a ser de R$ 80.000,00. A operação efetivada foi
Dados extraídos do balancete de verificação da empresa Mares Verdes S/A, em 31/12/2008, em reais:

Considerando exclusivamente os dados acima e desconsiderando a incidência de quaisquer impostos, o resultado da empresa no exercício, em reais, foi
Na contabilidade existem contas nas quais são registradas operações que alteram ou pelo menos não alteraram ainda o patrimônio. Indicam riscos ou responsabilidades futuras, eventuais, custódias, etc., e possuem características próprias de funcionamento. Trata-se das contas de:
A empresa Vende Fácil Ltda. levantou seu balancete de verificação no encerramento do exercício, encontrando as seguintes contas e valores:

Considerando que o contador se esqueceu de listar uma conta, a soma dos saldos credores é de
Ao processo comparativo entre valores de uma mesma conta ou grupo de contas em diferentes exercícios sociais dá-se o nome de

Os registros das operações típicas de uma empresa afetam a estrutura patrimonial e o saldo das contas registradas em livros específicos. Considerando a tabela acima, que apresenta o balancete de verificação de uma empresa hipotética, julgue os itens de 51 a 56.
Após a incorporação do resultado apurado na DRE ao balanço patrimonial, o saldo do patrimônio líquido será igual a R$ 188.200.

Os registros das operações típicas de uma empresa afetam a estrutura patrimonial e o saldo das contas registradas em livros específicos. Considerando a tabela acima, que apresenta o balancete de verificação de uma empresa hipotética, julgue os itens de 51 a 56.
Considere que, ao se efetuar uma conferência dos lançamentos contábeis, tenha se constatado que houve erro ao se registrar a depreciação acumulada de veículos: o valor da depreciação que deveria ser registrado correspondia a R$ 1.100, e o contador registrou R$ 1.350. Nessa situação, o lançamento para a correção do erro deve ser:
D depreciação acu...

Considerando o balancete de verificação de determinada companhia que, no ano X9, apresentava, no encerramento do exercício, os saldos da tabela acima, julgue os itens de 89 a 92.
O seguro contratado pela empresa em 31 de janeiro de X9, com validade por um ano, pelo valor de R$ 1.200, está adequadamente representado nas contas do balancete apresentado.
Em um imóvel de propriedade de Pedro, está instalada, em uma cidade do interior, uma pequena loja de material elétrico, da qual são donos Pedro e seu primo Miguel. Necessitando comprar, na capital, materiais para venda na loja, Pedro sacou R$ 5.000,00 da conta bancária da empresa. Efetuada a viagem e as compras, sobraram R$ 1.500,00, que foram utilizados para efetuar pequenos reparos no apartamento localizado no piso superior do imóvel da loja.
A partir dessa situação hipotética, julgue os itens que se seguem.
De acordo com o princípio da confrontação da despesa, o contador da loja deve registrar os R$ 3.500,00 gastos na viagem como despesa do estabelecimento.

A partir das informações obtidas do balanço patrimonial elaborado pela Cia www.com S/A em 31/12/x2, em que os valores são em reais, julgue os itens a seguir.
A conta açòes em tesouraria é retificadora das contas que compõem o ativo não circulante.
A partir das informações obtidas do balanço patrimonial elaborado pela Cia www.com S/A em 31/12/x2, em que os valores são em reais, julgue os itens a seguir.
O total das contas que compõem o ativo circulante é de R$ 558.650,00.
A partir do balancete de verificação apresentado acima, em que os valores estão em reais, julgue os itens que se seguem.
O saldo da conta prejuízos acumulados, antes da elaboração da demonstração do resultado do exercício, correspondia a R$ 9.322.
A partir do balancete de verificação apresentado acima, em que os valores estão em reais, julgue os itens que se seguem.
O resultado bruto apurado é igual a R$ 7.400.
A partir do balancete de verificação apresentado acima, em que os valores estão em reais, julgue os itens que se seguem.
O total do ativo circulante é igual a R$ 6.831.
A partir do balancete de verificação apresentado acima, em que os valores estão em reais, julgue os itens que se seguem.
O total das obrigações com terceiros é igual a R$ 7.633.
A partir do balancete de verificação apresentado acima, em que os valores estão em reais, julgue os itens que se seguem.
O total do ativo permanente/investimentos é igual a R$ 1.800.
A partir das informações do quadro acima, em que os valores são expressos em reais, julgue os próximos itens acerca da análise das contas e elaboração de balancetes contábeis.
O resultado líquido auferido no período é igual a R$ 22.234.
A partir das informações do quadro acima, em que os valores são expressos em reais, julgue os próximos itens acerca da análise das contas e elaboração de balancetes contábeis.
O resultado bruto auferido no período corresponde a R$ 42.169.
A partir das informações do quadro acima, em que os valores são expressos em reais, julgue os próximos itens acerca da análise das contas e elaboração de balancetes contábeis.
A receita bruta auferida no período corresponde a R$ 45.919.
A partir das informações do quadro acima, em que os valores são expressos em reais, julgue os próximos itens acerca da análise das contas e elaboração de balancetes contábeis.
As despesas com aluguel no período correspondem a R$ 10.300.
A partir das operações apresentadas acima, julgue os itens que se seguem acerca dos regimes contábeis e seus reflexos nos registros e evidenciação contábil.
As contas de despesas antecipadas, dos lançamentos VI e VIII, deverão sofrer ajustes ao final de cada período.Considere que um balancete contábil sofreu os seguintes ajustes:
I saldo final de material de consumo: R$ 3.230;
II seguros no mês: R$ 320;
III perda provisionada de clientes: R$ 890;
IV depreciação no mês: R$ 900;
V assinaturas no mês: R$ 120;
VI realização de receitas antecipadas: R$ 2.400;
VII perda não provisionada de estoques: R$ 500.
Nesse caso, após a contabilização desses ajustes e elaboração do balancete contábil final, é correto afirmar que
o saldo final da conta assinaturas antecipadas será de R$ 1.290, caso a empresa possua saldo inicial de assinaturas antecipadas de R$ 890 e tenha adquirido R$ 320 de novas assinaturas.Considere que um balancete contábil sofreu os seguintes ajustes:
I saldo final de material de consumo: R$ 3.230;
II seguros no mês: R$ 320;
III perda provisionada de clientes: R$ 890;
IV depreciação no mês: R$ 900;
V assinaturas no mês: R$ 120;
VI realização de receitas antecipadas: R$ 2.400;
VII perda não provisionada de estoques: R$ 500.
Nesse caso, após a contabilização desses ajustes e elaboração do balancete contábil final, é correto afirmar que
o lançamento advindo do ajuste IV afetará o total do ativo permanente. O saldo do ativo que foi depreciado será mantido no balanço patrimonial e a conta de depreciação acumulada sofrerá acréscimo de R$ 900.Com relação a livros e demonstrativos contábeis, julgue os itens de 59 a 65.
O balancete de verificação, embora possa identificar erros decorrentes de incorreta aplicação do método das partidas dobradas, é ineficaz para a correção de erros constituídos por lançamentos invertidos ou duplicados.

A partir das informações contidas na tabela acima, que se referem a uma empresa hipotética, é correto afirmar que o valor da necessidade de capital de giro dessa empresa, em reais, é igual a

Considerando as informações da tabela apresentada, julgue os próximos itens.
O resultado bruto auferido é igual a R$ 12.240.

Considerando as informações da tabela apresentada, julgue os próximos itens.
O passivo não circulante corresponde a R$ 38.370.

Considerando as informações da tabela apresentada, julgue os próximos itens.
O ativo não circulante é igual a R$ 131.320.

Considerando as informações da tabela apresentada, julgue os próximos itens.
O ativo circulante totaliza R$ 18.659.

Com base nas informações da tabela apresentada e acerca das especificidades de elaboração das demonstrações financeiras, julgue os itens subsequentes.
O resultado bruto apurado no período é igual a R$ 23.700.
No que se refere às práticas contábeis aceitas no Brasil bem como aos tipos de sociedades, julgue os itens que se seguem.
As contas patrimoniais são classificadas em contas do ativo e contas do passivo; as contas de resultado são de despesas, de receitas e do patrimônio líquido.
A demonstração de resultado do exercício, um demonstrativo que é anexado ao balanço geral das empresas, detalha a origem dos lucros ou dos prejuízos do exercício. Acerca da demonstração do resultado do exercício, julgue os próximos itens.
O procedimento de encerrar todas as contas de receitas e de despesas, normalmente, é efetuado uma vez por ano, no encerramento do exercício social.
O balanço patrimonial apresenta a posição patrimonial da empresa em determinado momento e, por essa razão, ele é demonstrado em duas partes: ativo e passivo. A respeito do balanço patrimonial, julgue os itens que se seguem.
O grupo de contas classificado como resultado de exercícios futuros é anexado ao patrimônio líquido.
O balanço patrimonial apresenta a posição patrimonial da empresa em determinado momento e, por essa razão, ele é demonstrado em duas partes: ativo e passivo. A respeito do balanço patrimonial, julgue os itens que se seguem.
No ativo, são classificadas todas as contas que representam bens, direitos e valores a receber.
O plano de contas completo ou manual de contas é aquele em que são listadas todas as contas a serem utilizadas pela contabilidade, não sendo necessária a agregação de informações acerca da função das contas, tais como: funcionamento, contrapartidas e explicações em geral.
A contabilidade utiliza-se de termos técnicos para evidenciar os fenômenos ocorridos em determinadas entidades. A respeito desses termos técnicos, julgue os itens de subsequentes.
O saldo de qualquer conta será a diferença entre a soma dos créditos e a soma dos débitos. Assim, diz-se que o saldo da conta está zerado quando a soma dos créditos for igual à dos débitos.
A contabilidade utiliza-se de termos técnicos para evidenciar os fenômenos ocorridos em determinadas entidades. A respeito desses termos técnicos, julgue os itens de subsequentes.
As contas de natureza devedora são as representativas de fontes de recursos. Servem como exemplo contas relacionadas às disponibilidades, como caixa e bancos, utilizadas como fonte de recursos para eventual investimento das entidades.
A contabilidade utiliza-se de termos técnicos para evidenciar os fenômenos ocorridos em determinadas entidades. A respeito desses termos técnicos, julgue os itens de subsequentes.
Existem elementos patrimoniais e de resultados de uma mesma natureza que podem ser agrupados em um único item, denominado conta, que passa a representar tais elementos.

A partir do balancete de verificação apresentado acima, em que os valores estão em reais, julgue os itens que se seguem.
O saldo da conta prejuízos acumulados, antes da elaboração da demonstração do resultado do exercício, correspondia a R$ 9.322.

A partir do balancete de verificação apresentado acima, em que os valores estão em reais, julgue os itens que se seguem.
O resultado bruto apurado é igual a R$ 7.400.

A partir do balancete de verificação apresentado acima, em que os valores estão em reais, julgue os itens que se seguem.
O total do ativo permanente/investimentos é igual a R$ 1.800.
Acerca dos tributos e seus reflexos na contabilidade das empresas, julgue os itens a seguir.
A contabilização de venda de imobilizado a prazo e com lucro proporciona acréscimo ao circulante e decréscimo ao permanente. A diferença entre estes valores corresponde ao valor do resultado obtido e será evidenciada em conta devedora do resultado do exercício.

A partir das informações do quadro acima, em que os valores são expressos em reais, julgue os próximos itens acerca da análise das contas e elaboração de balancetes contábeis.
O resultado líquido auferido no período é igual a R$ 22.234.

A partir das informações do quadro acima, em que os valores são expressos em reais, julgue os próximos itens acerca da análise das contas e elaboração de balancetes contábeis.
A receita bruta auferida no período corresponde a R$ 45.919.

A partir das operações apresentadas acima, julgue os itens que se seguem acerca dos regimes contábeis e seus reflexos nos registros e evidenciação contábil.
O lançamento advindo da informação XI não afetará o resultado do período.

A partir das operações apresentadas acima, julgue os itens que se seguem acerca dos regimes contábeis e seus reflexos nos registros e evidenciação contábil.
As contas de despesas antecipadas, dos lançamentos VI e VIII, deverão sofrer ajustes ao final de cada período.
Considere que um balancete contábil sofreu os seguintes ajustes:
I saldo final de material de consumo: R$ 3.230;
II seguros no mês: R$ 320;
III perda provisionada de clientes: R$ 890;
IV depreciação no mês: R$ 900;
V assinaturas no mês: R$ 120;
I realização de receitas antecipadas: R$ 2.400;
VII perda não provisionada de estoques: R$ 500.
Nesse caso, após a contabilização desses ajustes e elaboração do balancete contábil final, é correto afirmar que
o saldo final da conta assinaturas antecipadas será de R$ 1.290, caso a empresa possua sald...
Considere que um balancete contábil sofreu os seguintes ajustes:
I saldo final de material de consumo: R$ 3.230;
II seguros no mês: R$ 320;
III perda provisionada de clientes: R$ 890;
IV depreciação no mês: R$ 900;
V assinaturas no mês: R$ 120;
I realização de receitas antecipadas: R$ 2.400;
VII perda não provisionada de estoques: R$ 500.
Nesse caso, após a contabilização desses ajustes e elaboração do balancete contábil final, é correto afirmar que
o lançamento advindo do ajuste IV afetará o total do ativo permanente. O saldo do ativo que...
Considere que um balancete contábil sofreu os seguintes ajustes:
I saldo final de material de consumo: R$ 3.230;
II seguros no mês: R$ 320;
III perda provisionada de clientes: R$ 890;
IV depreciação no mês: R$ 900;
V assinaturas no mês: R$ 120;
I realização de receitas antecipadas: R$ 2.400;
VII perda não provisionada de estoques: R$ 500.
Nesse caso, após a contabilização desses ajustes e elaboração do balancete contábil final, é correto afirmar que
o lançamento do ajuste VI altera o saldo do resultado do exercício e o saldo do ativo dispo...
Considere que um balancete contábil sofreu os seguintes ajustes:
I saldo final de material de consumo: R$ 3.230;
II seguros no mês: R$ 320;
III perda provisionada de clientes: R$ 890;
IV depreciação no mês: R$ 900;
V assinaturas no mês: R$ 120;
I realização de receitas antecipadas: R$ 2.400;
VII perda não provisionada de estoques: R$ 500.
Nesse caso, após a contabilização desses ajustes e elaboração do balancete contábil final, é correto afirmar que
o saldo do ativo circulante sofreu redução de R$ 2.210, caso o saldo inicial de material de...

Com base nas informações acima, relativos a uma empresa hipotética, julgue os itens seguintes, a respeito da conciliação bancária a ser efetuada pelo contabilista.
Todo débito em conta-corrente bancária corresponderá, se contabilizado, a um crédito na empresa titular da contacorrente.
Com relação aos aspectos conceituais do balancete de verificação, julgue os itens que se seguem.
O balancete de verificação do razão é a relação das contas patrimoniais, com seus respectivos saldos, extraída dos registros contábeis em determinada data.
Com relação à escrituração, julgue os itens a seguir.
Salários a pagar é uma conta de despesa, pois representa o salário, ou parte dele que ainda não foi paga.
Com relação à escrituração, julgue os itens a seguir.
As contas que representam bens, direitos, despesas e custos têm sempre saldos credores, enquanto as contas que representam obrigações, lucros e receitas têm sempre saldos devedores.
O plano de contas de uma empresa deve considerar algumas características fundamentais, como o tamanho da empresa, o ramo de atividade e o sistema contábil. A esse respeito, julgue os próximos itens.
No plano de contas, constam as contas do ativo, do passivo e do patrimônio líquido, que são as contas que representam o patrimônio da empresa, além das contas de resultado, que representam apenas os lucros obtidos.
O plano de contas de uma empresa deve considerar algumas características fundamentais, como o tamanho da empresa, o ramo de atividade e o sistema contábil. A esse respeito, julgue os próximos itens.
O plano de contas deve ser flexível, de maneira a permitir modificações, tanto para introduzir contas novas para melhor controle, como para extinguir contas inadequadas e que não sejam mais utilizadas.
Conta é a representação contábil de elementos patrimoniais de natureza igual ou semelhante, criada para registrar nos livros contábeis fatos ocorridos nas empresas e manter atualizada a situação econômico-financeira de uma entidade. Acerca desse assunto, julgue os itens subsequentes.
As contas do ativo devem sempre apresentar saldos devedores, assim como as contas do patrimônio líquido.

Considerando o balancete de verificação de determinada companhia, levantado em 31/12/x7 e mostrado acima, julgue os itens que se seguem.
O total do ativo é de R$ 255.000,00.

Considerando o balancete de verificação de determinada companhia, levantado em 31/12/x7 e mostrado acima, julgue os itens que se seguem.
O total das despesas operacionais é de R$ 359.700,00.

Considerando o balancete de verificação de determinada companhia, levantado em 31/12/x7 e mostrado acima, julgue os itens que se seguem.
A receita bruta de vendas é de R$ 133.000,00.

Considerando o balancete de verificação de determinada companhia, levantado em 31/12/x7 e mostrado acima, julgue os itens que se seguem.
O valor do lucro bruto é de R$ 288.000,00.

Considerando o balancete de verificação de determinada companhia, levantado em 31/12/x7 e mostrado acima, julgue os itens que se seguem.
O resultado do período é um prejuízo contábil.
Com relação aos componentes patrimoniais classificados no ativo, passivo e patrimônio líquido, julgue os seguintes itens.
A conta mercadorias é considerada um bem do ativo circulante.
Acerca da equação fundamental do patrimônio, julgue os itens seguintes.
Salários a pagar, fornecedores e ferramentas são componentes do ativo.Observe o balancete de verificação abaixo, apurado ao final de um determinado exercício social.

Quando da elaboração do Balanço, os débitos na conta de Apuração do Resultado do Exercício, em decorrência do fechamento das contas de resultado, em reais, serão de
Considere o seguinte balancete de verificação levantados após a apuração do resultado, em reais, sem indicação da natureza das contas (credoras ou devedoras)

Considerando apenas os dados acima, assinale a opção correta.
Considere que as contas amortização acumulada; direitos autorais; duplicatas em cobrança bancária; imobilizações em andamento; provisão para garantias; e receitas antecipadas devam ser classificadas de acordo com a legislação societária. Sendo assim, é correto afirmar que
Considere a situação em que, no balanço patrimonial, a conta duplicatas descontadas, cujo saldo era de R$ 8.500,00, foi incluída no grupo circulante do passivo. Considerando passivo todo o lado direito do balanço patrimonial, assinale a opção que mostra os efeitos dessa classificação indevida.

A soma dos saldos devedores das contas de resultado é igual a

A soma dos saldos credores é igual a


o ativo circulante apurado corresponde a R$ 6.220.
Em relação ao Balanço Patrimonial e ao Balancete de Verificação que lhe deu origem, assinale a alternativa correta.
Classifique as contas abaixo relacionadas, quanto à natureza e quanto ao saldo, assinalando a seguir a alternativa correta.

A relação acima contém
As primeiras operações da empresa Alfa Ltda foram:

No balancete levantado após a última operação, o somatório dos saldos devedores das contas, em reais, é igual a

Considerando a tabela apresentada, julgue os próximos itens acerca da inter-relação entre as demonstrações contábeis.
O valor recebido de clientes no período é de R$ 50.350,00.

Considerando a tabela apresentada, julgue os próximos itens acerca da inter-relação entre as demonstrações contábeis.
O valor pago aos fornecedores é de R$ 49.910,00.

Considerando a tabela apresentada, julgue os próximos itens acerca da inter-relação entre as demonstrações contábeis.
O valor de assinaturas de revistas pago no período é de R$ 2.590,00.

Considerando o balancete de verificação apresentado, julgue os itens seguintes, a respeito de demonstrações contábeis e sua evidenciação.
O resultado bruto do período é igual a R$ 5.660,00.

Considerando o balancete de verificação apresentado, julgue os itens seguintes, a respeito de demonstrações contábeis e sua evidenciação.
O subgrupo ativo permanente investimentos corresponde a R$ 4.980,00.

Considerando o balancete de verificação apresentado, julgue os itens seguintes, a respeito de demonstrações contábeis e sua evidenciação.
O ativo circulante apurado é igual a R$ 37.690,00.
A respeito da Lei n.º 6.404/1976, alterada pela Lei n.º 11.638/2007, julgue os itens que se seguem.
Os bens incorpóreos destinados à manutenção da companhia ou utilizados com essa finalidade, antes classificados no ativo imobilizado, passaram a classificar-se no intangível.
Texto para as questões 39 e 40

O pagamento a fornecedores no período é igual a
Texto para as questões 39 e 40

O recebimento de clientes no período é igual a