No Balanço Patrimonial as aplicações de recursos em despesas que contribuirão para a formação do resultado de mais de um exercício social, inclusive os juros pagos ou creditados aos acionistas durante o período que anteceder o início das operações sociais, são classificadas no seguinte grupo:
Considere o demonstrativo abaixo, contendo uma lista de todas as contas patrimoniais de uma empresa, com respectivos saldos, ao final de determinado mês, e suas respectivas naturezas, devedoras ou credoras. Identificando os valores dos ativos e passivos, pode-se dizer que o somatório do passivo circulante, exigível a longo prazo e resultado de exercícios futuros corresponde a um valor:
Considere o demonstrativo abaixo, contendo uma lista de todas as contas patrimoniais de uma empresa, com respectivos saldos, ao final de determinado mês, e suas respectivas naturezas, devedoras ou credoras. Identificando os valores ativos e passivos, pode-se concluir que o total do ativo é:
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca da contabilidade de EFPPs, segundo a Portaria MPAS n.º 4.858/1998, julgue os itens seguintes.
A compensação entre déficit e superávit técnicos ocorridos em um mesmo exercício somente poderá ser realizada ao término do exercício social. O balancete mensal deverá contemplar déficit e(ou) superávit técnicos no decorrer do exercício.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
As entidades fechadas de previdência privada (EFPPs), ao ingressarem em qualquer processo sucessório, de incorporação, cisão ou fusão, deverão tomar providências com vistas a atender as exigências legais pertinentes. Do ponto de vista contábil, faz-se necessária a apresentação de documentação, no que couber, contendo:
I a reavaliação de todos os elementos patrimoniais nãomonetários, por profissionais autorizados, sob as condições preconizadas pelas normas da Secretaria de Previdência Complementar (SPC), apropriando-se os seus resultados aos respectivos patrimônios das entidades;
II a reavaliação dos passivos atuariais, por atuário legalmente habilitado, sob as condições previstas pela SPC, ficando consignadas todas as possíveis providências para equilí...
A companhia aberta Itaqui S.A., em 09.2001, incorpora sua controladora Cia. Tupinambá. Nessa operação o valor contábil dos bens da incorporada era R$ 90 milhões; se o valor de mercado desses mesmos bens fosse de R$ 105 milhões, a diferença de R$ 15 milhões apurada entre o valor contábil e o valor de mercado deve ser registrada em uma:
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
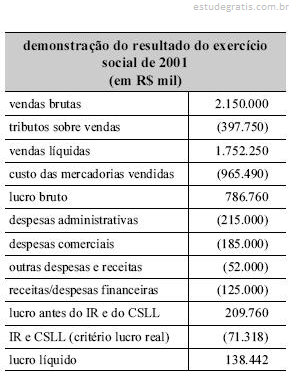
A respeito da demonstração de resultado acima apresentada, julgue os seguintes itens.
As contas de resultado são transitórias, pois permanecem abertas ao longo do exercício social e são fechadas no encerramento dele, transferindo o seu saldo para a conta de lucros ou prejuízos acumulados diretamente ou utilizando uma conta transitória.
Uma empresa, no encerramento do exercício de 2000, constituiu uma Provisão para Créditos de Liquidação Duvidosa, no valor de R$ 2.500. No exercício seguinte, em conseqüência de alguns clientes não terem liquidado seus compromissos, obteve prejuízo efetivo de R$ 2.600 em suas Contas a Receber. Por ocasião do encerramento do exercício e antes da elaboração do Balanço Patrimonial, as contas "Duplicatas a Receber" e""Duplicatas Descontadas"" apresentavam, respectivamente, saldos iguais a R$ 150.000 e R$ 15.000. Sabendo-se que nos últimos quatro exercícios a média percentual de Créditos Incobráveis tem-se mantido em 2%, pode-se afirmar que:
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base nas normas brasileiras de contabilidade, julgue os itens abaixo.
O balancete de verificação do razão é a relação de contas patrimoniais e de resultado, com seus respectivos saldos, extraída dos registros contábeis em determinada data.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
O balancete de verificação da empresa Alfa Beta S.A., levantado em 31/12/2001, é constituído das seguintes contas:
Com referência aos dados acima, julgue os itens a seguir.
Considerando que a empresa utilize o inventário permanente para controle do estoque, é correto afirmar que as contas devolução de vendas e mercadorias para vendas não são contas de resultado.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando ainda as informações do texto IV, julgue os itens subseqüentes, relativos à empresa Kampa Ltda.
A diferença entre a conta "vendas" e a soma das contas "custo da mercadoria vendida", "impostos sobre vendas" e "despesas comerciais" representa o lucro bruto do período.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Texto IV – questões de 19 a 21
Considerando o texto IV, julgue os itens abaixo, relativos às contas do balancete de verificação da empresa Kampa Ltda. apresentadas nesse texto.
Considerando que a conta "móveis e utensílios" represente bens adquiridos na data de início das atividades da empresa, a despesa de depreciação, durante o ano de 2001, foi igual a R$ 100,00.
01. As contas podem ser classificadas de várias maneiras, conforme a linha de pensamento defendida por seus doutrinadores. A afirmação incorreta que se faz sobre uma das Teorias das Contas é:
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens a seguir, a respeito de contabilidade de entidades fechadas de previdência privada e mercantis.
A compra de mercadorias para estoque ao custo de R$ 20.000,00, com um pagamento à vista de R$ 10.000,00 e o restante para pagar em 30 dias, levará a registros contábeis a crédito de estoques, a débito de disponibilidades e a débito de fornecedores.
Banca:
Fundação para o Vestibular da Universidade Estadual Paulista (VUNESP)
Para responder às questões de números 37 e 38, considere as informações a seguir relacionadas com as contas de Receitas e Despesas e com a Demonstração de Lucros ou Prejuízos Acumulados, relativas a determinado exercício social da Cia. Beta.
O saldo da conta de Lucros Acumulados, no final do exercício, será de
Banca:
Fundação para o Vestibular da Universidade Estadual Paulista (VUNESP)
Para responder às questões de números 39 e 40, considere as informações a seguir extraídas da escrituração das contas do Patrimônio Líquido da Cia. Gama, em determinado exercício social.
Informações adicionais sobre a movimentação ocorrida nas contas do Patrimônio Líquido durante o exercício:
• Integralização do saldo de Capital a Realizar.
•Aumento do Capital Social em R$ 50.000, com subscrição do total do aumento pelos acionistas e imediata integralização de R$ 30.000 em dinheiro.
• Reversão de 50% do saldo da Reserva para Contingências.
•No final do exercício foi apurado um prejuízo líquido de R$ 30.000.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens abaixo, relativos à planificação contábil padrão e à função e ao funcionamento das contas no âmbito das normas gerais de contabilidade das entidades fechadas de previdência privada (EFPPs), nos termos da Portaria MPAS n.º 4.858/1998.
Na estrutura de contas, o item investimentos imobiliários pertence ao passivo.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens a seguir, relativos à contabilidade geral.
Conta é o nome técnico dado aos componentes patrimoniais e elementos do resultado e é utilizada para registro das transações e organização da contabilidade.
Relativamente à avaliação e contabilização de itens do passivo e do patrimônio líquido, julgue os próximos itens. Situação hipotética: Um fornecedor oferece determinada mercadoria a prazo por R$ 1.000, porém em uma compra à vista, com vencimento em 30 dias, esse mesmo fornecedor oferece um desconto de 5% sobre o valor a prazo. Assertiva: Nesse caso, em uma compra a prazo, a diferença entre o valor à vista e o valor a prazo deverá ser contabilizada, no momento da compra, como despesa de juros.
Relativamente à avaliação e contabilização de itens do passivo e do patrimônio líquido, julgue os próximos itens. A conta de ajuste de avaliação patrimonial, integrante do patrimônio líquido, representa a contrapartida de aumentos ou diminuições do valor de elementos patrimoniais avaliados a valor justo, podendo ter partes de seu valor transferidas diretamente para lucros ou prejuízos do exercício, quando da baixa dos itens patrimoniais que lhe deram causa.
Das demonstrações contábeis da Cia. Azulão foram extraídas as contas abaixo com os seus respectivos saldos:
Considerando que o Passivo Circulante da empresa era formado unicamente pela rubrica fornecedores e o Balanço Patrimonial não evidenciava a existência de Realizável a Longo Prazo, pode-se afirmar que o valor das Despesas pagas no período é:
O sócio-diretor pagou diversos compromissos pessoais com recursos financeiros da empresa e determinou que tais valores fossem contabilizados como duplicatas a receber de um determinado cliente. A situação descrita caracteriza-se como:
Em razão do método de partida dobrada, diversas contas patrimoniais e de resultado são inter-relacionadas. Das opções abaixo, assinale a que não corresponde a esta afirmativa.
A Cia. SM Simétrica, em 31/12/01, contabilizou o encerramento de suas contas de resultado para fins de balanço com base nos seguintes saldos, aqui mostrados em ordem alfabética:
Ao elaborar a DRE – Demonstração do Resultado do Exercício, em 31/12/01, a Cia. SM encontrará
Abaixo está uma relação de contas constantes do Plano de Contas elaborado para a empresa Sol de Março – ME.
Observando-se as contas acima sob o prisma das escolas doutrinárias da Contabilidade, que formularam as conhecidas "Teorias das Contas", podem ser identificadas na relação
As contas e saldos listados a seguir foram extraídos, entre outras contas, do Livro Razão da Cia. Comercindústria, no último dia do exercício social:
Considerando, exclusivamente, as contas acima listadas, podemos verificar que os saldos devedores e os créditos da empresa estão nelas evidenciados, respectivamente, pelos valores de:
Relativamente aos itens classificados no subgrupo Investimentos, referente a participação em outras empresas, do Ativo Permanente, podemos afirmar que:
Indique o Lucro Operacional Bruto, com base nos dados abaixo. Saldo inicial da conta Mercadorias para Revenda era de R$ 500,00. No período foram feitas aquisições de mercadorias, sujeitas ao ICMS de 20%, no montante de R$ 1.500,00. Pagamento de frete sobre as aquisições acima, no valor de R$ 20,00. O Inventário, ao final do período, registrou o valor de R$ 360,00, já excluído o ICMS. O montante das vendas foi equivalente a 200% do custo das mercadorias vendidas. Os impostos incidentes sobre vendas eqüivaleram a 20%. Concedidos descontos quando do recebimento das duplicatas, relativas as vendas, no valor de R$ 60,00.
Observe os seguintes saldos contábeis colhidos no livro Razão da empresa Introcont S.A., em 30 de abril de 2001:
Observações:
Levando em conta os objetivos deste quesito e a respectiva liberdade didática, advertimos que a relação de saldos acima pode não estar digraficamente balanceada. Considere que a eventual diferença, se houver, não afeta o valor dos capitais próprios patrimoniais. A partir dos dados indicados, podemos afirmar que o patrimônio líquido dessa firma, em 30 de abril de 2001, tem o valor contábil de:
As contas seguintes e seus respectivos saldos representam o razão da Cia. Balanceada ao final do exercício social:
Com base no balancete acima que, evidentemente, está fechado, assinale a opção que contém os valores do Ativo Circulante, do Patrimônio Líquido e das Reservas de Lucro, nesta seqüência.
A Cia. Giramuito não tem, em seu balanço, valores a longo prazo nem resultados de exercícios futuros. Ostenta um patrimônio líquido de R$ 420.000,00 representando 2/3 do patri-mônio bruto. Sabendo-se que o Capital de Giro Próprio da Cia. Giramuito soma o montante de R$ 90.000,00, podemos dizer com certeza que o seu Ativo Permanente tem o valor de





 De acordo com os dados acima, é CORRETO afirmar que o ativo circulante e o patrimônio líquido totalizaram, respectivamente, o montante de

 No Balancete de Verificação de 31/12/2015, antes da apuração do resultado do exercício, o total dos saldos credores foi, em reais, de


