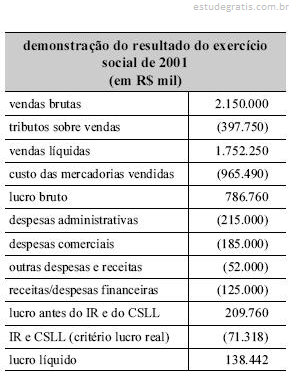
1031 Q204139
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A propósito da legislação societária compreendida na Lei n.º 6.404/1976 e demais normas aplicáveis à contabilidade das empresas, julgue os itens subseqüentes.

Os saldos devedores e credores que a companhia não tiver direito de compensar deverão ser classificados separadamente, assim, os saldos devedores de fornecedores devem constar do ativo e os credores de clientes, no passivo.

1032 Q204136
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A propósito da legislação societária compreendida na Lei n.º 6.404/1976 e demais normas aplicáveis à contabilidade das empresas, julgue os itens subseqüentes.

No balanço, as contas serão classificadas segundo os elementos do patrimônio que registrem e agrupadas de modo a facilitar tanto o conhecimento quanto a análise da situação financeira da companhia.

1033 Q204109
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considere o balanço patrimonial representado pelas contas acima e julgue os itens seguintes.

O índice de liquidez corrente é superior a 1,30.

1034 Q204082
Contabilidade Privada
Ano: 2004
Banca: Fundação CESGRANRIO (CESGRANRIO)

A Clínica Só Estética Ltda fez, no dia 31 de maio de 2002, a provisão dos salários de seus empregados a serem pagos em 5 de junho de 2002, de acordo com as disposições das normas trabalhistas. Em 5/junho/2002, pagou aos empregados através do Banco Nobre, com transferência de fundos da sua conta para as contas dos empregados. Assinale o registro contábil cabível, em 5 de junho 2002.

1035 Q204079
Contabilidade Privada
Ano: 2004
Banca: Fundação CESGRANRIO (CESGRANRIO)
1036 Q204067
Contabilidade Privada
Ano: 2004
Banca: Fundação CESGRANRIO (CESGRANRIO)

A Companhia XYZ, antes do encerramento do exercício social, tinha um Ativo Total de R$ 200.000,00 e a seguinte situação de suas fontes de capital: Capital de terceiros de 40%, Capital social integralizado de 50% e Lucros Acumulados de 10%. No encerramento do exercício foi apurado um lucro líquido de R$ 8.000,00. Sabendo que a taxa de juros de longo prazo (TJLP) é de 12%, o valor de juros sobre o capital próprio, em reais, será:

1037 Q204065
Contabilidade Privada
Ano: 2004
Banca: Fundação CESGRANRIO (CESGRANRIO)
1038 Q204063
Contabilidade Privada
Ano: 2004
Banca: Associação Catarinense das Fundações Educacionais (ACAFE)
1039 Q204038
Contabilidade Privada
Ano: 2004
Banca: MOURA MELO Consultoria em Recursos Humanos LTDA.

Os dois tipos de provisão são:

1040 Q204024
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considerando que o saldo inicial da conta estoque de mercadorias da empresa XYZ - à qual se referem as contas, em reais, acima listadas - era de R$ 16.870,00, julgue os itens a seguir sob a ótica da apresentação e composição das demonstrações contábeis.

O total do passivo circulante é igual a R$ 121.984,00.

1041 Q204023
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considerando que o saldo inicial da conta estoque de mercadorias da empresa XYZ - à qual se referem as contas, em reais, acima listadas - era de R$ 16.870,00, julgue os itens a seguir sob a ótica da apresentação e composição das demonstrações contábeis.

Caso a empresa considere o valor do estoque inicial superavaliado em R$ 500,00, o valor do custo da mercadoria vendida estará subavaliado em R$ 500,00.

1042 Q204022
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considerando que o saldo inicial da conta estoque de mercadorias da empresa XYZ - à qual se referem as contas, em reais, acima listadas - era de R$ 16.870,00, julgue os itens a seguir sob a ótica da apresentação e composição das demonstrações contábeis.

O ativo totaliza R$ 266.075,00.

1043 Q204021
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considerando que o saldo inicial da conta estoque de mercadorias da empresa XYZ - à qual se referem as contas, em reais, acima listadas - era de R$ 16.870,00, julgue os itens a seguir sob a ótica da apresentação e composição das demonstrações contábeis.

O patrimônio líquido, após a apuração da demonstração do resultado, totaliza R$ 128.500,00.

1044 Q204019
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considerando que o saldo inicial da conta estoque de mercadorias da empresa XYZ - à qual se referem as contas, em reais, acima listadas - era de R$ 16.870,00, julgue os itens a seguir sob a ótica da apresentação e composição das demonstrações contábeis.

O total do ativo circulante é igual a R$ 102.354,00.

1045 Q204017
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

O saldo de uma conta do balanço patrimonial ou da demonstração do resultado do exercício pode estar errado para mais (superavaliado) ou para menos (subavaliado). Devido a esses riscos, o auditor deve testar todas as contas da contabilidade para verificar eventual superavaliação ou subavaliação. Para tanto, deve realizar os testes de auditoria. Julgue os seguintes itens, com relação a esses testes.

Se, durante a auditoria da conta de despesas pré-operacionais, o auditor constatou que participações no capital social de outras sociedades foram debitadas indevidamente nessa conta, quando o correto seria o grupo de contas de investimentos, então, nesse caso, o ativo diferido estava superavaliado e o investimento, su...

1046 Q204016
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

O saldo de uma conta do balanço patrimonial ou da demonstração do resultado do exercício pode estar errado para mais (superavaliado) ou para menos (subavaliado). Devido a esses riscos, o auditor deve testar todas as contas da contabilidade para verificar eventual superavaliação ou subavaliação. Para tanto, deve realizar os testes de auditoria. Julgue os seguintes itens, com relação a esses testes.

Considere que, por ocasião da auditoria da conta de matéria-prima, o auditor observou que uma compra realizada em janeiro de 2002 somente foi contabilizada em 2003. Nesse caso, a conta de matéria-prima e a conta de fornecedores estavam superavaliadas em dezembro de 2002.

1047 Q204014
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

O saldo de uma conta do balanço patrimonial ou da demonstração do resultado do exercício pode estar errado para mais (superavaliado) ou para menos (subavaliado). Devido a esses riscos, o auditor deve testar todas as contas da contabilidade para verificar eventual superavaliação ou subavaliação. Para tanto, deve realizar os testes de auditoria. Julgue os seguintes itens, com relação a esses testes.

Se, na auditoria de conta de fornecedores, o auditor observou que uma nota fiscal de competência de 2002, referente à compra de um veículo, foi registrada somente por ocasião de seu efetivo pagamento em 2003, então, a conta de fornecedores e a conta de veículos do ativo imobilizado estavam subavaliadas no balanço de 2...

1048 Q204012
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca da contabilidade de custos e do controle de estoques, julgue os itens a seguir.

Ao registrar o ICMS da aquisição de mercadorias para revenda, a empresa deve aumentar seu ativo circulante em duas contas: mercadorias para revenda e ICMS a recolher.

1049 Q203915
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A respeito de demonstrações contábeis, registros de operações, levantamentos e sistemas de inventário, julgue os itens a seguir.

O registro da provisão para devedores duvidosos representa uma possibilidade de não recebimento de valores, proveniente de transações efetuadas entre a empresa e seus clientes.

1050 Q203913
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A respeito de demonstrações contábeis, registros de operações, levantamentos e sistemas de inventário, julgue os itens a seguir.

Ao registrar a reserva de reavaliação, a empresa apura um acréscimo ou decréscimo em seu ativo permanente. Considerando que a empresa realiza a reserva de reavaliação, o valor do ativo permanente vinculado a essa operação será acrescido do valor correspondente à valorização apurada.

1051 Q203911
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Quando se elabora as demonstrações contábeis, busca-se a melhor evidenciação dos eventos. Para representar adequadamente a realidade econômico-financeira da empresa, há a necessidade de se efetuar registros contábeis em forma de lançamentos. Acerca dos lançamentos, regimes de registro e componentes do patrimônio, julgue os itens seguintes, relativos à contabilidade de determinada empresa, da qual alguns dados são apresentados no quadro acima.

Se superavaliar o valor de seu estoque final em R$ 20.000,00, a empresa subavaliará o custo da mercadoria vendida em R$ 20.000,00.

1052 Q203902
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

As demonstrações contábeis de determinada empresa apresentaram, em 2003 e 2002, os saldos das contas conforme a tabela acima. Com base nesses saldos e em sua evolução, julgue os itens a seguir.

O pagamento de seguros, em 2003, corresponde a R$ 1.170,00.

1053 Q203900
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

As demonstrações contábeis de determinada empresa apresentaram, em 2003 e 2002, os saldos das contas conforme a tabela acima. Com base nesses saldos e em sua evolução, julgue os itens a seguir.

O valor dos pagamentos a fornecedores, em 2003, corresponde a R$ 39.800,00.

1054 Q203898
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

As demonstrações contábeis de determinada empresa apresentaram, em 2003 e 2002, os saldos das contas conforme a tabela acima. Com base nesses saldos e em sua evolução, julgue os itens a seguir.

O valor dos recebimentos, em 2003, corresponde a R$ 56.500,00.

1055 Q203884
Contabilidade Privada
Ano: 2004
Banca: Escola de Administração Fazendária (ESAF)

A empresa Flores, Frutos e Produtos S/A, em 31/12/03, relacionou as seguintes contas e seus saldos para elaborar um balancete geral de fim de verificação como indicados abaixo.

Com as contas apresentadas, o balancete de verificação está fechado com saldos devedores e saldos credores, igualmente, no valor de

1056 Q203877
Contabilidade Privada
Ano: 2004
Banca: Escola de Administração Fazendária (ESAF)

A empresa Mercantil de Varejos Ltda., no encerramento do exercício social, apurou os saldos do livro Razão apresentando-os da seguinte forma, em ordem alfabética:

Analisando-se o balancete de verificação acima, pode-se dizer que o valor dos saldos devedores é de

1057 Q203869
Contabilidade Privada
Ano: 2004
Banca: Núcleo de Computação Eletrônica UFRJ (NCE)

CONSIDERANDO OS SALDOS DAS CONTAS ABAIXO DESCRITOS, QUE CORRESPONDEM A INFORMAÇÕES COLETADAS NA EMPRESA "SOLVENTO S/A", EM 31/12/2002, MARQUE A ALTERNATIVA CORRETA DAS QUESTÕES DE 30 A 32.

O total do Ativo soma

1058 Q203867
Contabilidade Privada
Ano: 2004
Banca: Núcleo de Computação Eletrônica UFRJ (NCE)

CONSIDERANDO OS SALDOS DAS CONTAS ABAIXO DESCRITOS, QUE CORRESPONDEM A INFORMAÇÕES COLETADAS NA EMPRESA "SOLVENTO S/A", EM 31/12/2002, MARQUE A ALTERNATIVA CORRETA DAS QUESTÕES DE 30 A 32.

O total do Passivo Circulante soma

1059 Q203865
Contabilidade Privada
Ano: 2004
Banca: Núcleo de Computação Eletrônica UFRJ (NCE)

Devem ser classificadas como Contas de Resultado:

1060 Q561584
Contabilidade Privada
Ano: 2003
Banca: Fundação Carlos Chagas (FCC)

As peças de reposição de equipamentos que possuam disponibilidade normal no mercado, vida útil e valor econômico não vinculados à vida útil e ao valor econômico do equipamento original devem ser classificadas como

1061 Q561569
Contabilidade Privada
Ano: 2003
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca do balancete hipotético apresentado acima, julgue os itens subseqüentes.

A conta de despesa do período seguinte está corretamente classificada como saldo credor.

1062 Q561568
Contabilidade Privada
Ano: 2003
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca do balancete hipotético apresentado acima, julgue os itens subseqüentes.

O balancete correto deveria evidenciar um total para os saldos credores e devedores igual a R$ 6.880.000.

1063 Q561567
Contabilidade Privada
Ano: 2003
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com relação a demonstrativos contábeis, julgue os itens que se seguem.

O balancete, além de ser o demonstrativo utilizado para validação e ajustes dos registros e saldos de contas, é a base e o elemento auxiliar na preparação das demais demonstrações contábeis.

1064 Q561566
Contabilidade Privada
Ano: 2003
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Em relação a fatos e registros contábeis, correção de erros e apuração de resultado, julgue os itens subseqüentes.

O saldo da conta de apuração do resultado do exercício deve ser transferido para a conta de lucros ou prejuízos acumulados, mas, antes, nela deve ser registrada despesa correspondente ao valor dos dividendos propostos pela administração sobre o lucro anual, se for o caso.

1065 Q204751
Contabilidade Privada
Ano: 2003
Banca: Escola de Administração Fazendária (ESAF)

Eis aí as contas extraídas do balancete de verificação da empresa Emenes Ltda., em 31.12.2002:

Com base nas contas e saldos acima, podemos dizer que, mesmo o balancete de verificação não estando fechado corretamente, ele apresenta:

1066 Q204740
Contabilidade Privada
Ano: 2003
Banca: Escola de Administração Fazendária (ESAF)

Um Plano de Contas possui variações técnicas, que indicam o tipo de código que deva ser utilizado, ou seja, existem quatro grandes grupos de contas, logo, recebem, normalmente os códigos 1, 2, 3 e 4. Na lista, abaixo descrita, assinale a opção que informa a representação do código 1.1.11.10 - rubrica "Contas a Receber"

1067 Q204458
Contabilidade Privada
Ano: 2003
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca do balancete hipotético apresentado acima, julgue os itens subseqüentes.

As contas a receber estão corretamente classificadas como saldos credores.

1068 Q204457
Contabilidade Privada
Ano: 2003
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca do balancete hipotético apresentado acima, julgue os itens subseqüentes.

A conta de depreciação e amortização acumulada do imobilizado está incorretamente classificada com o saldo devedor.

1069 Q204455
Contabilidade Privada
Ano: 2003
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca do balancete hipotético apresentado acima, julgue os itens subseqüentes.

A conta de despesas gerais e administrativas está classificada incorretamente.

1070 Q204454
Contabilidade Privada
Ano: 2003
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Em relação a fatos e registros contábeis, correção de erros e apuração de resultado, julgue os itens subseqüentes.

A compra de bem do imobilizado isento de ICMS à vista pelo valor de R$ 10.000,00 requer um crédito na conta de disponibilidades e um débito na conta do imobilizado nesse valor.

1071 Q204452
Contabilidade Privada
Ano: 2003
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com base no balanço patrimonial apresentado acima, julgue os itens a seguir.

Os ativos estão apresentados em ordem crescente de grau de liquidez.

1072 Q204431
Contabilidade Privada
Ano: 2003
Banca: FJG
No Balanço Patrimonial as aplicações de recursos em despesas que contribuirão para a formação do resultado de mais de um exercício social, inclusive os juros pagos ou creditados aos acionistas durante o período que anteceder o início das operações sociais, são classificadas no seguinte grupo:
1073 Q204429
Contabilidade Privada
Ano: 2003
Banca: FJG

Observe o balancete de verificação apresentado em 31/12/2002:


Corrigindo os erros existentes nesta demonstração contábil, conclui-se que é correto o balancete de verificação apresentar um saldo demonstrado em:

1074 Q204398
Contabilidade Privada
Ano: 2003
Banca: Fundação Mariana Resende Costa (FUMARC)

Assinale a alternativa que contenha conta retificadora de ativo

1075 Q204396
Contabilidade Privada
Ano: 2003
Banca: Fundação Mariana Resende Costa (FUMARC)
Assinale a alternativa que evidencia apenas Contas de Resultado:
1076 Q204394
Contabilidade Privada
Ano: 2003
Banca: Fundação Mariana Resende Costa (FUMARC)

São contas patrimoniais aquelas que indicam

1077 Q204188
Contabilidade Privada
Ano: 2003
Banca: Escola de Administração Fazendária (ESAF)

Considere o demonstrativo abaixo, contendo uma lista de todas as contas patrimoniais de uma empresa, com respectivos saldos, ao final de determinado mês, e suas respectivas naturezas, devedoras ou credoras. Identificando os valores dos ativos e passivos, pode-se dizer que o somatório do passivo circulante, exigível a longo prazo e resultado de exercícios futuros corresponde a um valor:

1078 Q204185
Contabilidade Privada
Ano: 2003
Banca: Escola de Administração Fazendária (ESAF)

Considere o demonstrativo abaixo, contendo uma lista de todas as contas patrimoniais de uma empresa, com respectivos saldos, ao final de determinado mês, e suas respectivas naturezas, devedoras ou credoras. Identificando os valores ativos e passivos, pode-se concluir que o total do ativo é:

1079 Q204053
Contabilidade Privada
Ano: 2003
Banca: Serviço Nacional de Seleção Pública (SENASP)

No que se refere a como os elementos do ativo serão avaliados, é incorreto afirmar:

1080 Q561576
Contabilidade Privada
Ano: 2002
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Ainda com relação à contabilidade geral, julgue os itens abaixo.

Serão classificados como resultados de exercício futuro os adiantamentos de clientes recebidos por conta de bens ou serviços a entregar no futuro.

1081 Q204738
Contabilidade Privada
Ano: 2002
Banca: Instituto Municipal de Ensino Superior de São Caetano do Sul (IMES)

Existem dois tipos de capital: Capital de terceiros e capital próprio, que se classificam, respectivamente, como:

1082 Q204736
Contabilidade Privada
Ano: 2002
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca da contabilidade de EFPPs, segundo a Portaria MPAS n.º 4.858/1998, julgue os itens seguintes.

A compensação entre déficit e superávit técnicos ocorridos em um mesmo exercício somente poderá ser realizada ao término do exercício social. O balancete mensal deverá contemplar déficit e(ou) superávit técnicos no decorrer do exercício.

1083 Q204734
Contabilidade Privada
Ano: 2002
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

As entidades fechadas de previdência privada (EFPPs), ao ingressarem em qualquer processo sucessório, de incorporação, cisão ou fusão, deverão tomar providências com vistas a atender as exigências legais pertinentes. Do ponto de vista contábil, faz-se necessária a apresentação de documentação, no que couber, contendo:

I a reavaliação de todos os elementos patrimoniais nãomonetários, por profissionais autorizados, sob as condições preconizadas pelas normas da Secretaria de Previdência Complementar (SPC), apropriando-se os seus resultados aos respectivos patrimônios das entidades;

II a reavaliação dos passivos atuariais, por atuário legalmente habilitado, sob as condições previstas pela SPC, ficando consignadas todas as possíveis providências para equilí...

1084 Q204733
Contabilidade Privada
Ano: 2002
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com base na demonstração de resultado apresentada acima, julgue os itens a seguir.

A despesa de resultado negativo da alienação de ativo imobilizado seria classificada no resultado não-operacional.

1085 Q204729
Contabilidade Privada
Ano: 2002
Banca: Escola de Administração Fazendária (ESAF)

A companhia aberta Itaqui S.A., em 09.2001, incorpora sua controladora Cia. Tupinambá. Nessa operação o valor contábil dos bens da incorporada era R$ 90 milhões; se o valor de mercado desses mesmos bens fosse de R$ 105 milhões, a diferença de R$ 15 milhões apurada entre o valor contábil e o valor de mercado deve ser registrada em uma:

1086 Q204490
Contabilidade Privada
Ano: 2002
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considerando a contabilidade geral, julgue os itens a seguir.

O balancete de verificação é uma relação de todas as contas com a movimentação devedora e credora, sem conter saldos.

1087 Q204489
Contabilidade Privada
Ano: 2002
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A respeito da demonstração de resultado acima apresentada, julgue os seguintes itens.

As contas de resultado são transitórias, pois permanecem abertas ao longo do exercício social e são fechadas no encerramento dele, transferindo o seu saldo para a conta de lucros ou prejuízos acumulados diretamente ou utilizando uma conta transitória.

1088 Q204486
Contabilidade Privada
Ano: 2002
Banca: FJG
Uma empresa, no encerramento do exercício de 2000, constituiu uma Provisão para Créditos de Liquidação Duvidosa, no valor de R$ 2.500. No exercício seguinte, em conseqüência de alguns clientes não terem liquidado seus compromissos, obteve prejuízo efetivo de R$ 2.600 em suas Contas a Receber. Por ocasião do encerramento do exercício e antes da elaboração do Balanço Patrimonial, as contas "Duplicatas a Receber" e""Duplicatas Descontadas"" apresentavam, respectivamente, saldos iguais a R$ 150.000 e R$ 15.000. Sabendo-se que nos últimos quatro exercícios a média percentual de Créditos Incobráveis tem-se mantido em 2%, pode-se afirmar que:
1089 Q204485
Contabilidade Privada
Ano: 2002
Banca: FJG

Tendo em vista o conceito de Despesas Antecipadas, assinale a alternativa correta:

1090 Q204439
Contabilidade Privada
Ano: 2002
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com base nas normas brasileiras de contabilidade, julgue os itens abaixo.

O balancete de verificação do razão é a relação de contas patrimoniais e de resultado, com seus respectivos saldos, extraída dos registros contábeis em determinada data.

1091 Q204438
Contabilidade Privada
Ano: 2002
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

O balancete de verificação da empresa Alfa Beta S.A., levantado em 31/12/2001, é constituído das seguintes contas:

Com referência aos dados acima, julgue os itens a seguir.

Considerando que a empresa utilize o inventário permanente para controle do estoque, é correto afirmar que as contas devolução de vendas e mercadorias para vendas não são contas de resultado.

1092 Q204435
Contabilidade Privada
Ano: 2002
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com referência a contabilidade, julgue os itens a seguir.

O balancete de verificação relaciona apenas as contas ativas com os seus códigos, títulos e respectivos movimentos no período e saldos.

1093 Q204324
Contabilidade Privada
Ano: 2002
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considerando ainda as informações do texto IV, julgue os itens subseqüentes, relativos à empresa Kampa Ltda.

A diferença entre a conta "vendas" e a soma das contas "custo da mercadoria vendida", "impostos sobre vendas" e "despesas comerciais" representa o lucro bruto do período.

1094 Q204322
Contabilidade Privada
Ano: 2002
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considerando ainda as informações do texto IV, julgue os itens subseqüentes, relativos à empresa Kampa Ltda.

Os saldos das contas "vendas", "amortização acumulada" e "fornecedores" devem aparecer na mesma coluna do balancete de verificação.

1095 Q204321
Contabilidade Privada
Ano: 2002
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Texto IV – questões de 19 a 21

Considerando o texto IV, julgue os itens abaixo, relativos às contas do balancete de verificação da empresa Kampa Ltda. apresentadas nesse texto.


A conta "contas a pagar" representa origem de recursos para a empresa.

1096 Q204319
Contabilidade Privada
Ano: 2002
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Texto IV – questões de 19 a 21

Considerando o texto IV, julgue os itens abaixo, relativos às contas do balancete de verificação da empresa Kampa Ltda. apresentadas nesse texto.


Considerando que a conta "móveis e utensílios" represente bens adquiridos na data de início das atividades da empresa, a despesa de depreciação, durante o ano de 2001, foi igual a R$ 100,00.

1097 Q204317
Contabilidade Privada
Ano: 2002
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Texto IV – questões de 19 a 21

Considerando o texto IV, julgue os itens abaixo, relativos às contas do balancete de verificação da empresa Kampa Ltda. apresentadas nesse texto.


O total do ativo permanente é igual a R$ 6.160,00.

1098 Q204313
Contabilidade Privada
Ano: 2002
Banca: FJG

01. As contas podem ser classificadas de várias maneiras, conforme a linha de pensamento defendida por seus doutrinadores. A afirmação incorreta que se faz sobre uma das Teorias das Contas é:

1099 Q204228
Contabilidade Privada
Ano: 2002
Banca: Instituto Municipal de Ensino Superior de São Caetano do Sul (IMES)

Os totais apresentados pelo Balancete de Verificação demonstrarão:

1100 Q204200
Contabilidade Privada
Ano: 2002
Banca: Fundação Mariana Resende Costa (FUMARC)

A alternativa que evidencia apenas contas de resultado é:

1101 Q204131
Contabilidade Privada
Ano: 2002
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os itens a seguir, a respeito de contabilidade de entidades fechadas de previdência privada e mercantis.

A compra de mercadorias para estoque ao custo de R$ 20.000,00, com um pagamento à vista de R$ 10.000,00 e o restante para pagar em 30 dias, levará a registros contábeis a crédito de estoques, a débito de disponibilidades e a débito de fornecedores.

1102 Q203986
Contabilidade Privada
Ano: 2002
Banca: Fundação para o Vestibular da Universidade Estadual Paulista (VUNESP)

Para responder às questões de números 37 e 38, considere as informações a seguir relacionadas com as contas de Receitas e Despesas e com a Demonstração de Lucros ou Prejuízos Acumulados, relativas a determinado exercício social da Cia. Beta.

O saldo da conta de Lucros Acumulados, no final do exercício, será de

1103 Q203985
Contabilidade Privada
Ano: 2002
Banca: Fundação para o Vestibular da Universidade Estadual Paulista (VUNESP)

Para responder às questões de números 39 e 40, considere as informações a seguir extraídas da escrituração das contas do Patrimônio Líquido da Cia. Gama, em determinado exercício social.

Informações adicionais sobre a movimentação ocorrida nas contas do Patrimônio Líquido durante o exercício:

• Integralização do saldo de Capital a Realizar.

•Aumento do Capital Social em R$ 50.000, com subscrição do total do aumento pelos acionistas e imediata integralização de R$ 30.000 em dinheiro.

• Reversão de 50% do saldo da Reserva para Contingências.

•No final do exercício foi apurado um prejuízo líquido de R$ 30.000.

...

1104 Q203909
Contabilidade Privada
Ano: 2002
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os itens abaixo, relativos à planificação contábil padrão e à função e ao funcionamento das contas no âmbito das normas gerais de contabilidade das entidades fechadas de previdência privada (EFPPs), nos termos da Portaria MPAS n.º 4.858/1998.

Na estrutura de contas, o item investimentos imobiliários pertence ao passivo.

1105 Q203870
Contabilidade Privada
Ano: 2002
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os itens a seguir, relativos à contabilidade geral.

Conta é o nome técnico dado aos componentes patrimoniais e elementos do resultado e é utilizada para registro das transações e organização da contabilidade.

1106 Q203864
Contabilidade Privada
Ano: 2002
Banca: Instituto Municipal de Ensino Superior de São Caetano do Sul (IMES)

Assinale a alternativa que contêm somente contas do Passivo:

1107 Q204412
Contabilidade Privada
Ano: 2001
Banca: Núcleo de Computação Eletrônica UFRJ (NCE)

São integrantes do passivo as seguintes contas:

1108 Q204410
Contabilidade Privada
Ano: 2001
Banca: Núcleo de Computação Eletrônica UFRJ (NCE)

Assinale a opção que apresenta contas de ativo:

1109 Q204133
Contabilidade Privada
Ano: 2001
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considerando, ainda, os elementos do texto CE-I, julgue os itens que se seguem.

Desconsiderando a destinação do resultado do trimestre, a conta de lucros acumulados deve encerrar o período com um saldo inferior a R$ 100.000,00.

1110 Q815221
Contabilidade Privada
Ano: 0000
Banca: Banca não informada
Sobre as receitas e as despesas, em empresas com fins lucrativos, é CORRETO afirmar que:
1111 Q815220
Contabilidade Privada
Ano: 0000
Banca: Banca não informada

O Balancete de verificação da Empresa Pioneira Ltda. apresentava, em 31/12/2016, os saldos nas seguintes contas: 

É CORRETO afirmar que os valores do Ativo Total, Capital de Terceiros e Patrimônio Líquido, em reais, serão, respectivamente:

1112 Q735088
Contabilidade Privada
Ano: 0000
Banca: Banca não informada
De acordo com os dados acima, é CORRETO afirmar que o ativo circulante e o patrimônio líquido totalizaram, respectivamente, o montante de
1113 Q735002
Contabilidade Privada
Ano: 0000
Banca: Banca não informada
Sobre as receitas e as despesas, em empresas com fins lucrativos, é CORRETO afirmar que:
1114 Q735001
Contabilidade Privada
Ano: 0000
Banca: Banca não informada

O Balancete de verificação da Empresa Pioneira Ltda. apresentava, em 31/12/2016, os saldos nas seguintes contas: 

É CORRETO afirmar que os valores do Ativo Total, Capital de Terceiros e Patrimônio Líquido, em reais, serão, respectivamente:

1115 Q651775
Contabilidade Privada
Ano: 0000
Banca: Banca não informada

A divisão do patrimônio líquido apresenta as seguintes contas:

I. Capital social.

II. Reservas de capital e reservas de lucros.

III. Ações em tesouraria.

IV. Prejuízos acumulados.

V. Dividendos obrigatórios a distribuir.

Marque a opção que apresenta as afirmativas CORRETAS.

1116 Q584414
Contabilidade Privada
Ano: 0000
Banca: Banca não informada
Relativamente à avaliação e contabilização de itens do passivo e do patrimônio líquido, julgue os próximos itens. Situação hipotética: Um fornecedor oferece determinada mercadoria a prazo por R$ 1.000, porém em uma compra à vista, com vencimento em 30 dias, esse mesmo fornecedor oferece um desconto de 5% sobre o valor a prazo. Assertiva: Nesse caso, em uma compra a prazo, a diferença entre o valor à vista e o valor a prazo deverá ser contabilizada, no momento da compra, como despesa de juros.
1117 Q584412
Contabilidade Privada
Ano: 0000
Banca: Banca não informada
Relativamente à avaliação e contabilização de itens do passivo e do patrimônio líquido, julgue os próximos itens. A conta de ajuste de avaliação patrimonial, integrante do patrimônio líquido, representa a contrapartida de aumentos ou diminuições do valor de elementos patrimoniais avaliados a valor justo, podendo ter partes de seu valor transferidas diretamente para lucros ou prejuízos do exercício, quando da baixa dos itens patrimoniais que lhe deram causa.
1118 Q584345
Contabilidade Privada
Ano: 0000
Banca: Banca não informada
No Balancete de Verificação de 31/12/2015, antes da apuração do resultado do exercício, o total dos saldos credores foi, em reais, de
1119 Q561574
Contabilidade Privada
Ano: 0000
Banca: Banca não informada

Considere as informações abaixo para determinar os valores das questões de números 59 e 60.

Saldos das contas da Cia. Aviação, em 31.12.2000 (valores em reais):

Total do Ativo

1120 Q561573
Contabilidade Privada
Ano: 0000
Banca: Banca não informada

Considere as informações abaixo para determinar os valores das questões de números 59 e 60.

Saldos das contas da Cia. Aviação, em 31.12.2000 (valores em reais):

Passivo Circulante

1121 Q204754
Contabilidade Privada
Ano: 0000
Banca: Banca não informada

Das operações listadas a seguir, indique aquela que não tem como conseqüência alteração nas disponibilidades.

1122 Q204753
Contabilidade Privada
Ano: 0000
Banca: Banca não informada

Das demonstrações contábeis da Cia. Azulão foram extraídas as contas abaixo com os seus respectivos saldos:

Considerando que o Passivo Circulante da empresa era formado unicamente pela rubrica fornecedores e o Balanço Patrimonial não evidenciava a existência de Realizável a Longo Prazo, pode-se afirmar que o valor das Despesas pagas no período é:

1123 Q204752
Contabilidade Privada
Ano: 0000
Banca: Banca não informada

Das demonstrações contábeis da Cia. Azulão foram extraídas as contas abaixo com os seus respectivos saldos:

Se o valor do estoque final for 90.000, o estoque inicial será:

1124 Q204750
Contabilidade Privada
Ano: 0000
Banca: Banca não informada

Assinale a opção que apresenta uma afirmativa incorreta.

1125 Q204749
Contabilidade Privada
Ano: 0000
Banca: Banca não informada

A firma Comércio Livre Ltda. apurou os seguintes valores, em 31.12.01:

Ao elaborar Balancete de Verificação e o Balanço Patrimonial com fulcro nas contas e saldos acima, a empresa encontrará:

1126 Q204747
Contabilidade Privada
Ano: 0000
Banca: Banca não informada

O sócio-diretor pagou diversos compromissos pessoais com recursos financeiros da empresa e determinou que tais valores fossem contabilizados como duplicatas a receber de um determinado cliente. A situação descrita caracteriza-se como:

1127 Q204746
Contabilidade Privada
Ano: 0000
Banca: Banca não informada

Em razão do método de partida dobrada, diversas contas patrimoniais e de resultado são inter-relacionadas. Das opções abaixo, assinale a que não corresponde a esta afirmativa.

1128 Q204744
Contabilidade Privada
Ano: 0000
Banca: Banca não informada
Abaixo estão relacionadas as trinta e uma contas movimentadas pela Cia. de Comércio Beta, conforme Razão Geral de 31.12.00

01 - Ações de Coligadas R$ 1.200,00

02 - Ações em Tesouraria R$ 300,00

03 - Aluguéis Ativos R$ 200,00

04 - Aluguéis Passivos R$ 550,00

05 - Bancos c/ Aplicação R$ 1.100,00

06 - Caixa R$ 1.200,00

07 - Capital a Integralizar R$ 3.000,00

08 - Capital Social R$ 10.000,00

09 - Custo da Mercadoria Vendida R$ 3.800,00

10 - Despesas a Pagar R$ 160,00

11 - Despesas a Vencer R$ 280,00

12 - Duplicatas a Pagar R$ 3.000,00

13 - Duplicatas a Receber R$ 1.000,00

14 - Duplicatas Descontadas R$ 800,00

15 - Fornecedores R$ 4.000,00

16 - Edificações R$ 5.000,00

...
1129 Q204742
Contabilidade Privada
Ano: 0000
Banca: Banca não informada

O contador da firma Alfa Limitada ME criou os seguintes títulos para complementar seu plano de contas:

Despesas de Aluguel

Aluguéis a Receber

Aluguéis a Pagar

 Aluguéis Ativos

Aluguéis Passivos

Aluguéis Ativos a Vencer (valores recebidos antecipadamente, sem hipótese de reembolso)

Aluguéis Passivos a Vencer

Prêmios de Seguros

Seguros a Vencer

Seguros a Pagar

Impostos e Taxas

Impostos a Recolher

Impostos a Recuperar

Salários

Ao codificar as contas acima no plano de contas, o contador classificou, corretamente:

1130 Q204714
Contabilidade Privada
Ano: 0000
Banca: Banca não informada

A Cia. SM Simétrica, em 31/12/01, contabilizou o encerramento de suas contas de resultado para fins de balanço com base nos seguintes saldos, aqui mostrados em ordem alfabética:

Ao elaborar a DRE – Demonstração do Resultado do Exercício, em 31/12/01, a Cia. SM encontrará

1131 Q204712
Contabilidade Privada
Ano: 0000
Banca: Banca não informada

A Empresa Oficial de Mercancia, em 31/12/01 elaborou o seguinte balancete de verificação:

Ao elaborar o balanço patrimonial, a empresa certamente encontrará

1132 Q204711
Contabilidade Privada
Ano: 0000
Banca: Banca não informada

Abaixo está uma relação de contas constantes do Plano de Contas elaborado para a empresa Sol de Março – ME.

Observando-se as contas acima sob o prisma das escolas doutrinárias da Contabilidade, que formularam as conhecidas "Teorias das Contas", podem ser identificadas na relação

1133 Q204709
Contabilidade Privada
Ano: 0000
Banca: Banca não informada

1134 Q204696
Contabilidade Privada
Ano: 0000
Banca: Banca não informada

Classifica-se como conta de resultado:

1135 Q204688
Contabilidade Privada
Ano: 0000
Banca: Banca não informada

As contas e saldos listados a seguir foram extraídos, entre outras contas, do Livro Razão da Cia. Comercindústria, no último dia do exercício social:

Considerando, exclusivamente, as contas acima listadas, podemos verificar que os saldos devedores e os créditos da empresa estão nelas evidenciados, respectivamente, pelos valores de:

1136 Q204686
Contabilidade Privada
Ano: 0000
Banca: Banca não informada

Folheando o Plano de Contas utilizado na Empresa Berilo S/A, destacamos os seguintes títulos, pendentes de classificação:

Título das contas

01 - Ações de Coligadas

02 - Ações em Tesouraria

03 - Bancos c/Movimento

04 - Capital a Integralizar

05 - Capital Social

06 - Clientes

07 - Despesas Antecipadas

08 - Duplicatas a Pagar

09 - Duplicatas Descontadas

10 - Empréstimos Bancários

11 - Mercadorias em Estoque

12 - Receitas Antecipadas

13 - Venda de Mercadorias

Analisando os títulos acima, indique, entre as opções abaixo, aquela que contém a informação classificatória verdadeira.

1137 Q204335
Contabilidade Privada
Ano: 0000
Banca: Banca não informada

Quando dos lançamentos de encerramento do exercício social, as contas de receita e despesa:

1138 Q204255
Contabilidade Privada
Ano: 0000
Banca: Banca não informada

A COFINS não cumulativa só pode ser aplicada pelas empresas que tributam o imposto de renda pelo:

1139 Q204252
Contabilidade Privada
Ano: 0000
Banca: Banca não informada

Relativamente aos itens classificados no subgrupo Investimentos, referente a participação em outras empresas, do Ativo Permanente, podemos afirmar que:

1140 Q204250
Contabilidade Privada
Ano: 0000
Banca: Banca não informada

Onde é classificado o Subgrupo Estoques no plano de contas?

1141 Q204248
Contabilidade Privada
Ano: 0000
Banca: Banca não informada
Com relação a um financiamento de um veículo, em 50 parcelas, onde haverá a obrigatoriedade da dívida, devemos necessariamente fazer lançamentos em:
1142 Q204246
Contabilidade Privada
Ano: 0000
Banca: Banca não informada

O grupo do Ativo Permanente, pertencente ao Balanço Patrimonial, está assim constituído:

1143 Q204036
Contabilidade Privada
Ano: 0000
Banca: Banca não informada

Indique o Lucro Operacional Bruto, com base nos dados abaixo. Saldo inicial da conta Mercadorias para Revenda era de R$ 500,00. No período foram feitas aquisições de mercadorias, sujeitas ao ICMS de 20%, no montante de R$ 1.500,00. Pagamento de frete sobre as aquisições acima, no valor de R$ 20,00. O Inventário, ao final do período, registrou o valor de R$ 360,00, já excluído o ICMS. O montante das vendas foi equivalente a 200% do custo das mercadorias vendidas. Os impostos incidentes sobre vendas eqüivaleram a 20%. Concedidos descontos quando do recebimento das duplicatas, relativas as vendas, no valor de R$ 60,00.

1144 Q204034
Contabilidade Privada
Ano: 0000
Banca: Banca não informada

Em relação ao Balanço Patrimonial e ao Balancete de Verificação, que lhe deu origem, é correto afirmar que

1145 Q204033
Contabilidade Privada
Ano: 0000
Banca: Banca não informada

Qual o total, em reais, do Ativo Permanente, considerando- se as contas abaixo?

1146 Q204031
Contabilidade Privada
Ano: 0000
Banca: Banca não informada

O aprendiz de contador da Empresa Pelicana, para fazer o balancete, elaborou em rascunho a seguinte relação de contas e respectivos saldos:

Considerando que o valor de cada saldo está certo, se as contas acima foram classificadas corretamente, pode-se afirmar que o balancete

1147 Q204029
Contabilidade Privada
Ano: 0000
Banca: Banca não informada

Observe as contas abaixo.

Receitas Financeiras.

Receitas Não Operacionais.

Receitas Recebidas Antecipadamente.

Receitas de Exercícios Futuros.

Variações Monetárias Passiva.

Nesse elenco de contas existem

1148 Q204025
Contabilidade Privada
Ano: 0000
Banca: Banca não informada

Assinale a alternativa que identifica pelo número de ordem, exclusivamente contas que tenham saldo de natureza devedora:

1. Prêmio de seguros pagos antecipadamente

2. Financiamentos

3. Adiantamento a fornecedores

4. Adiantamento de Clientes

5. Aluguéis recebidos antecipadamente

6. Capital Subscrito

7. Capital a Integralizar

8. Empréstimos a controladas

9. Marcas e Patentes

10. Ganhos de Capital

11. Perdas de Capital

12. Receitas de Prestação de Serviços

1149 Q203990
Contabilidade Privada
Ano: 0000
Banca: Banca não informada

Considere os dados a seguir, relativos a contas e seus respectivos saldos:

• aplicações de liquidez imediata:1.000

 • capital social: 2.000

• adiantamento de curto prazo a fornecedores de mercadorias: 500 5

• móveis e utensílios: 800

• reservas de capital: 500

• participações em sociedades controladas: 200

• depósitos bancários à vista:100

 Levando em conta os dados acima, marque falso (F) ou verdadeiro (V) para os resultados a seguir.

 ( ) as disponibilidades somam 1.100

 ( ) o total do patrimônio líquido é de 2.500

( ) o ativo circulante é de 1.600

( ) o total do ativo permanente é de 1.100

( ) o passivo circulante é de 700

( ) o imobilizado é de...

1150 Q203989
Contabilidade Privada
Ano: 0000
Banca: Banca não informada

Considere os dados a seguir, relativos a contas e respectivos saldos: 

- depósitos bancários a vista: 250

- receita de vendas: 800

- despesas gerais: 200

- amortização acumulada: 300

- duplicatas a receber: 150

- ferramentas: 50

- imóveis: 200

 Levando em conta os dados acima, marque falso (F) ou verdadeiro (V) para os resultados a seguir.

( ) Total do ativo permanente: 550

( ) Total dos saldos devedores: 850

( ) Total das contas patrimoniais credoras: 300

( ) O ativo é menor que a soma do passivo exigível

A seqüência correta, de cima para baixo, é:

1151 Q203906
Contabilidade Privada
Ano: 0000
Banca: Banca não informada
O nosso Contador mandou promover, no livro Diário, a contabilização das operações abaixo exemplificadas:

01. registro de capital a prazo, no valor de 5.000,00;

02. venda a prazo por 5.000,00, com ICMS de 12% e lucro bruto de 10%, emitindo duplicatas;

03. pagamento de dívidas em duplicatas de 500,00 com descontos de 10%;

04. registro dos impostos do mês, no valor de 120,00, para recolhimento posterior.

Observações:

- O ICMS ainda não foi recolhido;

- O plano de contas usa a conta receita de vendas;

- A baixa no estoque é contabilizada simultaneamente à venda.

Após a transcrição dos lançamentos para o livro Razão, obedecidas as regras básicas do Método das Partidas Dobradas, podemos observar que

1152 Q203904
Contabilidade Privada
Ano: 0000
Banca: Banca não informada

Observe os seguintes saldos contábeis colhidos no livro Razão da empresa Introcont S.A., em 30 de abril de 2001:

Observações:

Levando em conta os objetivos deste quesito e a respectiva liberdade didática, advertimos que a relação de saldos acima pode não estar digraficamente balanceada.

Considere que a eventual diferença, se houver, não afeta o valor dos capitais próprios patrimoniais.

A partir dos dados indicados, podemos afirmar que o patrimônio líquido dessa firma, em 30 de abril de 2001, tem o valor contábil de:

1153 Q203896
Contabilidade Privada
Ano: 0000
Banca: Banca não informada

As contas seguintes e seus respectivos saldos representam o razão da Cia. Balanceada ao final do exercício social:

Com base no balancete acima que, evidentemente, está fechado, assinale a opção que contém os valores do Ativo Circulante, do Patrimônio Líquido e das Reservas de Lucro, nesta seqüência.

1154 Q203894
Contabilidade Privada
Ano: 0000
Banca: Banca não informada

A Cia. Giramuito não tem, em seu balanço, valores a longo prazo nem resultados de exercícios futuros. Ostenta um patrimônio líquido de R$ 420.000,00 representando 2/3 do patri-mônio bruto. Sabendo-se que o Capital de Giro Próprio da Cia. Giramuito soma o montante de R$ 90.000,00, podemos dizer com certeza que o seu Ativo Permanente tem o valor de

1155 Q203872
Contabilidade Privada
Ano: 0000
Banca: Banca não informada

Constitui-se Inversão Financeira