1851 Q960545
Administração Financeira e Orçamentária - AFO LC nº 101 de 2000 - Lei de Responsabilidade Fiscal Planejamento
Ano: 2022
Banca: Quadrix
A Lei Complementar n.o 101/2000 (Lei de Responsabilidade Fiscal) incorporou novas atribuições à lei de diretrizes orçamentárias (LDO), além das já previstas na CF. A respeito desse assunto, julgue os itens a seguir.
I Integrará o projeto de LDO um anexo de metas fiscais, em que serão estabelecidas metas anuais, em valores correntes e constantes, relativas a receitas, despesas, resultados nominal e primário e montante da dívida pública, para o exercício a que se referirem e para os dois exercícios seguintes.
II A LDO conterá, em anexo, demonstrativo da compatibilidade da programação dos orçamentos com os objetivos e as metas constantes do plano plurianual.
III A LDO disporá sobre o equilíbrio entre receitas e despesas e critérios e forma de limitação de empenho, em caso de f...
1852 Q960531
Administração Financeira e Orçamentária - AFO Orçamento Público em AFO Exercício Financeiro
Ano: 2022
Banca: SELECON

Imagem associada para resolução da questão

1853 Q960529
Administração Financeira e Orçamentária - AFO Orçamento Público em AFO Suprimento de Fundos (Regime de Adiantamento) Exercício Financeiro
Ano: 2022
Banca: SELECON
O suprimento de fundos é caracterizado por ser um adiantamento de recursos financeiros a um servidor para futura prestação de contas, e deverá passar por todos os estágios da execução da despesa. Considere, então, o fato de que uma determinada prefeitura, no início do mês de maio, realizou a transferência de recursos para um servidor (estágio do pagamento). Assinale, entre os lançamentos efetuados abaixo, aquele que não é pertinente à operação: (D: débito; C: crédito)
1854 Q960525
Administração Financeira e Orçamentária - AFO Despesa Pública Classificação da Despesa Orçamentária em AFO
Ano: 2022
Banca: UNIOESTE
Com relação às receitas e despesas públicas, suas classificações e estágios, é INCORRETO afirmar:
1855 Q960524
Administração Financeira e Orçamentária - AFO LC nº 101 de 2000 - Lei de Responsabilidade Fiscal Transparência, Controle e Fiscalização
Ano: 2022
Banca: UNIOESTE
No ano de 2001, o Senado Federal, por meio de resolução, atendendo ao disposto na Lei de Responsabilidade Fiscal e na Constituição Federal no que se refere à Dívida Pública e ao Endividamento, definiu os limites máximos da Dívida Consolidada Líquida (DCL) de Estados e Municípios, calculados sobre a Receita Corrente Líquida (RCL) dos respectivos entes. Considerando que esses limites continuam vigentes, qual é o valor do limite máximo da DCL, no último quadrimestre do ano de 2021, para um município com mais de 50.000 habitantes que nunca extrapolou o limite máximo da DCL e que teve, no ano de 2021, uma RCL (ajustada para fins de cálculo dos limites de endividamento) no valor de R$ 200.000.000,00.
1856 Q960523
Administração Financeira e Orçamentária - AFO LC nº 101 de 2000 - Lei de Responsabilidade Fiscal Planejamento
Ano: 2022
Banca: UNIOESTE
Os dois enunciados a seguir referem-se a princípios orçamentários:
• A Lei Orçamentária Anual (LOA) de cada ente federado deverá conter todas as receitas e despesas de todos os poderes, órgãos, entidades, fundos e fundações instituídas e mantidas pelo Poder Público. • Todas as receitas previstas e despesas fixadas, em cada exercício financeiro, devem integrar um único documento legal dentro de cada esfera federativa.
A quais princípios orçamentários, respectivamente, esses dois enunciados se referem?
1857 Q960522
Administração Financeira e Orçamentária - AFO LC nº 101 de 2000 - Lei de Responsabilidade Fiscal Transparência, Controle e Fiscalização
Ano: 2022
Banca: UNIOESTE
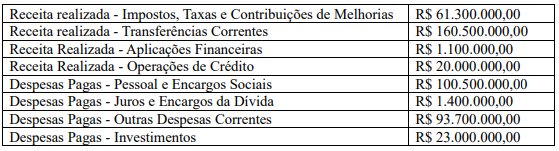
A metodologia para apuração do Resultado Primário e do Resultado Nominal dos órgãos públicos, estabelecidos pela Lei de Responsabilidade Fiscal (LRF) e com regulamentação inclusive por resolução do Senado Federal, foi consolidada no Manual de Demonstrativos Fiscais (MDF), que apresenta a metodologia Acima da Linha e a metodologia Abaixo da Linha para apuração dos referidos resultados. Com base na legislação mencionada e considerando apenas as movimentações listadas a seguir, de um município, qual é o valor do seu resultado primário, apurado pela metodologia Acima da Linha? 

Imagem associada para resolução da questão
1858 Q960521
Administração Financeira e Orçamentária - AFO Suprimento de Fundos (Regime de Adiantamento)
Ano: 2022
Banca: FUNDEP (Gestão de Concursos)
O suprimento de fundos é caracterizado por ser um adiantamento de valores a um servidor para futura prestação de contas.
Com relação a esse assunto, considere as afirmativas a seguir.
I. Não se pode efetuar adiantamento a servidor que não efetuou, no prazo, a comprovação dos recursos recebidos. II. Para conceder o recurso ao suprido é necessário percorrer os três estágios da despesa orçamentária: empenho, liquidação e pagamento. III. A despesa com suprimentos de fundos é considerada uma despesa orçamentária corrente não efetiva, pois trata-se de um fato permutativo.
Está(ão) correta(s) a(s) afirmativa(s)
1859 Q960520
Administração Financeira e Orçamentária - AFO Orçamento Público em AFO Instrumentos de Planejamento
Ano: 2022
Banca: FUNDEP (Gestão de Concursos)
O orçamento público é o instrumento de planejamento que detalha a previsão dos recursos a serem arrecadados e a destinação desses recursos a cada ano.
Com relação ao orçamento público, assinale a alternativa correta
1860 Q960519
Administração Financeira e Orçamentária - AFO Princípios Orçamentários
Ano: 2022
Banca: FUMARC
De acordo com o MCASP, os Princípios Orçamentários visam estabelecer diretrizes norteadoras básicas, a fim de conferir racionalidade, eficiência e transparência para os processos de elaboração, execução e controle do orçamento público.
A alternativa que contém apenas princípios orçamentários é: